手書き領収書の正しい書き方完全ガイド!インボイス対応と必須ルール
レジトラブル時の代替対応や小規模店舗、イベント出店、あるいは出先での急な取引など、キャッシュレスや電子帳票が浸透した現在でも「手書きの領収書」を発行する場面は多々あります。手書き領収書は受け取った側の経費精算や税務申告に直結する重要な証憑書類(しょうひょうしょるい)ですが、わずかな記載漏れや曖昧な記述があるだけで、税務調査時に経費として否認されたりインボイスとして認められなかったりするリスクを抱えています。
宛名の書き方や但し書きの表現、金額に応じた収入印紙の貼付義務、インボイス制度(適格請求書等保存方式)に準拠した税率表記など、知っておくべき細かなルールは多岐にわたります。本稿では、取引先とのトラブルを防ぎ、税法上も完全に有効な手書き領収書を作成するためのポイントを網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度の導入以降、手書き領収書であっても「登録番号(T+13桁)」や税率ごとの対価・税額の明記が求められる。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務否認のリスクが高いため、正式な会社名や具体的な購入品目の記載が鉄則。
- 要点3:受取金額が税抜5万円以上になる場合は収入印紙の貼付と消印が必要。金額の改ざん防止策や再発行時のルールも厳格に守る。
【基本見本】手書き領収書のフォーマットと必須記載項目一覧
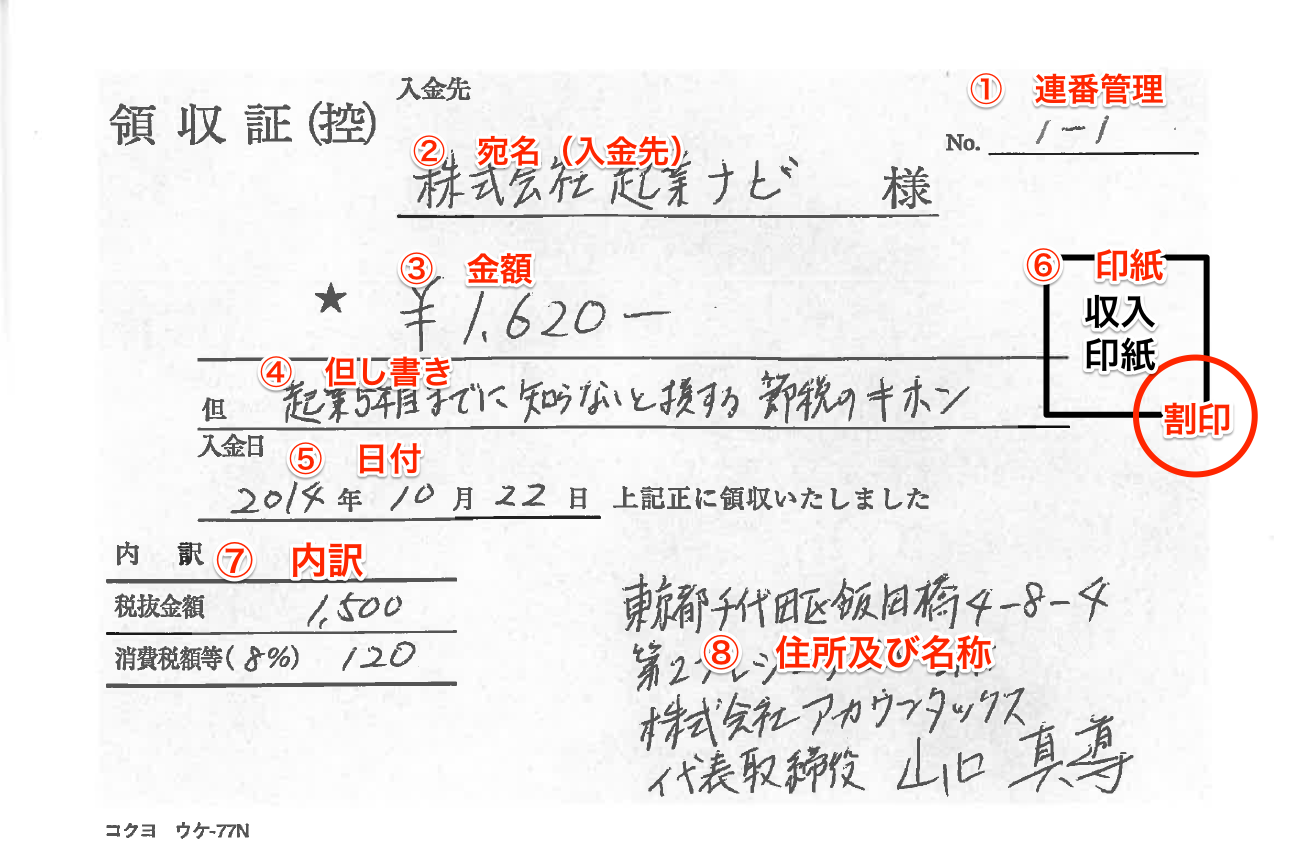
手書き領収書を作成する際は、市販の複写式領収書(2枚複写・バックカーボンなど)を使用するのが一般的です。手書き領収書を適法な書類として成立させるための基本テンプレートと、必ず記載すべき7つの要素を確認します。
【手書き領収書の基本レイアウト見本】
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ No. 20260401-01 2026年4月10日 領 収 書 株式会社 ○○○○ 御中 金額 ¥55,000- (税込) --------------------------------------------------------- 内訳 【10%対象】¥55,000(消費税額等 ¥5,000) 【 8%対象】¥ 0(消費税額等 ¥ 0) --------------------------------------------------------- 但し PC周辺機器代として(上記正に領収いたしました) [収入印紙] (税抜5万円以上の場合貼付・消印) 発効者: 〒100-0001 東京都千代田区千代田1-1 株式会社 サンプル商事 TEL: 03-XXXX-XXXX 登録番号:T1234567890123 [社印・認印] ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
領収書に欠かせない7大必須項目:
- 1. 発行日(日付):代金を実際に受け取った年月日を西暦または和暦で正確に記入します。
- 2. 宛名:支払者の氏名または法人名・屋号を略さず正式名称で記載します。
- 3. 領収金額:改ざん防止の記号(¥や-)を付与し、税込み総額を記入します。
- 4. 但し書き:何に対する支払いかを具体的に明記します。
- 5. 消費税・税率の内訳:適用税率(10%または8%)ごとの対象金額と消費税額を記入します。
- 6. 発行者情報:発行元の名称(会社名・屋号)、所在地、連絡先電話番号を記載します。
- 7. インボイス登録番号:適格請求書発行事業者の場合、「T+13桁の数字」を記載します。
複写式の領収書を使う場合、1枚目が発行者の手元に残る「領収書控え」、2枚目が相手方に渡す「領収書(原本)」となります。控えは税務上の帳簿書類として法人は最長10年、個人事業主は原則7年の保存義務があります。切り離しタイプの単票を使う場合は、控え側に割印(契印)を押して連続性を担保することがトラブル防止につながります。
宛名「上様」と但し書き「品代」はNG?経費精算の有効性を保つルール
慣習的に使われてきた「上様(うえさま)」や「お品代(おしなだい)」という表記ですが、現在の実務においては深刻なリスクを伴います。受け取った側がスムーズに手書き領収書で経費精算を行えるよう、記載マナーを厳格化する必要があります。
宛名を「上様」としたり空欄のまま発行したりすると、税務調査において「本当に自社の業務に関連した支出なのか」を客観的に証明できず、経費算入を否認されるケースがあります。原則として、宛名は「株式会社〇〇」「〇〇合同会社」のように略称((株)など)を用いず、正式な会社名や屋号、個人名をフルネームで記載するのが基本です。
ただし、インボイス制度における「適格簡易請求書(簡易インボイス)」の発行が認められている特定の業種(小売業、飲食店業、タクシー業、駐車場業など)においては、宛名の記載を省略しても税法上の仕入税額控除が認められます。とはいえ、相手企業の社内経費精算ルールでは宛名必須と定めているケースが大半であるため、発行時は宛名の指定を確認するのが確実です。
但し書きに「お品代」や「お品代等」と曖昧に記載する行為も避けるべきです。税務署から使途不明金や私的利用を疑われる要因になります。領収書を受け取った第三者が見ても購入内容が一目でわかるよう、具体的な品名を記入します。
- NG例:「お品代として」「ご飲食代として」
- OK例:「Webセミナー参加費として」「取引先との会食代(4名分)として」「事務用消耗品(文具)代として」
金額の改ざん防止策と書き損じ時の訂正ルール
手書きの領収書は、数字の書き加えや修正による金額の改ざんが物理的に可能なため、不正を防止するための厳格な記法が定められています。
金額欄の改ざん防止ルール:
- 金額の頭に記号をつける:数字の直前に「¥」または「金」を隙間なく記入します(例:¥100,000 / 金100,000)。数字の前に空白があると、後から数字を書き足されるリスクがあるためです。
- 金額の末尾に記号をつける:数字の直後に「-」「※」「也」を付けます(例:¥100,000- / 金100,000円也)。
- 3桁ごとにカンマを入れる:「10,000」のようにカンマ(,)を打つことで桁数の誤読や改ざんを防ぎます。
- 大字(だいじ)の活用:高額な取引や改ざんを完全に防ぎたい場合、「壱、弐、参、拾、万」といった漢数字(大字)を用いて「金壱拾萬円也」と書く手法も有効です。
もし手書き中に文字や金額を書き損じてしまった場合、二重線や訂正印による修正は原則として行わないのがビジネス上の鉄則です。二重線と訂正印による修正が施された領収書は、改ざんを疑われやすく、企業の経理部門や税務調査で受領を拒否されるケースが多いためです。
書き間違いが発生した場合は、その領収書を破棄せず「無効(VOID)」と大きく赤字で斜線を引き、控えと一緒にホチキス留めして冊子に残した上で、新しい番号の領収書を一から再発行します。連番管理された控えを残しておくことで、不正な抜き取りや横領がないことを証明できます。
【2026年最新】インボイス制度対応と軽減税率・消費税記載例
現在の手書き領収書実務で最も注意を払うべき点が、適格請求書(インボイス)としての要件充足です。インボイス制度に対応した手書き領収書を発行する場合、従来の記載事項に加えて以下の項目を正確に網羅しなければなりません。
手書きインボイス(適格請求書・適格簡易請求書)の必須表記:
- 適格請求書発行事業者の「登録番号(T+数字13桁)」
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 適用税率(10%対象、8%対象の明記)
- 税率ごとに区分した消費税額等(※簡易インボイスの場合は「適用税率」または「税率ごとの消費税額等」のいずれか一方の記載でも可)
軽減税率(8%)と標準税率(10%)が混在する場合の記載例:
--------------------------------------------------------- 領収金額 ¥15,400- (税込) [内訳] 10%対象金額:¥11,000 (消費税額等:¥1,000) 8%対象金額:¥ 4,400 (消費税額等:¥ 326)※軽減税率対象 --------------------------------------------------------- 但し 飲食料品(8%)および事務用品(10%)代として ---------------------------------------------------------
市販の手書き領収書には、すでに「10%対象」「8%(軽減税率)対象」の記入欄が印刷されたインボイス対応タイプが広く普及しています。手持ちの旧式領収書を使用する場合は、内訳欄の余白に手書きで税率ごとの金額と消費税額を追記し、事業者の登録番号をスタンプや手書きで付記すれば、法的に有効なインボイスとして成立します。
手書き領収書の収入印紙|金額の境界線と消印の正しいマナー
金銭を受け取った証拠として発行する領収書は印紙税法上の「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に該当し、記載された受取金額に応じて収入印紙を貼り付ける必要があります。
収入印紙が必要となる金額の境界線は「税抜金額が5万円以上」です。税込金額が5万円を超えていても、消費税額や税抜金額が領収書上に明確に区分記載されている場合は、税抜金額を基準に判定します。
【収入印紙の要否判定例】
- 総額表示のみ(内訳なし)「¥53,000-」:税抜金額が確認できないため「5万円以上」とみなされ、収入印紙が必要(200円)。
- 内訳記載あり「¥53,000-(うち消費税等¥4,818、税抜¥48,182)」:税抜金額が5万円未満であることが明らかなため、収入印紙は不要。
受取金額(税抜)に応じた印紙税額一覧:
- 5万円未満:非課税(印紙不要)
- 5万円以上 〜 100万円以下:200円
- 100万円超 〜 200万円以下:400円
- 200万円超 〜 300万円以下:600円
- 300万円超 〜 500万円以下:1,000円
収入印紙を貼り付けた際は、領収書の用紙と印紙の彩紋(模様部分)にまたがるように消印(割印)を押します。消印は印紙の再利用を防止するための法的措置であり、消印がない場合は印紙税を納付したと認められません。消印に用いる印鑑は会社の実印や角印である必要はなく、担当者の認印やシャチハタ、さらにはボールペン等による自筆の署名(サイン)でも法的に有効です。
なお、印紙を貼り忘れたり消印を怠ったりした場合、印紙税法違反となり、本来納めるべき印紙税額の3倍に相当する過怠税(最低でも1.1倍)が発行者に課されるため注意が必要です。
発行者欄の記載ルールと角印・認印の法的効力
領収書の発行者欄には、代金を受領した主体の身元を明らかにするため、以下の情報を正確に記載します。
- 発行者の名称:法人名(株式会社、合同会社等)、個人事業主の場合は屋号および氏名
- 所在地:郵便番号、都道府県、市区町村、番地、建物名
- 連絡先:電話番号(固定電話または携帯電話番号)
- 適格請求書発行事業者登録番号:「T+13桁の番号」(インボイス発行事業者の場合)
実務上、発行者欄には会社名や屋号の上に「角印(社印)」や「代表者印・認印」が押印されるのが一般的です。しかし、日本の商法および税法上、領収書への押印は法的な必須要件ではありません。印鑑が押されていなくても、必要な記載事項がすべて揃っていれば証憑書類としての有効性は失われません。
それでも多くの企業が押印を行うのは、書類の偽造や改ざんを難しくし、第三者に対する対外的な信用力を担保するためです。ビジネスの現場では、押印のない領収書を受け取り拒否する経理担当者も少なくないため、特別な事情がない限り社印や認印を押印して発行するのが円滑な取引のマナーです。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:クレジットカード決済で代金を受け取った場合も手書き領収書に収入印紙は必要ですか?
A1:収入印紙は不要です。クレジットカード決済は「信用取引」であり、現金の受領が発生していないため印紙税の課税対象外となります。ただし、印紙を不要とするためには、但し書き欄や余白に「クレジットカード利用」または「クレジット決済」と明記しなければなりません。この記載がない場合、現金受領とみなされて収入印紙が必要になります。
Q2:フリクションペン(消せるボールペン)や鉛筆で領収書を書いても有効ですか?
A2:税法上は無効となるリスクが極めて高いため、絶対に使用してはいけません。熱や摩擦で文字が消える筆記具や鉛筆は、後からの改ざんが容易であるため証憑書類としての適格性を欠きます。必ず黒または青の油性ボールペン(または水性ゲルインクボールペン・万年筆)を使用して記入してください。
Q3:免税事業者が手書き領収書を発行する場合、インボイス登録番号はどうすればよいですか?
A3:免税事業者は適格請求書発行事業者の登録番号を持っていないため、登録番号欄は空欄にするか記載しません。また、消費税額を明確に分けたインボイス形式ではなく、従来の区分記載領収書として「領収総額」と「取引内容」を明記して発行します。偽って架空の番号を記載したり、インボイスと誤認させる表記を行ったりすることは法律で固く禁じられています。
まとめ:記載ミスを防ぎ信頼される手書き領収書を発行しよう
手書き領収書は、金銭の授受を証明するだけでなく、発行元と受取側の双方にとって税務コンプライアンスを守るための極めて重要な法的文書です。デジタル化が進展する現代だからこそ、突発的な手書き対応時に正確なルールを理解しているかどうかが、企業の信頼性に直結します。
宛名の正式記載、但し書きの具体化、改ざん防止の数字表記、税抜5万円以上の印紙貼付、そしてインボイス制度に合致した登録番号と税率別内訳の明記――これらの必須ルールを確実にチェックシート化し、現場でのミスや税務トラブルを未然に防ぎましょう。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。