リボ払いと分割払いの違いを徹底比較!知らなきゃ損する手数料と使い分け
クレジットカードの支払いで手持ち資金が足りないとき、多くの人が検討する「リボ払い(リボルビング払い)」と「分割払い」。どちらも支払いを複数回に分けて月々の負担を軽くする便利な機能に見えますが、その本質的な仕組みや手数料の発生構造はまったく異なります。仕組みを正しく把握しないまま使い続けると、想像以上の金利手数料を支払い続ける事態に陥りかねません。
特にキャッシュレス決済が完全に定着した現在、設定ひとつで自動的にリボ払いへ誘導されるケースも増えており、利用者側の金融リテラシーがかつてないほど試されています。本記事では、両者の決定的な相違点から手数料のシミュレーション、知っておくべきリスク回避策まで、専門記者の視点で分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数を指定」し、リボ払いは購入件数に関わらず「毎月の支払額を固定」する仕組み。
- 要点2:多くのカードで分割払いの「2回払い」は手数料無料だが、リボ払いは実質年率約15.0%の手数料が残高全体にかかり続ける。
- 要点3:仕組みを誤解してリボ残高を放置すると返済期間が長期化するため、損を避けるには計画的な回数指定や繰り上げ返済が不可欠。
【根本的な違い】「毎月の支払額」固定か「支払回数」指定か?基本構造の真実
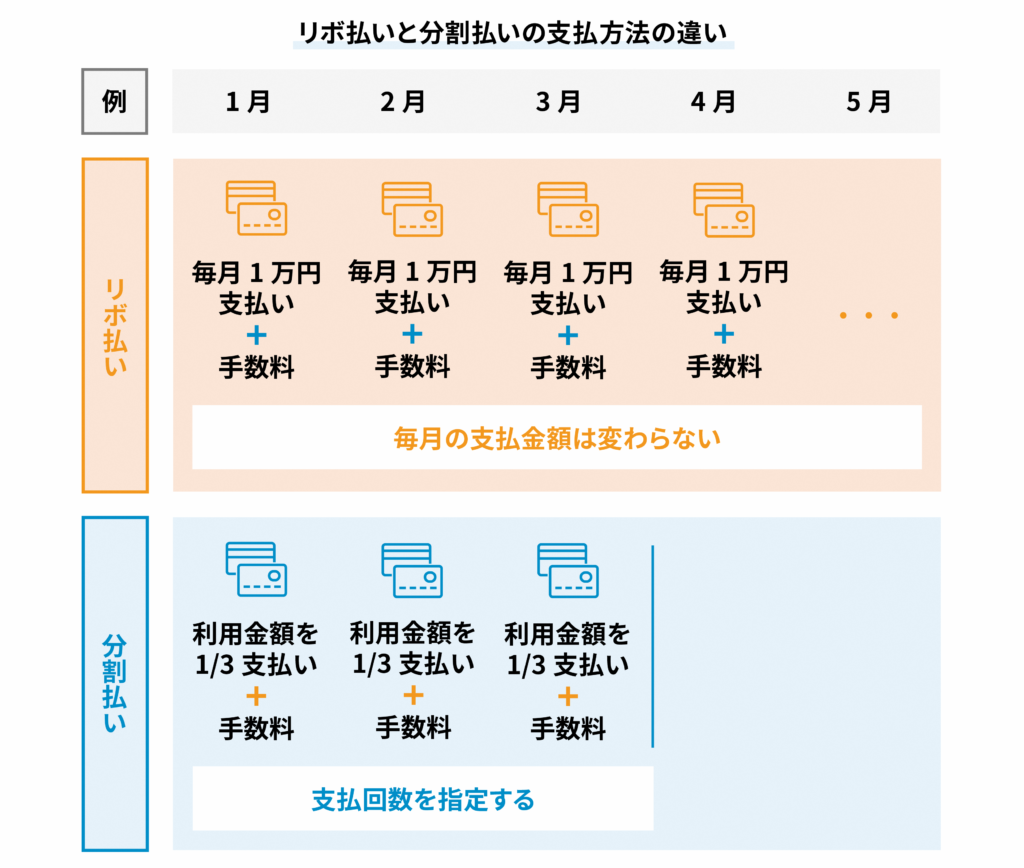
リボ払いと分割払いの最大の違いは、「支払回数を決めるか、毎月の支払額を決めるか」という軸にあります。この起点を混同することが、手数料トラブルの最大の引き金です。
分割払いは、買い物ごとに「3回」「6回」「12回」「24回」といった分割払いの回数を指定して完済を目指す方式です。支払総額(商品代金+所定の手数料)を指定回数で等分して支払うため、毎月の引き落とし額は購入額に応じて変動しますが、「いつ支払いが終わるか」というゴールが明確に定められています。
対照的にリボ払いは、どれだけ買い物を重ねても「毎月の支払額を1万円」など一定に固定して支払う方式です。毎月の家計管理がシンプルになる一方で、残高が増加しても月々の支出額が変わらないため、返済の長期化や手数料の肥大化に気づきにくい構造を抱えています。クレジットカードの金利・年利を比較すると、どちらも実質年率12.0%〜15.0%程度に設定されているケースが大半ですが、手数料が課される「対象残高の減り方」が根本的に異なります。
【手数料シミュレーション】リボ払いと分割払いはどっちが得?具体例で徹底比較
「高額な買い物をした際、結局どちらがお得なのか」という疑問を解決するため、クレジットカードの手数料計算ルールに基づき、10万円の家電を実質年率15.0%で購入した場合を比較検証してみます。
まず、分割払い(10回払い・実質年率15.0%)を選択した場合、手数料総額は約6,800円前後、月々の支払額は約10,680円となり、10ヶ月できっちり完済します。
一方、リボ払いで「毎月元金1万円+手数料」を支払う設定にした場合、10ヶ月で完済すれば手数料総額は約6,875円となり、分割払いと大きな差はありません。しかし、リボ払いで一般的な「元利定額コース(毎月の支払額を5,000円に固定)」を選択してシミュレーションを行うと、結果は激変します。完済までに24ヶ月(2年)を要し、手数料総額は約16,000円超まで膨らみ、分割払いの2倍以上のコストを支払う計算になります。
追加の買い物を一切しなくても支払期間の長さによってこれだけの差が生じます。少しでも支払総額を抑えたい場合は、短期間で確実に残高をゼロにできる分割払いが圧倒的に有利です。
【リボ払いがやばい理由】「残高スライド元利定額方式」と返済が終わらない罠
インターネット上で「リボ払いは危険」と警鐘が鳴らされる背景には、多くのカード会社が採用している「残高スライド元利定額方式」という仕組みが存在します。
この方式は、利用残高の増減に応じて毎月の返済額が自動的にスライド(変動)する仕組みです。例えば「残高10万円以下は月5,000円」「10万〜20万円以下は月10,000円」といった設定がなされます。一見すると家計に優しい設計に思えますが、ここに「リボ払いが終わらない」最大の罠が隠されています。
毎月の支払額(例:5,000円)の中から、まず高額な手数料(年利15%の日割り計算分)が優先して差し引かれ、残ったわずかな金額だけが元金の返済に充当されます。そのため、借入残高がほとんど減りません。残高が減らない状態のまま次の買い物をリボ払いで追加すると、元金返済が進まない「手数料だけを払い続けるループ」へと突入してしまいます。
【分割払いの裏ワザ】2回払いは手数料無料?賢い活用法と回数指定の注意点
複数回に分けて支払いたいものの、余計な手数料は1円も払いたくないという場合に極めて有効なのが「2回分割払い」と「ボーナス一括払い」です。
多くの主要クレジットカード会社では、分割払い(2回払い)の手数料を無料に設定しています。1回あたりの引き落とし負担を半分に分散させつつ、金利負担ゼロで購入できるため、高額な支出が発生した際の最も合理的な防衛策となります。ただし、3回以上の回数指定を行うと年利に応じた手数料が発生するため、指定回数ごとの手数料率を事前に確認しておく姿勢が欠かせません。
また、店舗やECサイトによっては2回払いに非対応の場合があるため、利用可能な決済手段をレジ前や決済画面で必ず確かめる必要があります。
【限度額と信用リスク】ショッピング枠への影響と「あとからリボ」の危険な落とし穴
リボ払いや分割払いの長期利用は、カードの利便性だけでなく個人の信用情報にも深く関わってきます。
まず意識すべきはショッピング枠の限度額への影響です。リボ払いや分割払いの未決済残高は、完済するまでショッピング枠を占有し続けます。例えば限度額50万円のカードでリボ残高が30万円ある場合、普段の買い物で使える枠は実質20万円に制限されてしまいます。
さらに警戒すべきは、カード各社がポイント還元などをフックに推奨する「あとからリボ」への変更です。「今月の支払いが厳しいから」と安易に1回払いをあとからリボ払いに変更すると、支払いが先送りされた安心感から無計画な利用が常態化しやすくなります。キャンペーンのポイント特典以上に高額な手数料を支払う本末転倒な状態に陥らないよう、利用は緊急時の一時的な手段に留めるべきです。
【ピンチを脱出】繰り上げ返済の圧倒的メリットと今すぐできる家計防衛術
もしすでにリボ払いや多回数の分割残高を抱えている場合、最善の家計防衛策は「繰り上げ返済(一部繰上返済・一括返済)」の即時実行です。
クレジットカードの手数料は「日割り計算」で算出されるため、元金を1日でも早く、1円でも多く減らすことが手数料負担を劇的に削減する特効薬となります。ボーナスや臨時収入が入ったタイミングでカード会社のWEB会員ページやATMから繰り上げ返済を行えば、その分だけ元金が直接減少し、将来支払う予定だった手数料を丸ごとカットできます。
設定している月々の支払コースを「毎月5,000円」から「毎月20,000円」へ引き上げるだけでも、完済までの期間と総コストを大幅に圧縮可能です。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:リボ払いと分割払いは、どちらを利用したほうが信用情報(クレヒス)に悪影響を与えやすいですか?
A1:期日通りに遅延なく返済していれば、どちらを利用しても信用情報に傷がつくことはありません。ただし、リボ残高が年収に対して過大に膨らんでいる場合、住宅ローンや他社クレジットカードの新規審査において「借入過多」と判断され、審査に影響を及ぼす可能性があります。
Q2:気づかないうちにリボ払い設定になっていたのですが、なぜでしょうか?
A2:新規カード入会時のキャンペーン適用条件として「自動リボ(リボ宣言)」が初期設定されていたケースが散見されます。明細書に「リボ手数料」の項目がないか、会員管理画面の支払設定が「1回払い」になっているかを定期的に確認することが重要です。
Q3:分割払いの途中で残額を一括返済することは可能ですか?
A3:可能です。カード会社のカスタマーサポートへ電話連絡、または公式アプリ・WEBサイトから手続きを行うことで、残りの元金と利用日数分の手数料のみを一括精算できます。
まとめ:キャッシュレス決済で損をしないための自己防衛ルール
リボ払いと分割払いは、一見似ているようでいて「返済期間の確定性」と「手数料の膨らみ方」において決定的な違いがあります。支払いをコントロールする主導権が自分にある分割払いに対し、リボ払いは仕組みを完全に理解して管理しない限り、残高が長期化するリスクを常に孕んでいます。
手数料を最小限に抑える基本は「1回払い」または「2回払い」の活用です。どうしても支払いを分散させたい局面では、ゴールが明確な「分割払い」を選び、余裕ができた段階で積極的に繰り上げ返済を行うことが、キャッシュレス社会を賢く生き抜くための確実な防衛策となります。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。