リボ払いと分割払いの違いは?手数料や総額を徹底比較【2026最新】
クレジットカードで高額な買い物をする際、多くの人が直面するのが「分割払い」と「リボ払い(リボルビング払い)」の選択です。どちらも「支払いを後回しにして月々の負担を軽くする」仕組みに見えますが、両者の金融的な構造には決定的な違いが存在します。仕組みを正しく理解しないまま安易に選んでしまうと、数万円から数十万円もの余計な手数料を支払い続けることになりかねません。
特に「リボ払いはやばい」「絶対に使うな」という警告を耳にする機会は多いものの、具体的にどのようなリスクがあり、分割払いと比べてどちらがどれだけ損をするのかを正確に把握している人は少数派です。本稿では、金利負担の仕組みやシミュレーション結果、見落とされがちな「2回払い」のメリットまでを徹底解剖し、大損を避けるための賢い選び方を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払い回数を指定(終わりが決まっている)」、リボ払いは「毎月の支払額を指定(支払い期間が延びやすい)」という根本的な仕組みの違いがある。
- 要点2:リボ払いが危険視される最大の理由は「残高スライド元利定額方式」による元金の減りにくさと、残高全体にかかり続ける年利約15.0%の手数料負担にある。
- 要点3:手数料を完全にゼロに抑えたいなら「2回払い」や「ボーナス一括払い」が最強の選択肢であり、どうしても分割するなら回数を最小限に絞った分割払いが圧倒的に安全。
【決定的な違い】リボ払いと分割払いの基本構造と毎月の支払いルール
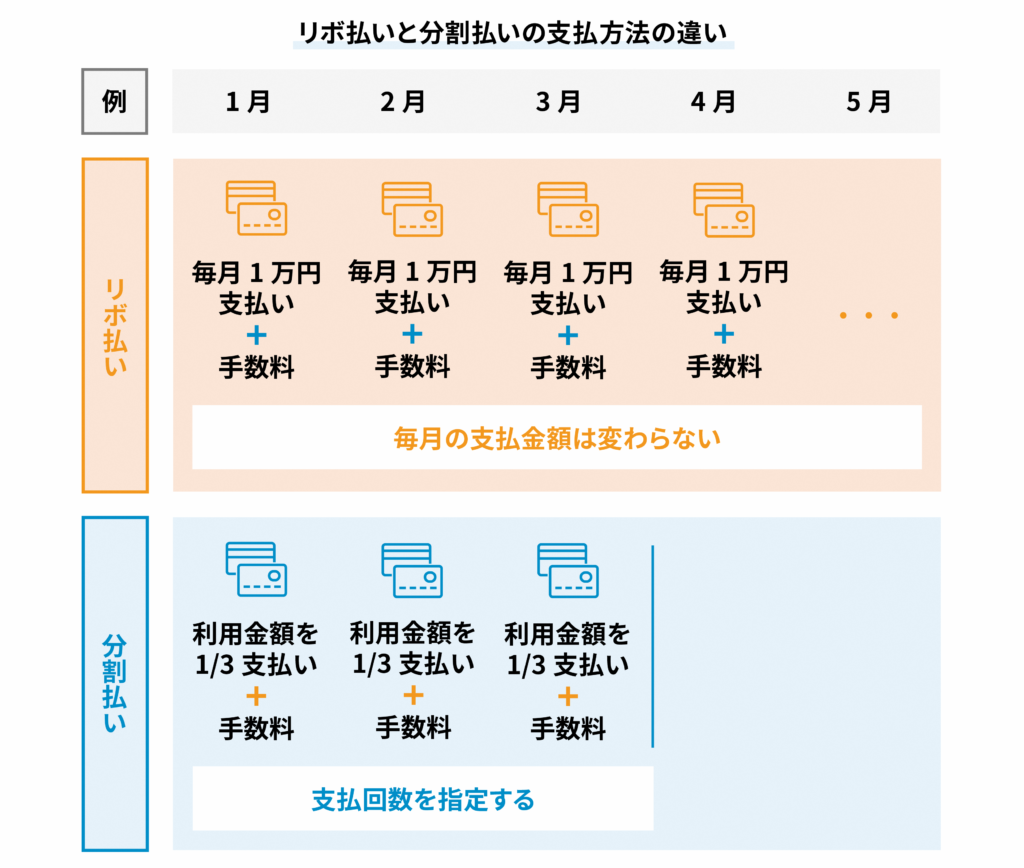
リボ払いと分割払いの最大の違いは、「何を指定して支払うか」という点に集約されます。この違いが、最終的な支払い総額や完済までの期間に劇的な差を生み出す要因です。
分割払いは、購入時に「3回」「6回」「12回」「24回」といった支払い回数を指定する方式です。利用金額に手数料を加算した総額を、指定した回数で均等に割って返済していきます。そのため、商品ごとに完済期日が明確に決まっており、「あと何ヶ月で支払いが終わるか」が一目で把握できる安心感があります。
一方のリボ払いは、購入代金に関わらず「毎月1万円」「毎月3万円」といった毎月の支払額(元金+手数料)を指定する方式です。利用残高が10万円であっても50万円であっても、設定した定額分しか引き落とされません。一見すると家計管理が楽に見えますが、支払いが完了する期日は設定されていないため、追加でカードを利用すると返済期間が自動的に長期化する構造になっています。
「リボ払いはやばい」と言われる真相|残高スライド元利定額方式の罠
ネット上や金融の専門家が「リボ払いだけは避けるべき」と口を揃える背景には、手数料の計算方法と心理的な落とし穴が複雑に絡み合っています。その元凶となっているのが、多くのクレジットカードで採用されている「残高スライド元利定額方式」です。
この方式は、利用残高の増減に応じて毎月の返済額が自動的に変動(スライド)する仕組みを指します。例えば、残高が10万円未満なら月々5,000円、10万円〜20万円なら月々1万円といった設定です。問題は、毎月の支払額の中に「利息(手数料)」が含まれている点にあります。
一般的なクレジットカードのリボ払い実質年率は年15.0%〜18.0%と、銀行のフリーローンやマイカーローンと比較しても極めて高水準です。残高が30万円ある状態で毎月1万円を返済する場合、初月の手数料だけで約3,750円(30万円×15%÷12ヶ月)が差し引かれ、元金はわずか6,250円しか減りません。支払っている感覚はあるのに借入元金が一向に減らない「リボ地獄」と呼ばれる現象の正体は、この利息優先の徴収システムにあります。
さらに恐ろしいのは、リボ払い専用カードの設定や初回キャンペーンの自動登録などにより、利用者が「リボ払いを使っている自覚がないまま残高を積み上げてしまうケース」が後を絶たない点です。利用明細の「リボ残高」を定期的に確認しない限り、手数料の雪だるま式増加に気付けないリスクを孕んでいます。
【徹底比較】どっちがお得?実質年率シミュレーションと支払い総額の違い
では、実際に同じ買い物をした場合、リボ払いと分割払いで手数料負担にどれほどの差が出るのでしょうか。具体的なモデルケースを用いて試算を行いました。
【条件:30万円のノートPCを購入/実質年率15.0%】
▼ 分割払い(10回払い)の場合
・毎月の支払額:約32,060円(元金+手数料)
・手数料総額:約20,625円
・支払い総額:約320,625円
・返済期間:10ヶ月で確実に終了
▼ リボ払い(毎月1万円の元利定額コース)の場合
・毎月の支払額:10,000円固定
・手数料総額:約63,700円
・支払い総額:約363,700円
・返済期間:36ヶ月(3年)
シミュレーション結果からも明らかな通り、同じ30万円の買い物であっても、毎月の支払額を抑えようとしてリボ払いを選ぶと、手数料だけで4万円以上の差が生じます。返済期間も3倍以上に延びてしまいます。もちろん、分割払いでも24回や36回といった超長期の回数を指定すれば手数料は膨らみますが、「計画的に最短回数で終わらせられる」という点で、分割払いの方が圧倒的にコントロールしやすいと言えます。
見落としがちな裏ワザ|2回払い手数料無料と分割払いの賢い使い分け
高額な出費を分散させたいとき、手数料を1円も払わずに済む強力な選択肢が存在します。それが「2回払い」と「ボーナス一括払い」です。
多くの主要クレジットカード(JCB、三井住友カード、楽天カードなど)では、3回以上の分割払いやリボ払いには実質年率12.0%〜15.0%程度の手数料が発生しますが、「2回払い」および「ボーナス一括払い」は手数料無料(金利0%)で利用できます。例えば10万円の家電を購入した場合、翌月に5万円、翌々月に5万円を支払えば、手数料は一切かかりません。
手元のキャッシュを一気に減らしたくない場合は、まず「2回払いで対応できないか」を検討するのが鉄則です。2回では月々の家計が苦しい場合に限り、3回〜6回程度の最小限の回数で分割払いを利用するのが、最も金利負担を最小化する賢い立ち回りとなります。
もしリボ残高が膨らんだら?今すぐできる繰り上げ返済方法と対策
すでにリボ払いを利用してしまっている、あるいはキャンペーンなどで自動的にリボ設定になっていた場合、放置するのが最も危険です。手数料負担を最小限に抑えて脱出するための具体的なステップを実行する必要があります。
最も有効な対策は「繰り上げ返済(随時返済)」です。リボ払いの手数料は「日割り計算」で残高に対して発生するため、1日でも早く元金を減らすことが直結して手数料の削減につながります。
多くのクレジットカード会社では、会員専用アプリやWEBサイトから「今月だけ支払額を5万円増額する」「全額一括返済する」といった変更が数タップで可能です。また、提携銀行やコンビニのATMから直接リボ残高を追加返済できるカードも多く存在します。ボーナスや臨時収入が入ったタイミングで最優先でリボ残高に充当することが、最大の資産防衛策となります。
【クレジットカード手数料比較】知っておくべき利息計算と金利負担の仕組み
支払方法を選択する基準を持つために、クレジットカードの支払い方法ごとの手数料体系を一覧で整理しておきましょう。
・1回払い/2回払い/ボーナス一括払い:手数料無料(金利0%)
・分割払い(3回〜24回以上):実質年率 12.0%〜15.0%程度(指定回数で均等返済)
・リボ払い:実質年率 15.0%〜18.0%程度(利用残高全体に対して日割りで発生)
・スキップ払い(支払月を最大半年後などに据え置く方式):実質年率 15.0%程度
分割払いの手数料は「利用金額×(100円あたりの分割手数料係数)」で算出されるのに対し、リボ払いの手数料は「締切日の利用残高×実質年率÷365日×利用日数」で計算されます。リボ払いは「過去の残高すべてに金利がかかり続ける」という特性を持つため、新規の買い物を重ねるほど金利負担の比率が爆発的に高まります。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:レジで「リボ払いで」と頼むのは恥ずかしいのですが、あとから変更できますか?
A1:はい、ほとんどのクレジットカードでは、店頭で「1回払い」と指定した後に、WEB会員ページや公式アプリから「あとから分割」や「あとからリボ」へ変更が可能です。ただし、一度リボに変更すると解除するまで自動適用される設定もあるため、変更後の支払い設定には十分注意してください。
Q2:分割払いの審査はリボ払いよりも厳しいですか?
A2:基本的には同一の「割賦利用可能枠(ショッピング枠)」の範囲内で処理されるため、個別の支払方法によって審査基準が劇的に変わることはありません。ただし、すでに多額のリボ残高を抱えている場合は、利用限度額の引き下げや新規分割払いの利用が制限されるケースがあります。
Q3:分割払いとリボ払い、信用情報(クレヒス)に悪影響があるのはどっち?
A3:期日通りに返済している限り、分割払い・リボ払いのどちらを利用しても信用情報機関(CICやJICC)に傷がつくことはありません。しかし、住宅ローンや自動車ローンの本審査を受ける際、「リボ払いの残高が高額に残っている」と借入可能額が減額されたり、審査で不利に働くケースが多々あります。
まとめ:損をしないための最適なキャッシュレス決済術
リボ払いと分割払いは、似て非なる決済手段です。「毎月の支払額を一定にできる」という甘い言葉の裏には、長期にわたる高い手数料負担という大きな代償が存在します。
高額な商品を購入する際の鉄則は、まず「1回払い」または手数料無料の「2回払い・ボーナス一括払い」を検討することです。どうしても支払いを分散させたい場合は、完済時期が明確な「分割払い」を最小回数(3回〜6回程度)で指定しましょう。リボ払いは、突発的なアクシデントで一時的に利用する場合を除き、基本的には利用を避ける、または利用後すぐに繰り上げ返済を行うのが、手数料で大損しないための最適解です。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。