消費税は何に使われるのか?社会保障4経費と法人税穴埋めの真相
毎日の買い物やサービスの利用時に支払っている消費税。標準税率10%・軽減税率8%が生活に定着した現在でも、「自分が納めた税金は本当に役立っているのか」「何に使われているのか実感が湧かない」と感じる人は少なくありません。
国の公式発表では、消費税の使い道は社会保障の安定財源と位置づけられています。しかしインターネット上や一部の経済論壇では「実態は大企業向けの法人税減税の穴埋めではないか」という疑問も根強く存在します。私たちが納める消費税の使途について、国の一般会計予算や財務省の公式データをもとに、その実態と構造的な真相をわかりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
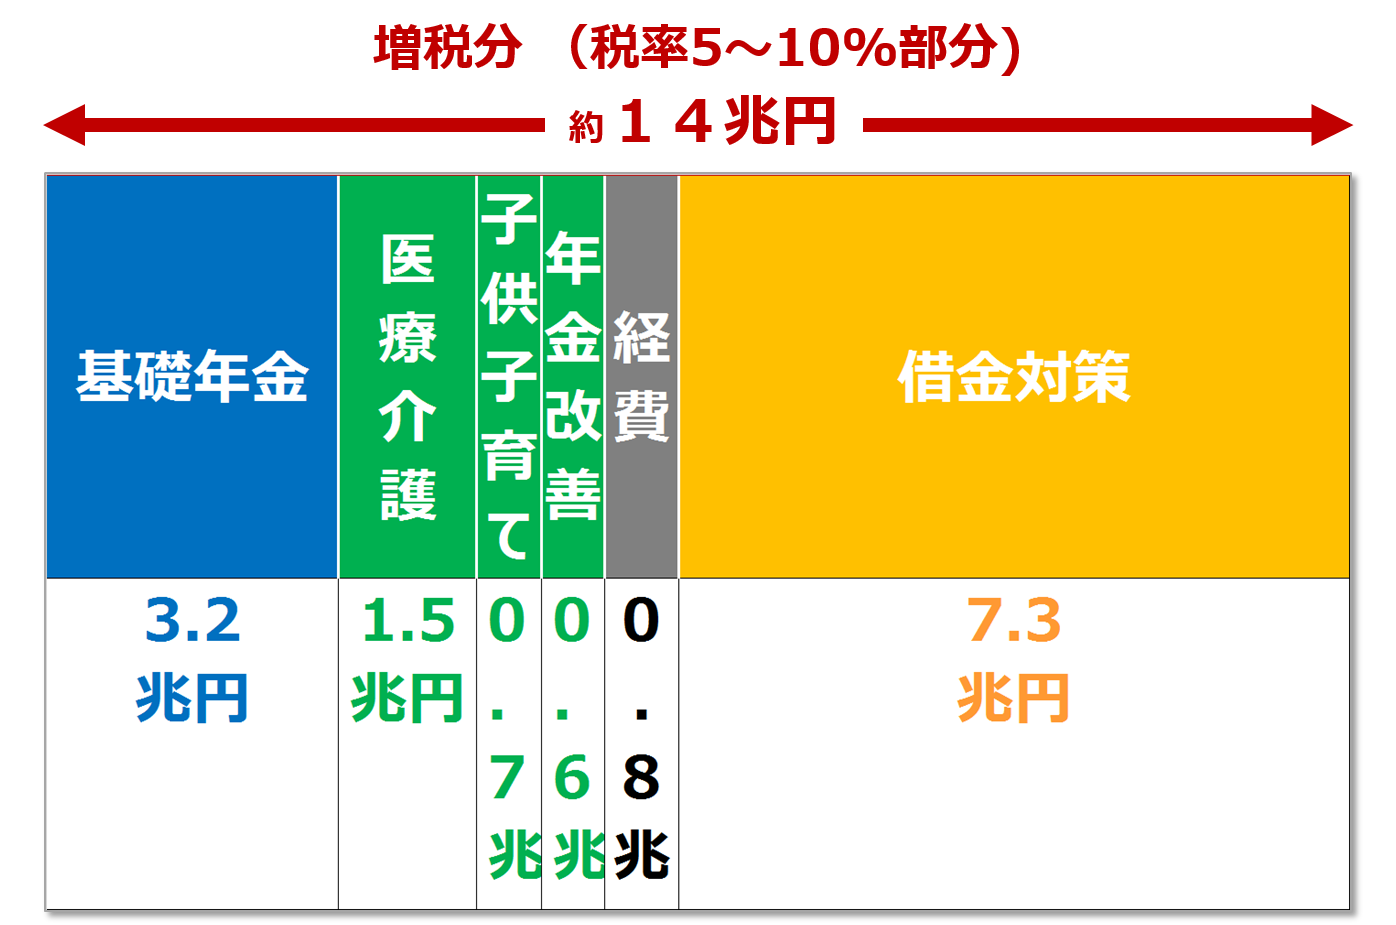
- 要点1:消費税収(国・地方)は法律上、全額が「年金・医療・介護・子ども子育て」の社会保障4経費に充てられている。
- 要点2:「法人税の穴埋め」と呼ばれる背景には、過去30年以上にわたる税制改革の中で法人税減税と消費税増税が同時並行で進んだ歴史的経緯がある。
- 要点3:急速な少子高齢化で社会保障費が膨張し続けており、年間20兆円を超える消費税収でも社会保障費全体の約6割しか賄えていないのが実情である。
【基本解説】消費税は何に使われる?法律で定められた「社会保障4経費」の内訳
私たちが納めた消費税が何に使われているのかを知る上で、まず押さえるべきは法律上の使途規定です。2014年の「社会保障と税の一体改革」以降、消費税法第1条第2項において、消費税(国税分)の収入はすべて社会保障施策に要する経費に充てることが明記されています。
この使途は社会保障4経費と呼ばれ、具体的には以下の4分野に限定されています。
【消費税が充当される社会保障4経費】
・年金:基礎年金の国庫負担割合(2分の1)を維持するための財源
・医療:高齢者医療制度への公費投入や診療報酬の公費負担分
・介護:介護保険制度における公費負担分(施設サービスや在宅介護支援)
・子ども・子育て:待機児童対策、幼児教育・保育の無償化、児童手当の拡充など
また、私たちが支払う消費税10%のうち、7.8%が国税(消費税)、2.2%が地方税(地方消費税)という内訳になっています。地方税分についても、その一部は「地方消費税交付金」として都道府県から市町村へと配分され、地域の社会保障財源として活用されています。
【図解解説】国の一般会計歳出と消費税収のリアルな配分実態
「全額が社会保障に使われているなら、なぜ社会保障費が足りないのか」という疑問が生じます。その理由は、国の一般会計歳出の規模と消費税収のギャップにあります。
国の年間予算(一般会計歳出)において、社会保障関係費は約38兆円規模に達しており、歳出全体の3割以上を占める最大の支出項目です。これに対し、国税分の消費税収は年間約23兆〜24兆円程度にとどまります。
つまり、消費税収のすべてを社会保障に投じても約14兆〜15兆円が不足しており、その不足分は所得税や法人税などの一般財源、さらには将来世代へのツケである新規国債の発行(借金)によって補填されているのが実態です。消費税が他の政策(公共事業や防衛費など)に横流しされているのではなく、むしろ社会保障費そのものが巨大すぎて消費税収だけでは到底足りていないという構造が存在します。
「法人税の穴埋め」の真相とは?噂が広まった背景と数字のカラクリ
ネットや街頭演説などで頻繁に目にする「消費税は法人税減税の穴埋めに使われた」という言説。この噂にはどのような根拠と背景があるのでしょうか。
批判派が根拠とするのは、1989年の消費税導入(税率3%)以降の累積データです。消費税の導入から現在までの約35年間で、消費税収の累計増加額と法人税収の累計減少額がほぼ同水準(約300兆円規模)で推移してきたという事実があります。
【法人税穴埋め説が主張される理由】
1. 税率の推移:消費税率が3%→5%→8%→10%と引き上げられる過程で、法人税の実効税率は約50%から20%台後半へと段階的に引き下げられた。
2. 直間比率の是正:所得税や法人税などの「直接税」を減らし、消費税などの「間接税」を増やす税制改革が推進された。
一方、財務省や政府側の見解は異なります。法人税率の引き下げは、グローバル化の中で日本企業の国際競争力を維持し、海外への生産拠点流出(産業の空洞化)を防ぐための経済政策であり、消費税収を意図的に法人税の減収補填に流用したわけではないと説明しています。また、法人税収の減少にはバブル崩壊後の長期デフレやリーマンショックによる企業収益の悪化も大きく影響しています。
法律上・予算上は消費税が直接法人税の穴埋めに使われているわけではありません。しかし、「国全体の税制改革の歴史」として俯瞰した際、結果的に法人税減税の穴を消費税増税が埋める形になったことは否定できず、これが「穴埋め説」が根強く支持される理由となっています。
消費税率引き上げの経緯と「軽減税率制度」の現在地
消費税が社会保障の財源として位置づけられるまでには、度重なる制度改正の歴史がありました。
【消費税率引き上げの主な歩み】
・1989年(平成元年):税率3%で導入(使途は特定されず一般財源扱い)
・1997年(平成9年):税率5%へ引き上げ(地方消費税1%を導入)
・2014年(平成26年):税率8%へ引き上げ(法律で社会保障目的に使途を限定)
・2019年(令和元年):税率10%へ引き上げ(軽減税率制度および幼児教育・保育無償化を導入)
2019年の10%引き上げ時には、低所得者層への配慮として日々の生活必需品に対する軽減税率制度(8%)が導入されました。対象品目は「酒類・外食を除く飲食料品」と「定期購読の新聞(週2回以上発行)」です。
軽減税率は家計の負担を一定程度緩和したものの、国にとっては年間約1兆円規模の税収減要因となっており、その財源確保や事業者側のインボイス制度対応を含め、制度の維持・運用には多面的な議論が続いています。
【2026年最新】税制改正動向と消費税を巡る今後の議論
少子高齢化がピークへ向かう中、国の財政構造と税制のあり方は大きな転換点を迎えています。
政府は「子ども未来戦略」に基づき、児童手当の所得制限撤廃や支給期間延長など少子化対策の大規模な拡充を進めています。この財源として、公的医療保険料に上乗せして徴収する「子ども・子育て支援金制度」が導入されるなど、消費税以外のルートでの財源調達も模索されています。
一方で、医療・介護現場の人手不足や物価高騰に伴うコスト増、さらに年金給付の維持に向け、中長期的には「現行の10%という消費税率のままで社会保障制度を維持できるのか」という根本的な問いが常に投げかけられています。給付付き税額控除の導入議論や、防衛財源・脱炭素投資との優先順位の調整など、税制改正を巡る議論はこれまで以上にシビアな局面にあります。
【消費税の使い道】に関するよくある質問(FAQ)
Q1:消費税は本当に防衛費や公共事業には使われていないのですか?
A1:予算の仕組み上、使われていません。国税分の消費税収はすべて「社会保障関係費」として予算計上されており、防衛費や公共事業費は法人税、所得税、その他の税収、国債などで賄われています。
Q2:地方自治体に分配された消費税は何に使われていますか?
A2:地方消費税や地方消費税交付金として自治体に配分された税収も、地方税法によって「地域の社会保障施策(医療助成、介護施策、保育サービスの拡充など)」に要する経費に充てることが定められています。
Q3:消費税が社会保障に使われているのに、なぜ自己負担額や保険料が上がるのですか?
A3:高齢化のスピードが速く、医療や介護を必要とする人口が急増しているためです。社会保障費の増加ペースが消費税の増収分を大きく上回っており、税金だけでは追いつかず、保険料の引き上げや現役並み所得者の窓口負担割合引き上げ(2割〜3割負担など)で対応せざるを得ない状況が続いています。
まとめ:消費税の使途を正しく知ることが社会を考える第一歩
私たちが納める消費税は、法律の規定通り全額が社会保障4経費(年金・医療・介護・子ども子育て)の財源として活用されています。しかし、膨らみ続ける社会保障費全体から見れば消費税収だけでは不足しており、国の財政は依然として厳しい状況にあります。
「法人税の穴埋め」という批判も、制度上の直接的な流用ではないものの、過去の税制改革全体のバランスを見る上で重要な視点です。税金がどこから集められ、どのように使われているのかを一人ひとりが正確に把握し、持続可能な社会保障のあり方を注視していく必要があります。 (出典: 消費 税 は 何 に 使 われる(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。