三井住友信託ライフガイド完全攻略!DC残高確認とおすすめ運用法
勤務先の企業型確定拠出年金(企業型DC)や個人型確定拠出年金(iDeCo)で、三井住友信託銀行のプランに加入しているものの、「最初に届いた書類をどこかにしまい込んだままログインすらしていない」というビジネスパーソンは少なくありません。2026年現在のインフレ環境下において、資産の配分を初期設定のまま放置しておく行為は、実質的な資産価値の目減りに直結します。
加入者向けWebポータル「三井住友信託ライフガイド」は、手元のスマートフォンやパソコンから資産状況を可視化し、適切な運用へ舵を切るための必須ツールです。本記事では、ログインやパスワード紛失時の対処法から、残高・評価損益の正しい見方、利回りを底上げする運用商品の選び方、さらには受け取り時の税金対策までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「三井住友信託ライフガイド」は確定拠出年金の残高照会・配分割合の変更・スイッチングを完結できる公式加入者ポータル。
- 要点2:ログインIDやパスワードを紛失しても、オンライン申請または専用コールセンターで再発行手続きが可能。
- 要点3:定期預金などの元本確保型に偏ったポートフォリオを見直し、投資信託を活用した積極運用へシフトすることが将来の資産格差を分ける。
【ログイン手順】三井住友信託ライフガイドのアクセスとID・パスワード再発行の流れ
三井住友信託銀行が運営管理機関を務める確定拠出年金に加入すると、日本インベスター・ソリューション・アンド・テクノロジー(JIS&T社)などから初期の登録書類が郵送されます。ライフガイドへのログインには、この書類に記載されている「加入者番号(口座番号)」および「初期パスワード」が必要です。
日頃からログインしていないと直面しやすいのが、認証情報の紛失トラブルです。万が一、ユーザーIDやパスワードが分からなくなった場合は、以下のステップで再発行の手続きを進めてください。
【オンラインによるパスワード再発行】
ライフガイドのログイン画面下部にある「パスワードをお忘れの方」リンクから進み、登録済みの加入者番号、氏名、生年月日、登録メールアドレスを入力します。本人確認が完了次第、再設定用のURLが送付されます。
【コールセンターへの問い合わせ】
加入者番号そのものが不明な場合や、登録メールアドレスが現在使えない場合は、Web上での即時復旧ができません。その際は、プラン専用のコールセンター(問い合わせ電話番号)へ連絡を入れ、再発行書類の郵送を依頼する必要があります。手元に年金手帳やマイナンバーカードなどの本人確認書類を準備して電話をかけるとスムーズです。
【残高照会と評価損益】加入者ポータルの見方と現在の資産状況チェック法
ログインに成功したら、まず確認すべきはトップ画面に表示される「残高照会」と「評価損益」です。ここでは、拠出された掛金の累計額に対して、現在の運用資産がいくらになっているのかが一目で把握できます。
加入者ポータルの評判について現場の声を追うと、「スマートフォン画面に最適化されており、資産推移のグラフが見やすい」「商品ごとの運用実績が直感的に分かる」といった操作性の高さを評価する声が目立ちます。一方で、「どの数値を改善指標にすればいいか判断に迷う」という戸惑いも散見されます。
画面をチェックする際は、単に合計資産残高を見るだけでなく、「運用利回り(通算利回り)」と「資産別構成比」に着目してください。もし運用利回りが0%台前半にとどまっているなら、毎月の掛金がほとんど増えていないシグナルです。物価が上昇傾向にある局面では、資産の購買力を維持するためにも構成比の見直しが急務となります。
【2026年最新】企業型DC・iDeCoのおすすめ運用商品と資産配分の考え方
三井住友信託銀行のラインナップには、大きく分けて「元本確保型」と「投資信託」の2系統が存在します。それぞれの特性を理解し、自分の年齢やリタイアまでの期間に応じた適切な商品を選ぶことが肝要です。
1. 元本確保型(定期預金・保険商品)のリアル
元本が保証される安心感はあるものの、付与される金利は極めて低水準です。インフレ率を下回る状態が続けば、名目上の金額は減らなくても、実質的な価値は目減りしていきます。定年退職まで10年以上の期間がある現役世代が、掛金の全額を元本確保型に置くのは資産形成の観点から非効率と言わざるを得ません。
2. 投資信託(株式型・債券型・バランス型)の選び方
長期積立運用のコア(中心)として有力な選択肢となるのが、低コストなインデックスファンドです。
- 先進国株式・全世界株式インデックスファンド:世界経済の成長果実を享受し、中長期で高いリターンを目指す場合の最有力候補。
- 国内株式インデックスファンド(TOPIX連動など):日本企業の成長に期待する場合にポートフォリオの一部へ組み入れ。
- バランス型ファンド:国内外の株式や債券に自動で分散投資を行ってくれるため、自身で細かなリバランスを行う手間を省きたい初心者に適しています。
【実践ガイド】掛金の配分割合変更と保有商品のスイッチング手順
運用資産を見直す際、ライフガイド上で行う操作には「配分割合の変更」と「スイッチング(預け替え)」の2種類があります。この2つの違いを正確に理解しておく必要があります。
【掛金の配分割合変更(これからの購入分を変える)】
翌月以降に会社や自身が拠出する掛金で、どの商品を何パーセントずつ購入するかを指定する手続きです。
- ライフガイドメニューから「掛金の配分割合変更」を選択。
- 運用商品一覧から希望する投資信託を選び、合計が100%になるよう数値を入力。
- 確認画面を経て申し込みを完了(手数料は無料)。
【スイッチング(すでに持っている資産を売却して別商品を買う)】
過去に積み立ててきた「定期預金」などを売却し、その代金で「外国株式ファンド」などを新規に買い直す手続きです。
- メニューの「スイッチング」を選択。
- 売却したい商品と売却金額(または口数・割合)を指定。
- 売却資金で購入したい商品を割り当てて注文を確定。
【出口戦略の比較】受取方法は「一時金」か「年金」か?税金で損をしない選択肢
確定拠出年金は、60歳以降の受取時にどのような形式を選ぶかによって、課される税金の額が大きく変動します。主な受取方法は「一時金(一括受取)」と「年金(分割受取)」、そしてその2つを組み合わせる「併用」です。
1. 一時金で受け取る場合(退職所得控除)
一括で受け取る場合は「退職所得」として扱われます。勤続年数(または拠出年数)に応じた退職所得控除が適用され、控除枠を超えた分についても「2分の1」を掛けた金額のみが課税対象となるため、税制上の優遇措置が非常に手厚いのが特徴です。会社の退職金との合算ルールに注意が必要ですが、多くのケースで最も手取り額を増やしやすい受取方法です。
2. 年金形式で受け取る場合(公的年金等控除)
5年〜20年などの期間に分けて定期的に受け取る方式です。こちらは「雑所得」として扱われ、公的年金等控除が適用されます。ただし、公的年金(国民年金・厚生年金)の受給額が多い人は控除枠をオーバーしやすく、毎年の所得税や住民税、さらには国民健康保険料の負担が増加するリスクがある点に留意しなければなりません。
定年後のキャッシュフローや他の退職給付とのバランスをシミュレーションし、最適な組み合わせを選択することが資産の最大化につながります。
【三井住友信託ライフガイド】に関するよくある質問(FAQ)
Q1:ライフガイドのユーザーIDやパスワードが届いた記憶がありません。どこを確認すればよいですか?
A1:企業型DCに加入した直後、勤務先へ登録している自宅住所宛てに「確定拠出年金 お取引の手引き」や「加入登録通知書」といった親展書類が郵送されています。手元に見当たらない場合は、人事・総務部門に加入状況を確認するか、三井住友信託銀行のコールセンターへ再発行を依頼してください。
Q2:これまでずっと元本確保型の定期預金を選んでいましたが、今から投資信託へ変更しても遅くありませんか?
A2:決して遅くありません。運用期間が数年以上残っていれば、積立投資のドル・コスト平均法を活かしたリスク分散が十分に機能します。まずは毎月の配分割合を株式型インデックスファンドに切り替え、既存の定期預金残高を段階的にスイッチングしていく方法がおすすめです。
Q3:転職や退職をした場合、ライフガイドのアカウントはどうなりますか?
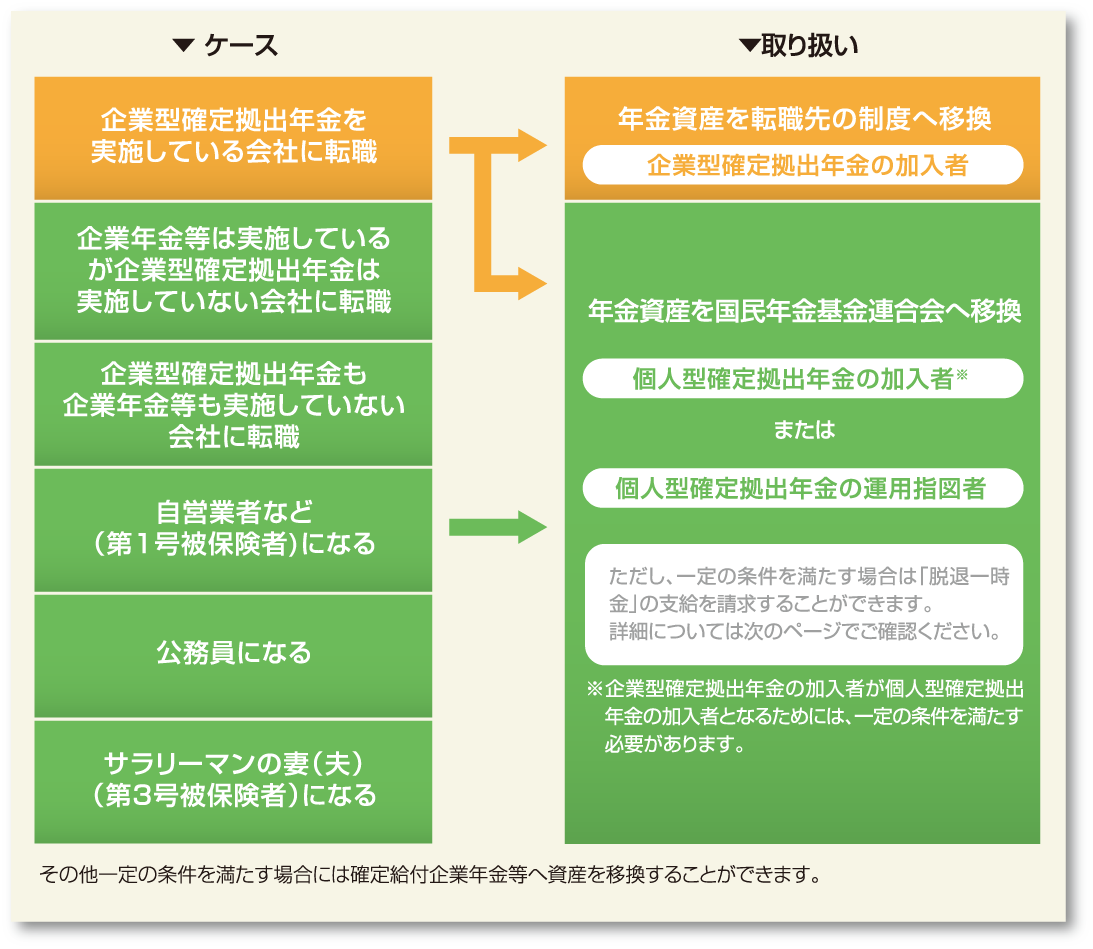
A3:転職先に企業型DCがある場合は移換手続きを行い、転職先にない場合や独立・退職した場合は個人型確定拠出年金(iDeCo)への移換手続き(ポータビリティ手続き)が必要です。手続きを6カ月以上放置すると、資産が自動的に国民年金基金連合会へ仮現文化(現金化)されて移管され、管理手数料が差し引かれ続けるため速やかな対応が求められます。
まとめ:ライフガイドを賢く活用して将来の資産形成を盤石に
確定拠出年金は「加入した後のメンテナンス」を行って初めてその真価を発揮します。運用手数料が優遇され、運用益が非課税になる強力な制度を活用しない手はありません。
まずは一度、三井住友信託ライフガイドにログインし、ご自身の「運用利回り」と「ポートフォリオの内訳」を確認することから始めてみてください。初期設定のまま眠っていた資産を自らの手で動かす第一歩が、豊かな将来を切り拓く礎となります。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。