年収500万の手取りはいくら?独身・既婚別の月収と生活費のリアル
国税庁の民間給与実態統計調査において、上位およそ3割に位置する「年収500万円」。平均年収を上回るひとつのステータスでありながら、実際に給与明細を開くと「引かれる額が多すぎて手元に残らない」と驚く人が少なくありません。
額面500万円から容赦なく差し引かれる所得税、住民税、そして重くのしかかる社会保険料。世帯構成や扶養家族の有無によって、実際に口座へ振り込まれる金額には数十万円単位の差が生まれます。手取りの実態と生活水準、賢い防衛策までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の手取り年額は独身で約390万円(手取り率約78%)、扶養ありの既婚世帯で約405万〜415万円が相場。
- 要点2:ボーナスなしなら月の手取りは約32.5万円、年2回計100万円の賞与がある場合は月々約26万円+ボーナス手取り約39万円×2回。
- 要点3:家賃適正相場は8万〜10万円が安全圏。ふるさと納税(上限約6.1万円)や住宅ローン控除の活用が手取り防衛のカギとなる。
【2026年最新】年収500万円の手取りシミュレーション|独身・既婚・子持ちの差を比較
年収500万円といっても、全額を自由に使えるわけではありません。税金や社会保険料が天引きされた後の年収500万手取りシミュレーションを行うと、ライフステージごとの手取り額の差が浮き彫りになります。
家族構成別の手取り年額・月額の目安は以下の通りです。
| 世帯構成 | 手取り年額の目安 | 月の手取り目安(ボーナスなし) | 月の手取り目安(賞与年100万) |
|---|---|---|---|
| 独身(単身者) | 約388万〜395万円 | 約32.5万円 | 約26.0万円 |
| 既婚・配偶者扶養(子どもなし) | 約400万〜408万円 | 約33.7万円 | 約27.0万円 |
| 既婚・配偶者扶養+子ども1人(高校生) | 約405万〜415万円 | 約34.2万円 | 約27.5万円 |
単身世帯の場合、適用される控除が基礎控除と社会保険料控除などに限られるため、手取り率は約78%前後まで落ち込みます。一方で、配偶者控除や扶養控除が適用される世帯では課税所得が圧縮され、手取り年額が10万〜25万円程度手元に多く残る計算です。
税金と社会保険料のリアルな控除額内訳|所得税・住民税・社保で引かれる110万円
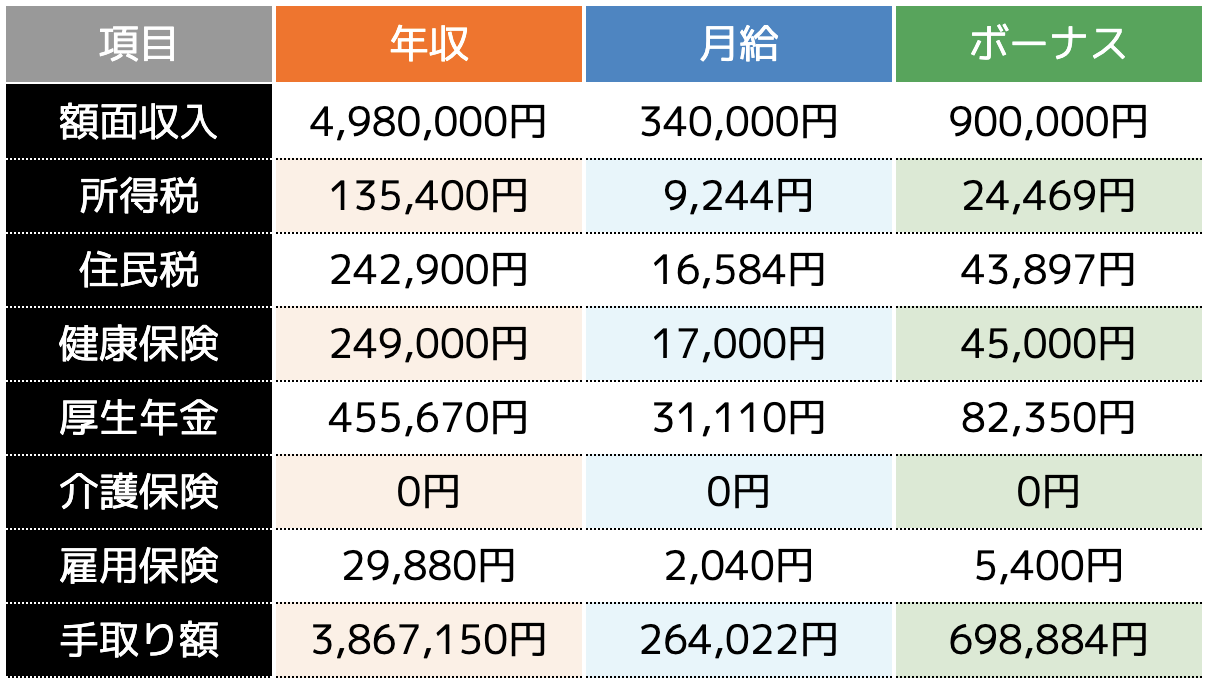
額面500万円から一体いくら引かれているのか、その内訳を直視すると負担の大きさが分かります。年収500万税金計算において、天引きされる項目は大きく「社会保険料」と「税金(所得税・住民税)」の2系統に分かれます。
独身(40歳未満)をモデルとした場合の控除内訳は次の通りです。
- 健康保険料・厚生年金・雇用保険:合計で年収500万社会保険料控除額は約73万〜75万円
- 所得税:約13.5万〜14.5万円
- 住民税:約24万〜25万円
- 控除合計額:約110万〜115万円
年収500万所得税住民税内訳を見ると、所得税よりも住民税の負担が重い点に気づきます。さらに深刻なのは社会保険料です。厚生年金(約45.7万円)と健康保険料(約25万円)だけで年間70万円を超えており、額面給与の約15%が社会保険料として自動的に徴収されています。
ボーナスの有無でどう変わる?月々の手取りと賞与支給額のリアル
同じ年収500万円でも、年俸制でボーナスがないケースと、年2回の賞与が手厚い企業とでは日々の家計感覚がまったく異なります。年収500万月の手取りを把握する際は、賞与の配分割合を正確に計算しなければ家計破綻を招きかねません。
例えば、夏冬合わせて「額面100万円(各50万円)」の賞与が出る給与体系の場合、月給の額面は約33.3万円となります。ここから社保や税金を引いた毎月の手取り額は約26万円です。そして、年収500万ボーナス手取りは1回あたり約39万円(年間で約78万円)となります。
一方、ボーナスが一切ない企業では月給額面が約41.6万円となり、毎月の手取りは約32.5万円です。毎月安定して30万円以上が口座に入るため日々の資金繰りは楽になりますが、賞与というまとまった臨時収入は見込めません。ボーナス払いで大型ローンを組んでいる場合、手取り78万円前後をどう配分するかが極めて重要です。
独身・既婚子持ちの生活レベル検証|家賃適正相場と貯金平均割合
手取り390万円台の生活とは、具体的にどの程度の暮らしぶりなのでしょうか。単身者とファミリー層それぞれの家計内訳を検証します。
【独身世帯】外食や趣味に余裕があるが油断は禁物
年収500万独身生活費は、月手取り約26万円(ボーナス併用時)でも比較的ゆとりのある暮らしが可能です。年収500万家賃適正相場は手取りの3分の1以下である「8万〜8.5万円」が適正ライン。都心部でも1K〜1LDKの賃貸マンションを無理なく確保できます。
食費に5万〜6万円、交際費や趣味に4万円を使っても、毎月4万〜5万円を確実に貯蓄へ回せます。ボーナス分を合わせれば年間100万円前後の貯蓄も現実的であり、年収500万貯金平均割合として推奨される「手取りの20〜25%」を十分に達成できる水準です。
【既婚・子持ち世帯】教育費と住居費のバランスがシビア
一方で、年収500万既婚子持ち世帯になると家計の景色は一変します。専業主婦(夫)と子ども1人の3人家族の場合、月手取り約27万円の中で家族全員の食費(約7万円)、ファミリー向け賃貸の住居費(約10万〜11万円)、光熱費や日用品費を賄う必要があります。
子どもの習い事や将来の大学進学費用を積み立てようとすると、手元に残る余力はわずかです。配偶者がパートタイム等で年100万〜150万円の収入を得る「世帯年収の引き上げ」を行わなければ、贅沢や突発的な出費に対応しにくいのが現実といえます。
手取りを最大化する節税術|ふるさと納税限度額と住宅ローン借入限度額の目安
引かれる税金と社会保険料を指をくわえて見ているだけでは、手元資金は増えません。手取りを少しでも最大化するための2大制度を押さえておく必要があります。
ふるさと納税の控除上限額をフル活用する
実質2,000円の自己負担で全国の返礼品が手に入るふるさと納税は、年収500万円層にとって最も手軽かつ効果的な家計防衛策です。年収500万ふるさと納税限度額の目安は以下の通りです。
- 独身・共働き世帯:約61,000円
- 夫婦(配偶者控除あり):約49,000円
- 夫婦+子ども1人(高校生):約40,000円
上限額いっぱいに寄付を行えば、翌年の住民税が控除され、高級食材や日用品の現物支給によって実質的な生活費を数万円単位で浮かせることが可能です。
マイホーム購入時の安全な住宅ローン借入額
住宅購入を検討する際、金融機関の審査上での年収500万住宅ローン借入限度額は最大で約4,000万〜4,500万円に達します。しかし、限度額いっぱいに借り入れるのは極めて危険です。
金利上昇リスクや毎月の返済負担率(手取り月収に対する返済額の割合)を考慮した場合、健全に返済を続けられる借入額の目安は3,000万〜3,500万円程度。住宅ローン減税を活用して所得税や住民税の還付を受けつつ、無理のない返済計画を立てることが生活の安定につながります。
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円で一人暮らしをする場合、貯金は月いくらできますか?
A1:家賃を8万円前後に抑え、極端な浪費をしなければ、毎月4万〜5万円、年間でボーナスも含めて80万〜100万円程度の貯蓄が十分可能です。自炊の頻度を高めればさらに貯蓄ペースを加速させられます。
Q2:40歳を過ぎると手取り額が減るのは本当ですか?
A2:事実です。40歳になると「介護保険料」の支払いが義務化されるため、健康保険料率が引き上がります。年収500万円の場合、年間で約4万〜5万円ほど社会保険料の負担が増え、その歌手取りが減少します。
Q3:年収500万円でマイカーを所有・維持するのは厳しいですか?
A3:独身であれば軽自動車やコンパクトカーを維持するのは難しくありません。ただし、駐車場代が高い都心部や、ファミリー層で教育費がかかる時期は、年間維持費(税金・保険・車検・ガソリン代で30万〜40万円)が家計を圧迫するリスクがあります。
まとめ:手取り約390万円をどう活かす?賢い家計管理と資産形成
年収500万円という数字は、日本の給与所得者全体の中で上位3割に入る堅実なポジションです。しかし、実際の年間手取り額は約390万〜410万円であり、毎月自由に使えるお金は決して無限ではありません。
手取り額を増やすためには、ふるさと納税やiDeCo(個人型確定拠出年金)、住宅ローン控除などの税制優遇制度を余さず活用することが不可欠です。引かれる税金の構造を正しく理解し、固定費を適切にコントロールしながら、新NISAなどを活用した中長期的な資産形成へ舵を切ることが豊かな将来を築く確かな一歩となります。 (出典: 年収 500 万 手取り(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。