個人事業主必見!「事業主貸」の仕訳と確定申告のミスを防ぐ全知識
個人事業主として日々の複式簿記帳簿付けを進めるなかで、多くの人が頭を悩ませるのが「事業用のお金」と「プライベートのお金」の境界線です。事業用口座から生活費を引き出したり、事業用クレジットカードで私的な買い物をしたりした際に登場するのが「事業主貸」という勘定科目です。
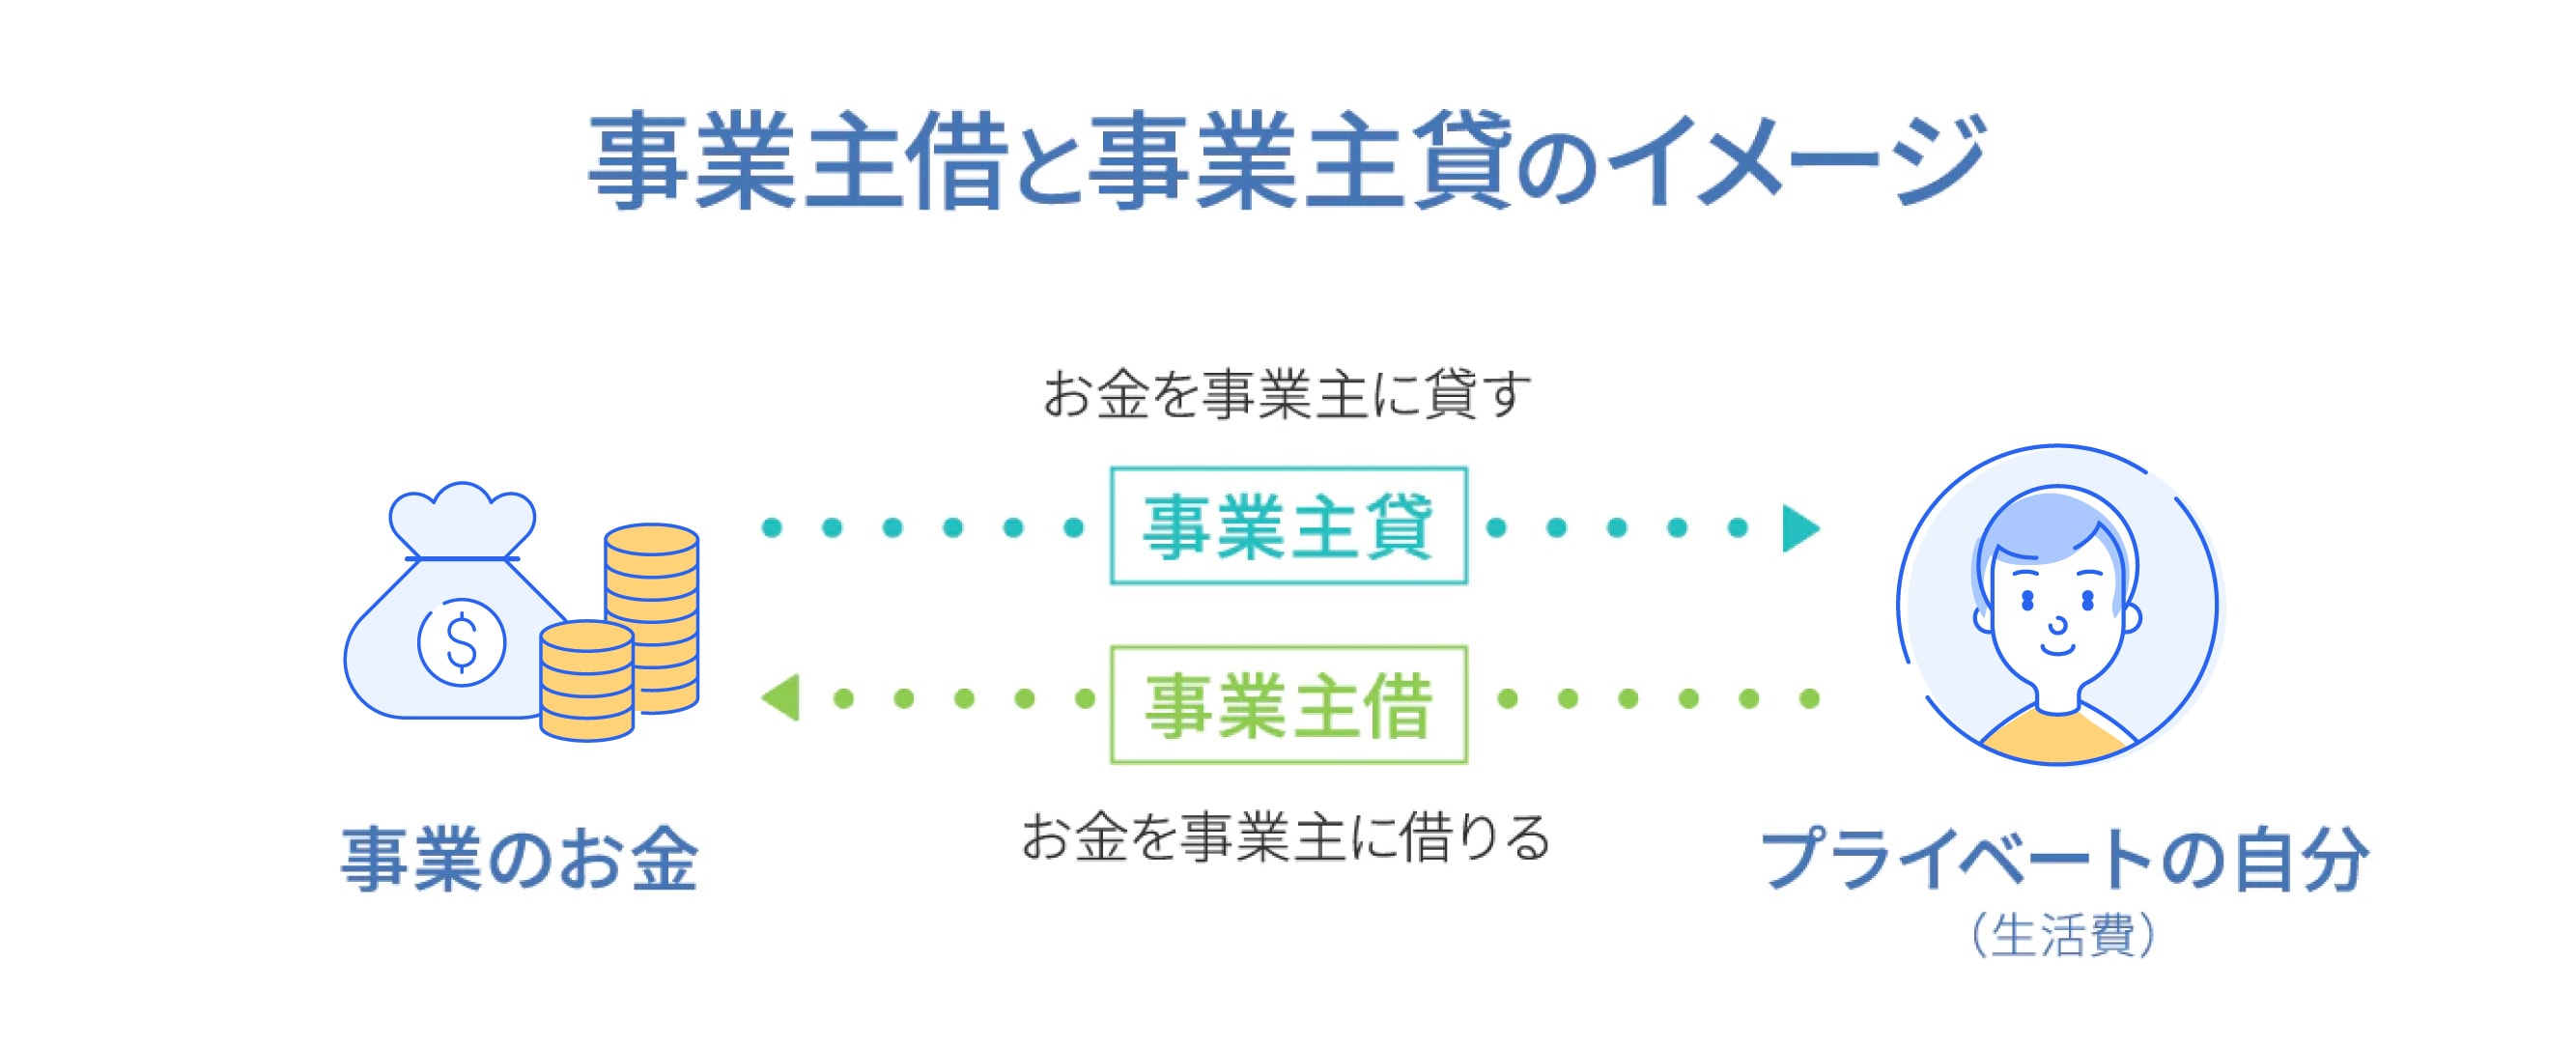
一見ややこしく思える科目ですが、本質は「事業のお金を個人(事業主)に貸し出した」という極めてシンプルな記録にすぎません。正しい仕訳パターンや「事業主借」との違い、さらには確定申告時の決算書処理をマスターすれば、帳簿の不一致や税務調査での指摘を未然に防ぐことができます。青色申告で最大65万円控除を確実に狙うための実務ノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業の資金をプライベートへ移動・支出した際」に使う個人事業主専用の資産勘定科目。
- 要点2:生活費の引き出しや事業主自身の所得税・住民税・国民健康保険料の支払いはすべて事業主貸で処理する。
- 要点3:決算書の残高は翌期首に「元入金」と合算・相殺されて自動的にリセットされるため、年末に残高が残っていても問題ない。
【基本ルール】事業主貸とは?事業資金をプライベートに動かしたときの必須科目
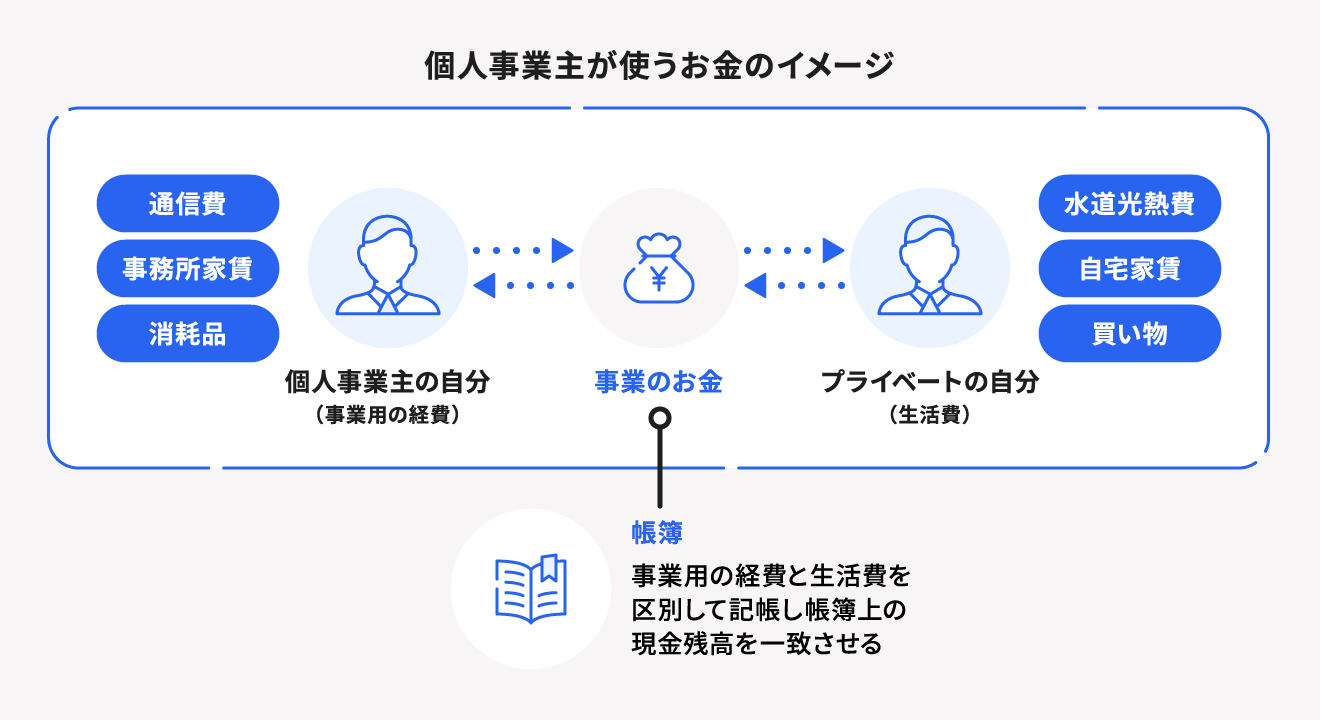
個人事業主は法人と異なり、事業主自身に「給与」を支払う概念がありません。そのため、事業で得た利益から日々の食費や家賃などの生活費を賄うには、事業用資金から個人へお金を移す必要があります。この生活費事業資金移動を複式簿記で記録するために用意されているのが「事業主貸」です。
勘定科目の分類上、事業主貸は貸借対照表(B/S)の「資産」グループに属します。「事業というひとつの組織から、事業主個人に対してお金を貸し出している」という建前をとるため、お金が事業の外に出ていく動きであっても資産の増加(借方)として記帳します。
この科目は個人事業主固有のものであり、法人決算には存在しません。青色申告決算書を作成するにあたって、プライベートな出費を経費と明確に切り離すための防波堤として機能しています。
【一目でわかる判別法】事業主貸と事業主借の違いと覚え方のコツ
帳簿付けの現場で最も混同されやすいのが事業主貸と事業主借の違いです。どちらを使うべきか迷ったときは、「主語を事業(お店・事務所)に置く」とスムーズに判断できます。
| 勘定科目 | お金の流れと意味 | 代表的な具体例 |
|---|---|---|
| 事業主貸 (資産) | 事業が事業主に貸した (事業資金 → 個人へ流出) | ・生活費を事業口座から出金 ・事業用カードで私物を購入 ・個人の所得税・住民税の納付 |
| 事業主借 (負債) | 事業が事業主から借りた (個人のポケットマネー → 事業へ流入) | ・個人資金を事業口座へ入金 ・プライベートの財布から事務用品代を立替払い ・事業用口座への預金利息入金 |
「事業用口座からお金が出ていったら事業主貸」「事業へお金が入ってきた・事業の支払いを私費で立て替えたら事業主借」と覚えるのが最短の整理法です。
【実務で即役立つ】よくある事業主貸の仕訳例とプライベート支出の処理
日々の取引で頻出するプライベート支出仕訳と事業主貸の具体的な記帳例を確認していきましょう。
① 事業用口座から生活費として20万円を引き出した場合
事業用の普通預金が減り、個人へ資金が渡った状態です。
(借方)事業主貸 200,000円 /(貸方)普通預金 200,000円
② 事業用クレジットカードで私的な衣服代30,000円を決済した場合
事業経費ではないため、経費科目ではなく事業主貸として計上します。
(借方)事業主貸 30,000円 /(貸方)未払金 30,000円
③ 事業用口座から所得税・住民税・国民健康保険料を納付した場合
事業主自身の税金や社会保険料は事業の「租税公課」や「福利厚生費」には計上できません。全額を事業主貸で処理し、確定申告の際に個人の所得控除(社会保険料控除等)として申告します。
(借方)事業主貸 50,000円 /(貸方)普通預金 50,000円
④ 自宅兼事務所の家賃100,000円を事業口座から支払い、按分比率を事業40%・個人60%とする場合
事業割合の4万円を経費(地代家賃)とし、プライベート分の6万円を事業主貸に振り分けます。
(借方)地代家賃 40,000円 /(貸方)普通預金 100,000円
(借方)事業主貸 60,000円
【年末の決算処理】残高が残る理由と「元入金相殺」によるリセットの仕組み
個人事業主確定申告の時期になると、「青色申告決算書の貸借対照表で、事業主貸の残高が数百万円残っているが大丈夫か?」という相談が多く寄せられます。
結論から言えば、12月31日時点で事業主貸に残高が残っているのは完全に正常な状態です。事業主貸と事業主借は、1年間の取引を通じて累積していく性質を持っています。
年をまたぐ際、これらの科目は事業主貸残高リセットという特有の会計処理を受けます。具体的には、翌年1月1日の期首において以下の計算式に基づき、純資産の勘定である「元入金」と合算・相殺されます。
【翌期首の元入金計算式】
期首元入金 = 前期末の元入金 + 前期末の事業主借 + 当期純利益 - 前期末の事業主貸
この相殺処理により、新年度の事業主貸・事業主借の残高はゼロから再スタートします。クラウド会計ソフト(マネーフォワード クラウド確定申告やfreee、弥生会計など)を利用している場合は、年度繰越処理を実行するだけでこの元入金相殺が全自動で行われます。
【税務調査対策】事業主貸の扱いで税務署から疑われないための3大原則
青色申告の貸借対照表処理において、税務調査官が注目するポイントのひとつが「経費と事業主貸の境界」です。適切な税務調査対策として、次の3点を徹底してください。
1. 私的支出を経費に潜り込ませない
家族との外食や私的な趣味の買い物を「会議費」「消耗品費」などとして紛れ込ませる行為は、税務調査で最も厳しく追及されます。少しでも個人的な要素が含まれる支出は、迷わず事業主貸に振り分ける潔さが結果として追徴課税のリスクをゼロにします。
2. 按分根拠を明確にメモ・記録しておく
家賃、光熱費、通信費、車両費などの家事按分では、「床面積比率」や「使用時間・日数比率」といった客観的な算出基準を設定し、事業主貸とした金額の算出根拠を保管しておきましょう。
3. 現金売上の除外を疑われない透明性
事業用口座へ生活費を戻す際や、売上金を直接プライベートで使った処理が不自然に頻発すると、「売上を抜いて個人の懐に入れているのではないか」という疑念を招きます。売上は必ず一度事業用口座に入金し、そこから生活費として事業主貸で引き出すという一方向の資金フローを確立することが信頼性につながります。
【事業主貸】に関するよくある質問(FAQ)
Q1:事業主貸の金額が年間で非常に大きくなってしまいましたが、税金は増えますか?
A1:税金には一切影響しません。所得税や住民税は「総収入金額 - 必要経費」で算出される「所得」に対して課税されます。事業主貸は経費でも売上でもなく、単なる資金移動(資産勘定)であるため、どれだけ金額が大きくても所得税額が増減することはありません。
Q2:個人事業主のふるさと納税は事業主貸で記帳してよいですか?
A2:はい、事業用口座や事業用クレジットカードでふるさと納税(寄附金)を決済した場合は「事業主貸」で仕訳します。ふるさと納税は事業上の寄付金経費ではなく、事業主個人の所得控除(寄附金控除)に該当するためです。
Q3:売上が発生した際、プライベート用の個人口座に直接入金されてしまいました。仕訳はどうなりますか?
A3:事業用ではなく個人口座に入金された場合、事業から見れば「売上金をそのまま事業主に貸し出した(渡した)」状態になります。そのため、借方を「事業主貸」、貸方を「売上高」として仕訳します。
(借方)事業主貸 100,000円 /(貸方)売上高 100,000円
まとめ:正しい帳簿管理で健全な事業運営と安心の確定申告を
事業主貸は、個人事業主が事業とプライベートの境界をきれいに保ち、税務上のクリーンさを証明するための重要な勘定科目です。「事業から個人へお金が出たら事業主貸」という基本ルールさえ押さえておけば、日々の仕訳で立ち止まることはありません。
期末に大きな残高が残っていても、それは1年間の生活費の移動が正しく集計された結果であり、翌期首の元入金相殺によってリセットされます。仕組みを正しく理解し、迷う支出は臆せず事業主貸を活用して、自信を持って青色申告決算書を完成させましょう。 (出典: 事業 主 貸(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。