専従者とは?家族給与で賢く節税する必須要件と青色・白色の違いを解説
個人事業主として事業規模が拡大し、売上が伸びてくると避けて通れないのが「重い税負担」の悩みです。所得税は累進課税が適用されるため、事業主1人に所得が集中すると税率が跳ね上がります。そこで強力な選択肢となるのが、家族に給与を支払って所得を分散させる「専従者」の仕組みです。
本来、日本の税法では生計を一にする家族への給与支払いは経費(必要経費)として認められません。しかし、一定の法的手続きと要件を満たすことで、家族への給与を合法的に経費化できる特例が設けられています。知っておくべき専従者の基本ルールから、青色申告と白色申告の決定的な格差、見落とすと損をするデメリットまで、現場の実務視点で整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者とは事業主と生計を一にする15歳以上の親族で、年間6ヶ月超(原則)その事業に専従する人を指す。
- 要点2:青色申告なら「適正額の全額経費化」が可能だが、白色申告では「最大86万円の控除」にとどまる大きな差がある。
- 要点3:専従者給与を支払うと「配偶者控除・扶養控除」が使えなくなるため、給与額の設計にはシミュレーションが不可欠。
【基本構造】専従者とは?個人事業主が知るべき制度の仕組みと節税メリット
専従者とは、個人事業主の事業に「もっぱら従事する」家族従業員を指します。税務上の正式名称は「事業専従者」と呼ばれ、個人事業主の節税対策において最もポピュラーかつインパクトの大きい手法の一つです。
家族への給与がなぜ大きな節税につながるのか、その最大の理由は「所得の分散」にあります。例えば、事業主の年間所得が800万円の場合、事業主1人で確定申告を行うと高い所得税率が課されます。しかし、配偶者を専従者にして年間240万円(月額20万円)の給与を支払えば、事業主の所得は560万円に圧縮され、適用される税率ランクを下げることが可能です。
専従者側にも所得税と住民税の計算が発生するものの、給与所得控除(最低55万円)が適用されるため、世帯全体で支払う税金・社会保険料のトータル額を大幅に抑え込める構造になっています。
【青色と白色の決定的な違い】青色事業専従者給与と白色申告専従者控除を比較
専従者制度を利用する際、事業主が「青色申告」か「白色申告」かによって、受けられる税制メリットには天と地ほどの開きが存在します。
青色申告を選択している事業主が利用できる青色事業専従者給与は、事前に税務署へ届け出た金額の範囲内であれば、支払った給与の「全額」を経費として計上できます。金額に法的な上限はなく、仕事内容に見合った正当な対価であれば、月額15万円でも30万円でも全額が必要経費として認められます。
一方、白色申告の事業主に適用される白色申告専従者控除は、給与を経費にするのではなく、一定額を所得から差し引く「控除」の扱いです。その控除額には厳格な上限が設けられており、事業専従者が配偶者の場合は最高86万円、配偶者以外の親族(子どもや親など)の場合は1人につき最高50万円までしか認められません。家族に本格的な給与を支払って節税効果を最大化したいのであれば、青色申告への移行が前提条件となります。
【必須条件を総点検】専従者給与を経費化する4大要件と副業・兼業の落とし穴
青色事業専従者給与を経費として落とすためには、税法で定められた専従者給与の要件を厳格にクリアしなければなりません。税務調査で否認されないための基本要件は以下の4点です。
1つ目は、青色申告者と「生計を一にしている配偶者またはその他の親族」であること。同居が基本ですが、生活費や学費などを同一の財布から出している別居の親族も含まれます。2つ目は、その年の12月31日時点で「年齢が15歳以上」であること(中学生は不可)。3つ目は、原則としてその年に「6ヶ月を超える期間」その事業にもっぱら従事していることです(年の途中で開業した場合などは例外規定あり)。4つ目は、事前に税務署へ届出書を提出し、記載通りの方法で支払われていることです。
注意したいのが、専従者のパートや副業の兼業条件です。「もっぱら従事(専従)」が原則であるため、専従者が他社でフルタイム勤務をしている場合はもちろん、長時間のアルバイトをしている場合も専従者とは認められません。ただし、事業主の業務に支障が出ない範囲(週に数時間の超短時間パートなど)であれば例外的に認められるケースもありますが、税務上のリスクを避けるなら専従業務に一本化するのが安全策です。
【落とし穴の真相】配偶者控除との違いと社会保険の扶養から外れる基準
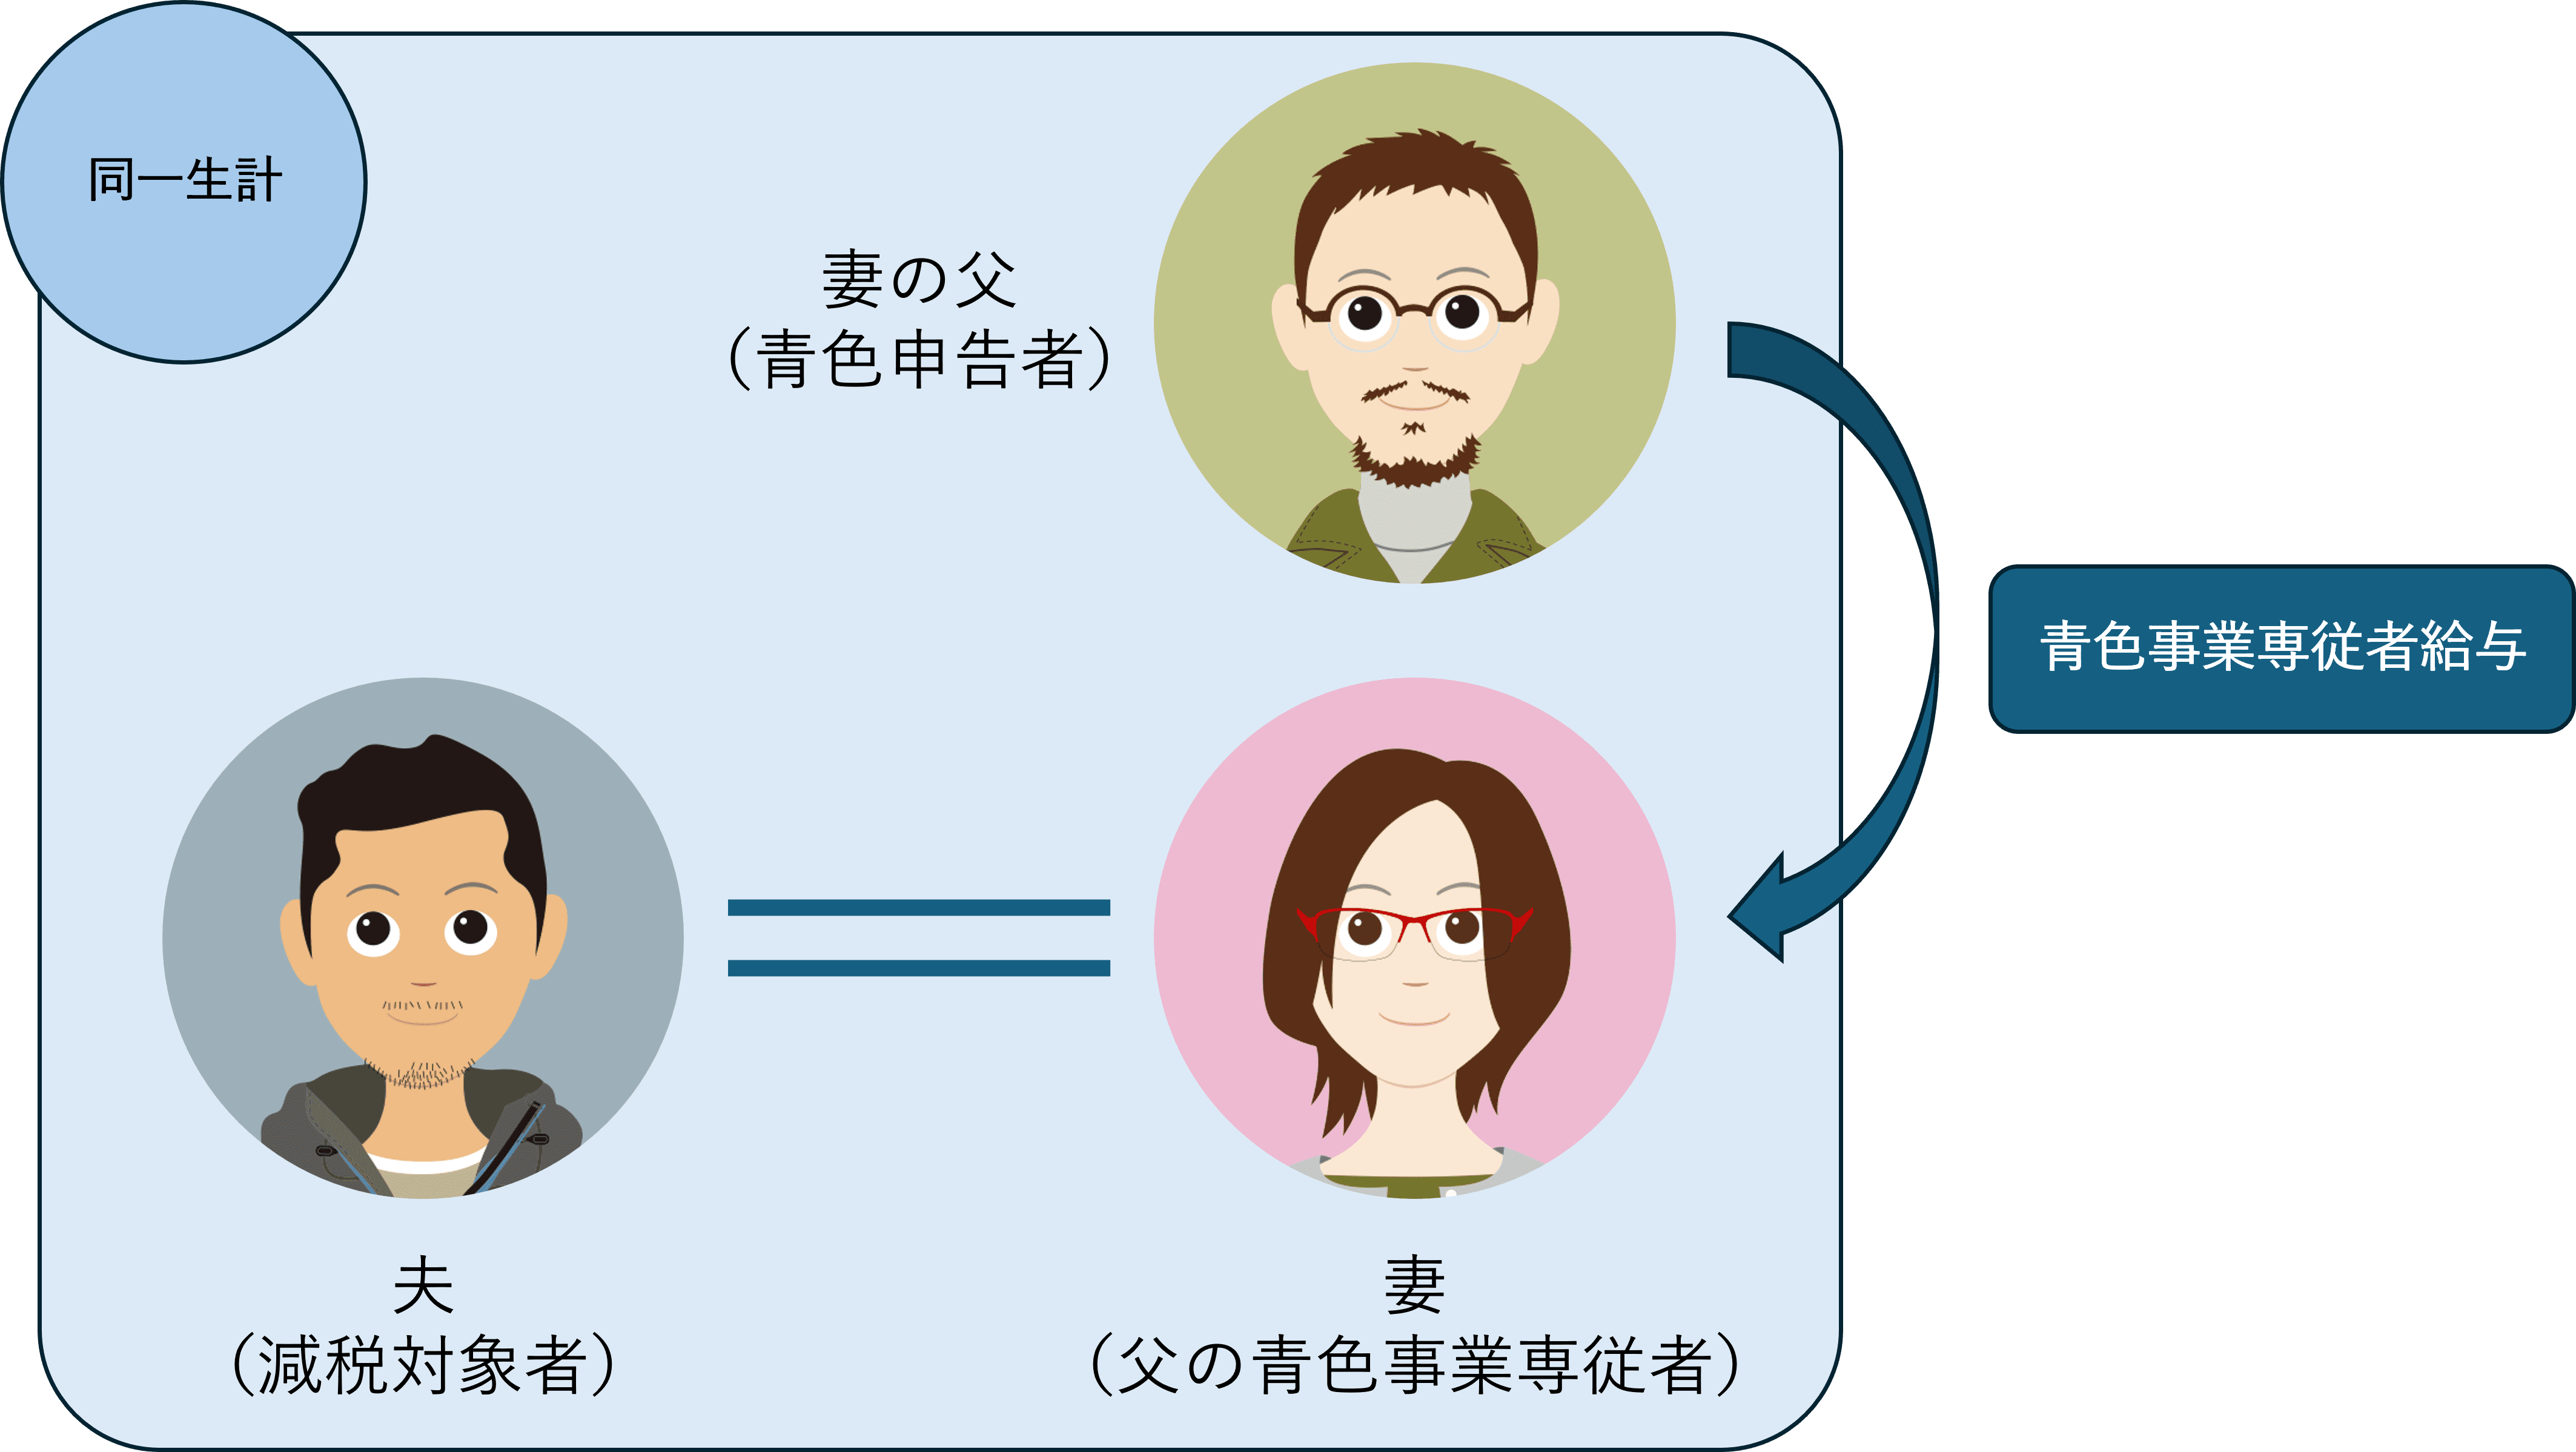
専従者制度を導入する際、最も多くの事業主が見落としがちなのが配偶者控除との違いです。税制上のルールとして、「青色事業専従者や白色の専従者控除の対象になっている親族は、配偶者控除・配偶者特別控除・扶養控除の対象から除外される」と明確に定められています。
つまり、中途半端な給与額を設定してしまうと、「控除を失ったことによる増税分」が「給与を経費にしたことによる節税分」を下回り、世帯全体で逆に損をする逆転現象が起きかねません。一般的に、専従者給与を支払うなら専従者給与の相場とされる月額10万〜25万円程度を目安に、配偶者控除(最大38万円)を明確に上回るメリットが出る水準を設計するのが定石です。
もう一つの重要テーマが社会保険の扶養から外れる基準です。事業主が「国民健康保険」に加入している場合、そもそも扶養という概念がなく家族全員の所得に応じて保険料が計算されるため、専従者給与を増やすと世帯の国保料は上がります。一方、特定の業種組合などの社会保険に加入している場合は、年収130万円(一定条件下では106万円)の壁を超えると専従者本人が社会保険に加入する必要が出てくるため、事前の試算が欠かせません。
【失敗しない手続き手順】届出書の提出期限と確定申告の家族給与手続き
青色事業専従者給与をスタートさせるには、事前の書類提出が法的に義務付けられています。手続きの核となるのが「青色事業専従者給与に関する届出書」の作成と提出です。
極めて重要なのが届出書の提出期限です。専従者給与を経費に算入しようとする年の3月15日までに税務署へ提出しなければなりません。ただし、その年の1月16日以後に新規開業した場合や、新たに専従者が加わった(結婚など)場合は、その事実が発生した日から2ヶ月以内の提出が期限となります。この期限を1日でも過ぎると、その年は専従者給与を経費にできなくなるため細心の注意を払ってください。
届出書には専従者の氏名、続柄、仕事内容のほか、「給料の支払基準・支給時期・月額」を記載します。ここで記載した金額は「支払える上限額」となるため、実際の支給額より少し余裕を持たせた適正額で届け出るのが実務上のセオリーです。
毎月の給与支払い時には原則として所得税の源泉徴収事務が発生しますが、「源泉所得税の納期の特例の承認に関する申請書」を併せて提出しておけば、毎月の納税手続きを年2回(7月と1月)にまとめることができます。年末の確定申告の家族給与手続きでは、青色申告決算書の書き方に沿って専従者給与欄に正確な支給額と氏名を記入し、確定申告書Bとともに提出することで処理が完了します。
【専従 者 と は】に関するよくある質問(FAQ)
Q1:専従者の給料はいくらに設定するのが一番節税になりますか?
A1:専従者本人の所得税・住民税がかからない「月額8万8,000円以下(年収103万円以下)」にするか、事業主の所得を大幅に下げるために「月額15万〜20万円程度」に設定するケースが多く見られます。ただし、仕事内容に対して不相応に高額な給与を設定すると、税務署から「過大役員報酬」と同様に経費否認されるリスクがあるため、他社の同職種の給料相場を逸脱しない設定が鉄則です。
Q2:届出書を出した後に専従者の給料を増額・減額したくなったらどうすればいいですか?
A2:給与を増額して届出書に記載した上限額を超える場合は、事前に「青色事業専従者給与に関する変更届出書」を税務署へ提出する必要があります。一方、資金繰り悪化などで届出額よりも低い金額を支給(減額)する場合は、変更届の提出は不要ですが、決算書には実際に支払った金額のみを計上します。
Q3:大学生や高校生の子どもを専従者にして給与を支払うことはできますか?
A3:原則として認められません。15歳以上であっても、昼間の学校に通う学生・生徒は「学業が本分」とみなされるため、「もっぱら事業に従事している」という専従要件を満たさないと判断されます。ただし、夜間部や通信制の学校に通っており、昼間はフルタイムで親の事業に従事している実態がある場合は例外として認められる余地があります。
まとめ:専従者制度を正しく理解して事業の手残りを最大化する
専従者制度は、家族の協力を得て事業を営む個人事業主にとって、手元に残る資金を最大化するための正当かつ強力な権利です。特に青色申告における青色事業専従者給与は、所得分散による劇的な節税をもたらします。
一方で、事前の届出期限の厳守や、もっぱら従事の実態、適正な給与額の設定、配偶者控除の消失といったルールを正しく把握していなければ、思わぬ追徴課税や世帯全体での手取り減少を招く危険も孕んでいます。制度の特性と要件を網羅的に理解し、自社の事業実態にマッチした給与設計を進めていくことが賢明な経営判断につながります。 (出典: 専従 者 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。