審査落ちの原因を暴く!自分がブラックリストか確認する方法と即日開示手順
「クレジットカードの新規作成に落ちた」「スマートフォンの分割購入が突如拒否された」「住宅ローンの事前審査が通らない」――予期せぬ審査落ちに直面した際、多くの人が抱くのが「自分はブラックリストに載っているのではないか」という強い不安です。日々の買い物や公共料金の支払い、スマートフォンの月額料金に含まれる端末代金の引き落としなど、些細な遅延が原因で金融事故として記録されているケースは後を絶ちません。
法的な俗称である「ブラックリスト」という名簿は実在しませんが、個人信用情報機関に「事故情報(異動情報)」が登録されている状態がこれに該当します。現在、スマートフォンがあれば誰でも即日、数分程度で自身の信用情報をオンライン開示し、事故情報の有無を直接確認できます。モヤモヤとした不安を抱え続ける前に、客観的なデータを確認することが問題解決の最短ルートです。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブラックリストの正体は信用情報機関に記録された「異動(事故情報)」であり、スマホから即日で開示確認が可能。
- 要点2:クレカや携帯割賦はCIC、消費者金融はJICC、銀行ローンはKSCと、対象の機関を選んで開示請求を行う。
- 要点3:延滞情報は完済後「最長5年」で抹消されるため、現状の記録を確認した上で正しい信用回復を行う必要がある。
【基礎知識】そもそも「ブラックリスト」とは?信用情報機関の仕組みと事故情報の定義
金融業界において「ブラックリスト」という名の極秘リストが単体で流通しているわけではありません。実態は、個人の過去の借入状況や返済履歴を管理する「指定信用情報機関」に、返済の遅延や債務整理などのネガティブな履歴(事故情報)が登録された状態を指します。
日本国内には主に以下の3つの信用情報機関が存在し、それぞれ異なる金融分野のデータを統括しています。各機関は「CRIN(クリン)」や「FINE(ファイン)」と呼ばれるネットワークで事故情報などを相互共有しているため、1社での重大な滞納が他社審査に波及する構造になっています。
- CIC(株式会社シー・アイ・シー):主にクレジットカード会社、信販会社、携帯電話キャリア(本体の分割割賦契約)が加盟。
- JICC(株式会社日本信用情報機構):主に消費者金融、信販会社、流通系クレジットカード会社が加盟。
- KSC(全国銀行個人信用情報センター):都市銀行、地方銀行、信用金庫、ネット銀行、農協などが加盟。
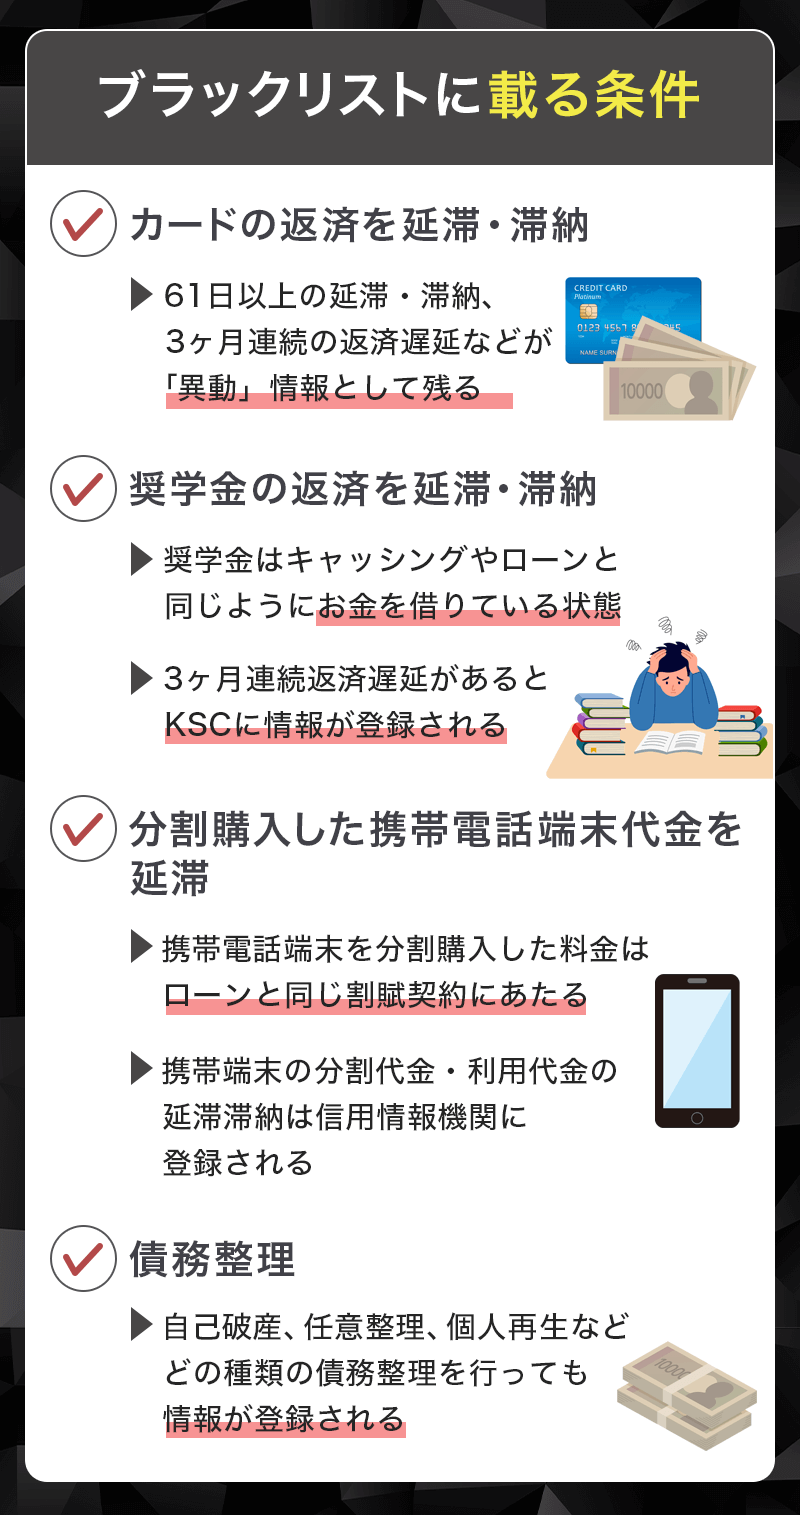
審査担当者は、クレジットカードの審査落ちやローン審査における信用情報の照会を行う際、これらの機関にアクセスして申込者の返済能力と過去のトラブル履歴を厳密にチェックします。過去に携帯料金の滞納でブラックリスト入りしてしまったケースの多くは、通信料そのものではなく「端末本体の分割代金」を2〜3ヶ月以上滞納したことでCICに事故情報が記録されたことが原因です。
【即日チェック】スマホで完結する信用情報開示の手順と手数料比較
自身が金融事故として登録されているか確かめるには、各信用情報機関へ「開示請求」を行います。郵送窓口を使わずとも、CICの信用情報開示をスマホから行うか、JICCの専用アプリを利用すれば、数分から数十分程度で結果をPDF等で閲覧可能です。
各機関の開示方法と費用を整理した信用情報機関の手数料比較は以下の通りです。
| 機関名 | 主な加盟先 | スマホ・WEB開示手数料 | 開示にかかる時間 |
|---|---|---|---|
| CIC | クレカ・信販・携帯キャリア | 500円(税込) | 即時(画面上で確認) |
| JICC | 消費者金融・クレカ | 1,000円(税込) | 即日〜数時間(アプリ) |
| KSC | メガバンク・地銀・ネット銀行 | 1,000円(税込) | 即日〜翌営業日(WEB) |
「ブラックリストに載っているか無料で確認したい」という声は多いものの、信用機関の公式開示手続きを完全無料で利用する手段は存在しません。ネット上で「無料ブラック診断」などを謳う非公式サイトは、個人情報を不正収集する悪質業者のリスクがあるため決して利用してはなりません。確実な情報を得るためには、数百円〜千円の手数料を支払って正規の機関へ開示申請を行うのが鉄則です。
具体的なJICCの開示手続きでは、スマホ専用アプリをダウンロードし、本人確認書類(運転免許証やマイナンバーカード)をカメラで読み取り、クレジットカード等で手数料を決済するだけで完了します。また、KSC(全国銀行個人信用情報センター)もインターネット開示に対応しており、マイナンバーカードによる公的個人認証サービスを用いることでスムーズに手続きできます。
【見方ガイド】信用情報開示報告書のどこを見る?「異動」マークと返済状況の判別法
開示データを手に入れたら、次に重要なのが信用情報開示報告書の見方です。専門用語や記号が並んでいますが、確認すべきポイントは極めてシンプルです。
まず、CICの開示報告書で最も注視すべきは「お支払いの状況」欄にある「返済状況」の項目です。ここに「異動」という文字が記載されている場合、俗に言うブラックリスト状態が確定となります。
信用情報の「異動」とは、支払期日から約61日以上または3ヶ月以上の長期延滞、保証会社による代位弁済、あるいは自己破産や個人再生などの法的整理が発生したことを意味します。この2文字が存在する限り、一般的なクレジットカードやローンの新規審査を通過することは極めて困難になります。
さらに、CICの報告書下部に記載されている「入金状況」の記号一覧も重要です。過去24ヶ月分の入金履歴がマス目状に記録されており、記号の意味は次の通りです。
- 「 $ 」:請求どおり全額の入金があった(正常な状態)
- 「 - 」:請求もなく入金もなかった(利用なし)
- 「 P 」:請求額の一部のみ入金があった
- 「 A 」:お客様の事情により期日までに入金がなかった(未入金・遅延)
直近の履歴に「A」や「P」が複数並んでいると、異動扱いにはなっていなくとも「返済管理がルーズな人物」と判断され、ローン審査やクレカ審査において大きなマイナス要因となります。
【抹消期間】事故情報はいつ消える?ブラックリストは何年で消えるのか徹底検証
万が一、開示報告書に事故情報が見つかった場合、気になるのは「事故情報はいつ抹消されるのか」という期間の問題です。結論から言えば、ブラックリストは何年で消えるかは金融事故の種類と完済時期によって厳格に定められています。
基本的な事故情報の抹消期間の目安は以下の通りです。
- 長期延滞(未払い):滞納していた残債を「完全に完済した日」から最長5年間
- 任意整理:和解成立後、残債をすべて「完済した日」から最長5年間
- 自己破産・個人再生:免責決定・認可決定日からCIC・JICCは最長5年間、KSCは最長7年間
- 携帯料金の端末割賦滞納:完済した日から最長5年間
多くの人が誤解しやすいのが延滞の起算点です。「延滞が発生してから5年」ではなく、「延滞している借金を全額返済(完済)した日から5年」です。支払いを放置したままにしている間は、何年経過しても事故情報が消えることはありません。
登録期間が満了すると、各機関のシステムから自動的に事故情報は削除されます。抹消のタイミングを確認したい場合は、開示報告書に記載されている「契約終了日」や「完了日」から5年後の日付を算出するのが確実です。
【審査通過への処方箋】ブラック情報が消えるまでの対処法と信用回復ステップ
信用情報に傷がついていることが判明した場合、焦って手当たり次第にクレジットカードやキャッシングへ申し込むのは逆効果です。短期間に複数の申込履歴が残る「申込ブラック」を引き起こし、状況をさらに悪化させてしまいます。
信用回復を目指すための具体的なアプローチは以下の3点です。
- 未払い債務の早期一括清算: 現在進行形で残っている延滞金がある場合、何よりも優先して完済させます。完済しない限り、5年の抹消カウントダウンすら始まりません。
- 信用情報がクリアになるまで新規申し込みを控える: 事故情報の保有期間中は、原則として無駄な審査申し込みを避け、生活防衛資金の蓄積に専念します。どうしてもクレジットカード決済が必要な場合は、デビットカードやプリペイドカード、あるいは事前入金型のデポジット型クレジットカードを活用するのが現実的な選択肢です。
- 異動抹消後の「スーパーホワイト」対策: 5年が経過して事故情報が抹消されると、過去の利用履歴が一切ない「スーパーホワイト」と呼ばれる状態になります。信用実績(クレヒス)を再構築するためには、まず審査難易度の低いハウスカードや少額のスマートフォン割賦購入からスタートし、期日通りの返済実績($マーク)を積み上げていくのが王道の手順です。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:スマートフォン代を1ヶ月だけ引き落とし日に払えなかったのですが、即ブラックリスト入りしますか?
A1:数日〜数週間の単発の支払い遅れであれば、督促状に従って速やかに入金すれば「異動」としてブラックリスト登録される可能性は低いです。ただし、CICの入金状況欄に遅延を示す「A」が記録される場合があり、これが2〜3ヶ月以上連続すると本格的な「異動」情報として記録されます。
Q2:自分で信用情報を開示請求したという履歴は、その後のローン審査に悪影響を与えますか?
A2:まったく悪影響はありません。信用情報機関への本人開示請求の記録は、金融機関が審査時に行う照会履歴とは明確に区別されており、審査会社にネガティブな印象を与えることは一切ありません。
Q3:債権回収会社から手紙が届いた古い借金があるのですが、時効を成立させれば事故情報は消えますか?
A3:いわゆる「消滅時効の援用」が法的に成立した場合、信用情報機関の取り扱いによって異なりますが、JICCでは速やかに情報が削除され、CICでは「完了」または契約終了扱いとなってから一定期間(最長5年または早期抹消)でデータが抹消されます。手続きは弁護士や司法書士などの専門家に相談して進めるのが安全です。
Q4:配偶者や親がブラックリストに入っている場合、自分のローン審査にも影響しますか?
A4:信用情報は完全に個人単位で管理されているため、家族の金融事故が本人の審査に直接影響することはありません。ただし、住宅ローン等で配偶者を「連帯保証人」や「収入合算者」にする場合は、配偶者自身の信用情報も厳格に審査されます。
まとめ:正確な信用状態の把握が生活再建の第一歩
クレジットカードやローンの審査落ちに直面した際、根拠のない噂やネットの不確かな情報に惑わされるのは賢明ではありません。まずはCICやJICC、KSCの公式開示サービスを活用し、自身の信用情報の現在地を正確に突き止めることが重要です。
仮に事故情報が記載されていたとしても、完済からの経過年数を正しく把握し、計画的に行動すれば信用は必ず回復できます。現状を可視化し、適切なマネープランを組み立てていきましょう。 (出典: ブラック リスト 確認(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。