手書き領収書の正しい書き方完全ガイド!インボイス・印紙の必須ルール
店舗運営やビジネスの現場で急に求められる手書きの領収書。レジシステムのトラブル時や出張先での精算、イベント出店時など、ペーパーレス化が進んだ現在でも手書きで発行する場面は数多く存在します。しかし、インボイス制度(適格請求書等保存方式)が完全に定着した実務環境において、昔ながらの曖昧な書き方を続けていると、受け取った相手側が経費として計上できないばかりか、仕入税額控除を否認されるトラブルに発展しかねません。
宛名の「上様」や但し書きの「お品代」といった従来の慣習がどこまで通用するのか、正しい金額の記号表記や5万円以上で必要となる収入印紙の貼り方まで、発行者が押さえておくべき実務ルールを整理しました。現場ですぐに使える具体的な見本や注意点をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「登録番号」や「税率ごとの対価・税額」が手書き領収書でも必須条件となる。
- 要点2:「上様」や「お品代」は業種や税務調査の観点でリスクが高く、正式な会社名と具体的な品名の記載が原則。
- 要点3:税抜5万円以上は収入印紙が必要であり、書き損じの修正テープ使用は無効となるため再発行が鉄則。
【基本構成】手書き領収書の見本サンプルと必須記載事項
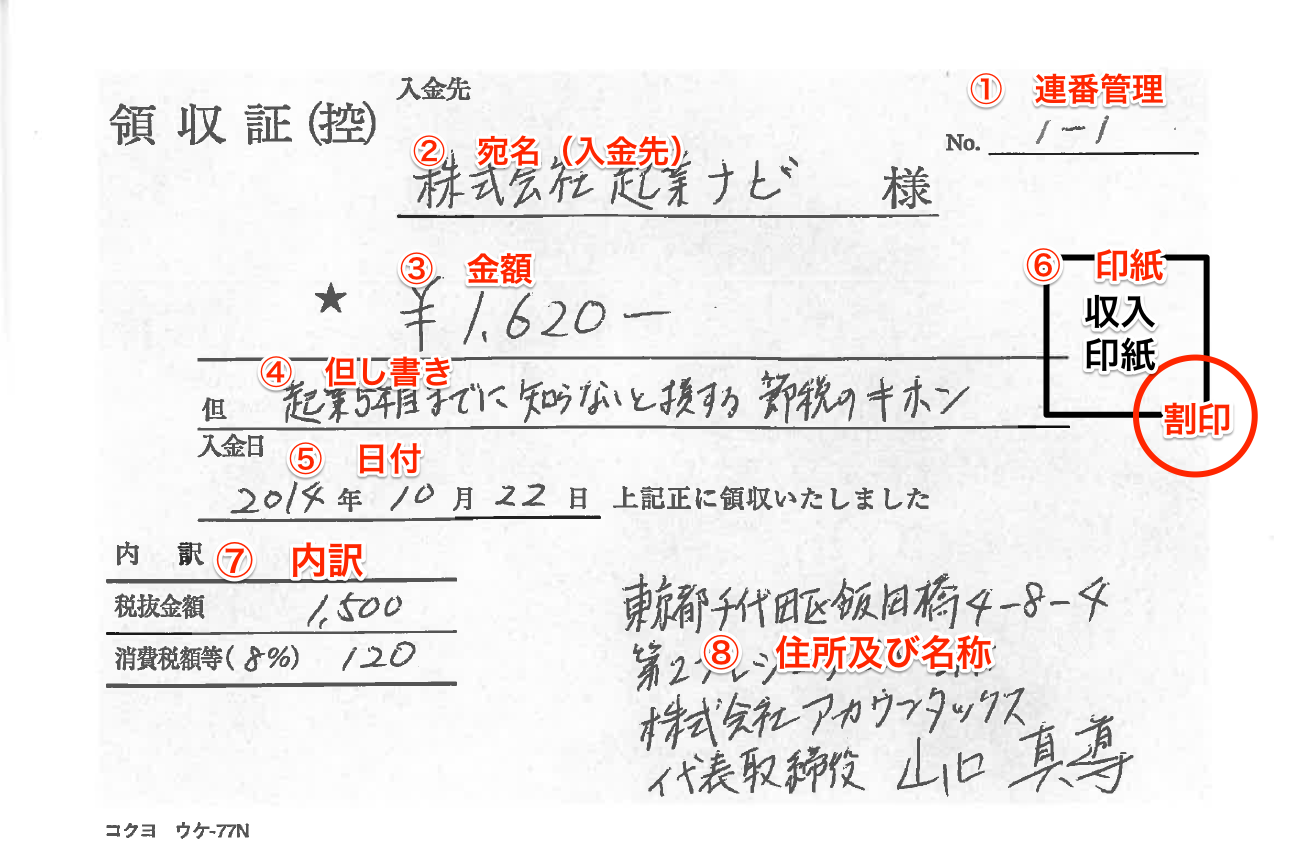
手書き領収書を正確に発行するためには、金銭の授受を証明する証憑としての基本レイアウトを把握しておく必要があります。まずは一般的な手書き領収書の見本サンプルをもとに、記載すべき基本項目を確認しましょう。
【手書き領収書の基本記載フォーマット】
・発行年月日:2026年4月1日(または令和8年4月1日)
・宛名:株式会社〇〇 御中
・金額:¥11,000-(または金 11,000 円也、改ざん防止記号を前後に明記)
・但し書き:会議用飲食代として(消費税10%対象:¥11,000)
・発行者情報:店名・会社名、住所、電話番号、適格請求書発行事業者登録番号(T+13桁)、角印の押印
領収書の日付は西暦・和暦のどちらを用いても法的な効力に差はありません。大切なのは「実際に代金を受け取った正確な年月日」を省略せずに記載することです。「26/4/1」のように年を二桁で略す書き方は、後々のトラブルや偽造防止の観点から避け、西暦なら「2026年」、和暦なら「令和8年」と明確に記入します。
金額の改ざんを防ぐための記号使いも重要な実務作法です。金額の頭には「¥」または「金」、末尾には「-」「※」「也」を必ず書き添え、数字の間に余白を作らないように詰めて書きます。発行者欄には住所・氏名(または屋号・法人名)を記載し、法的な義務ではないものの、書類の信頼性を高めるために社印や角印を押印するのがビジネス上の通例です。
「上様」や「お品代」は通用する?宛名と但し書きのNGルール
長年親しまれてきた手書き領収書の定番フレーズである宛名の「上様」と但し書きの「お品代」ですが、現在の税務実務では大きな落とし穴となり得ます。
手書き領収書の宛名に「上様」と記載することは、一部の業種を除いて避けるのが無難です。インボイス制度において、不特定多数と取引を行う小売業、飲食業、タクシー業、駐車場業などが発行できる「適格簡易請求書」であれば、宛名を省略または「上様」とすることが法律上認められています。しかし、通常のBtoB取引で発行する適格請求書では取引先の正式名称の記載が義務付けられており、受取側の税務処理で経費計上を巡る混乱を招く原因になります。
但し書きにおける「お品代」のNG理由も明確です。「お品代」では何を購入したのか実態が分からず、税務調査において事業関連性の説明が困難になります。税務署から「使途不明金」とみなされたり、経費性を否認されたりするリスクを高めるため、発行側も受取側も具体的な記載を徹底しなければなりません。
【但し書きの改善具体例】
・× お品代として → 〇 事務用PC周辺機器代として
・× ご飲食代として → 〇 お取引先様との会食代として
・× お花代として → 〇 開店祝い用生花スタンド代として
【インボイス対応】手書き領収書で適格請求書・簡易請求書を発行する手順
適格請求書発行事業者が手書き領収書をインボイスとして有効に発行する場合、従来の書き方に加えて所定の法定記載事項を満たす必要があります。手書き領収書であっても、要件さえ満たしていれば立派なインボイス(適格請求書または適格簡易請求書)として効力を発揮します。
インボイス対応の手書き領収書において、特に重要なのが「登録番号」の明記です。事業者に付与された「T+数字13桁」の登録番号を手書きで一文字ずつ丁寧に記入するか、あらかじめ登録番号入りのスタンプ(ゴム印)を作成して発行者欄の横に押印する方法が実務上非常にスムーズです。
また、税率ごとの区分表記も欠かせません。飲食料品などの軽減税率(8%)と標準税率(10%)が混在する場合、それぞれの税率区分ごとの合計対価および適用税率、または消費税額を明記します。市販のインボイス対応手書き領収書用紙を使用すれば、10%対象と8%対象の記入欄があらかじめ分かれているため、計算ミスや記載漏れを大幅に減らすことができます。
5万円以上は必須!収入印紙の貼り方と非課税の計算基準
手書き領収書を扱う上で最も見落としやすいのが、印紙税法に基づく「収入印紙」の貼付義務です。金銭の受取金額が5万円以上になる場合、所定の額面の収入印紙を貼り、消印(割印)を押さなければなりません。
ここで重要なのが「5万円以上」の判定基準です。この判定は原則として消費税抜きの本体価格で行われます。ただし、税抜価格で判定を受けるためには、領収書内に「税抜金額」と「消費税額」が明確に区分記載されていることが条件です。
例えば、合計受取金額が「54,780円(税込)」の場合、但し書き欄や金額欄に「うち消費税等(10%)4,980円、税抜価格49,800円」と明記してあれば、判定対象が49,800円となるため収入印紙の貼付は不要になります。一方、内訳を書かずに「54,780円」とだけ記載した領収書は税込総額で判定され、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となるため注意が必要です。
なお、収入印紙を貼った際は、領収書本体と印紙の境目にまたがるように発行者の印鑑(または自筆の署名)で消印を行います。これは印紙の再利用を防ぐための法的手続きです。
書き損じ・金額ミスの対処法|二重線と訂正印のルール
手書き作業にミスはつきものですが、領収書の金額を書き間違えた場合に修正テープや修正液を使用することは絶対に厳禁です。修正器具が使われた領収書は、第三者による改ざんの疑いを持たれ、税務上も証拠書類として認められません。
金額以外の軽微なミス(日付の誤りや住所の書き間違いなど)であれば、誤記部分に二重線を引き、その上に発行者の訂正印を押して余白に正しい情報を書くことで有効とされます。しかし、金額欄の書き間違いに関しては訂正印による修正も認められず、破棄して最初から書き直すのが鉄則です。
複写式の手書き領収書を書き損じた場合は、ミスのあった用紙と控えの両方に大きく「無効」または「VOID」と赤字で斜線を引き、控えを切り離さずに帳票綴りに残したまま保管します。領収書の通し番号(ナンバー)が飛んでしまうと、不正発行や売上除外を疑われるリスクがあるため、書き損じの破棄処理は慎重に行いましょう。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:登録番号を手書きで間違えた場合、スタンプを上から押しても大丈夫ですか?
A1:数字の誤記の上にスタンプを重ねて押すと判読不能になり、インボイスとして無効になる恐れがあります。手書き部分を二重線で抹消して余白にスタンプを押すか、用紙自体を破棄して新しく書き直す対応が確実です。
Q2:個人事業主で屋号がない場合、発行者欄は何を書けばいいですか?
A2:屋号がない場合は、発行者本人の「本名(フルネーム)」と「事業所の所在地(自宅兼事務所の住所)」、「電話番号」を記載します。インボイス発行事業者であれば、氏名に加えて登録番号を忘れずに記載してください。
Q3:手書き領収書に印鑑(角印)が押されていないと無効になりますか?
A3:法律上、領収書に押印がなくても証憑書類としての法的な効力は成立します。ただし、偽造防止やビジネスマナー、企業の経理規程によって押印が求められるケースが多いため、角印や認印を押印して発行するのが一般的です。
まとめ:法改正に対応した正しい手書き領収書でトラブルを防ごう
手書き領収書は、デジタル化が進んだ取引環境においても柔軟な決済を支える重要なビジネス文書です。しかし、インボイス制度の厳格化や印紙税の判定ルールなど、守るべき法的要件は以前よりも複雑になっています。
「正確な日付」「改ざん防止を施した金額」「具体的な但し書き」「13桁の登録番号と税率区分」を漏れなく記載することが、取引先との信頼関係を守り、税務トラブルを未然に防ぐ最短ルートです。現場で領収書を手書きする際は、ルールに沿った正確な発行を徹底しましょう。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。