高校生のお小遣い平均はいくら?最新相場やリアルな使い道を徹底調査
高校生の子どもを持つ保護者にとって、頭を悩ませる代表的な問題が「毎月のお小遣いをいくらに設定すべきか」という点です。物価の上昇やキャッシュレス決済の急速な浸透に伴い、高校生のお金事情はここ数年で大きな過渡期を迎えています。
周囲の家庭がいくら渡しているのか、昼食代やスマホ代は含まれているのか、あるいはバイトを始めたらどうすべきなのかなど、疑問は尽きません。公的な統計データや最新の調査をもとに、リアルな金額相場から使い道の内訳、失敗しない家庭内ルールまでを詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生のお小遣い平均額は月額約5,000円〜6,000円台だが、より実態に近い中央値は5,000円が標準的な相場。
- 要点2:昼食代や交通費を含む場合は1万円〜1万5,000円程度まで跳ね上がり、学年やバイトの有無によって家計負担の設計が分かれる。
- 要点3:PayPayなどキャッシュレス送金での支給が定着しつつあり、定額制と都度払いの併用や使い方のルール決めが金融教育の鍵を握る。
【2026年最新データ】高校生のお小遣い平均額と中央値の実態
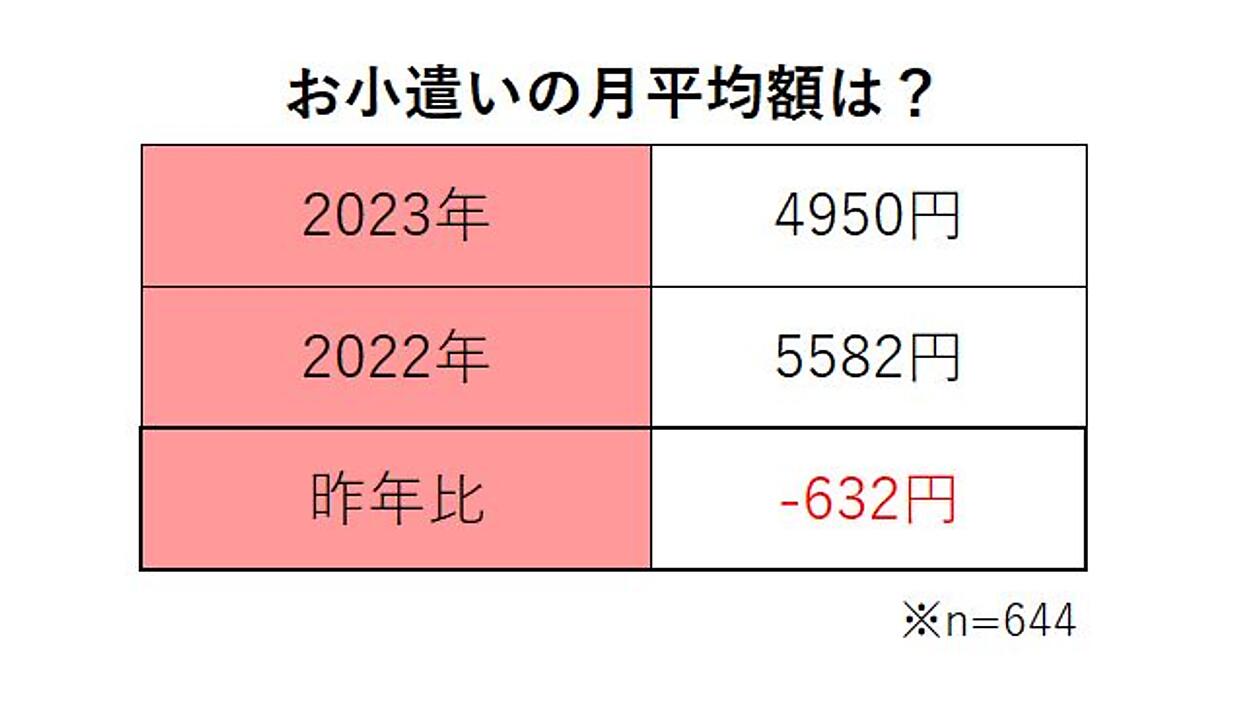
金融広報中央委員会調査データ(家計の金融行動に関する世論調査等)や各種民間マーケティングリサーチの数値を総合すると、高校生全体の毎月のお小遣い平均額は約5,500円〜6,200円の範囲に収まります。ただし、この平均値には一部の高額支給者(月1万円〜2万円以上)が含まれており、全体の数値を押し上げている側面を見落としてはなりません。
実際のボリュームゾーンを正確に把握する上で指標となる「高校生お小遣い中央値」を見ると、きっちり5,000円という数値が浮かび上がってきます。多くの家庭が「月に千円札を5枚」あるいは「月5,000円の定額」を一つの基準線としている状況が見て取れます。
また、性別による傾向にも若干の違いが存在します。男子高校生お小遣い平均が約5,200円〜5,800円前後であるのに対し、女子高校生お小遣い平均は約5,700円〜6,500円前後と、女子の方がやや高めに推移する傾向があります。これはコスメやスキンケア用品、ヘアケア、トレンドのカフェ利用など、日常的な自己投資や交際費の幅が女子高校生において広がりやすい点が影響しています。
【学年別相場】高1・高2・高3でどう変わる?金額の推移
高校生の行動範囲や交友関係は、学年が進むにつれて大きく広がります。それに伴い、高校生お小遣い学年別相場もステップアップしていくのが一般的です。
高校1年生の相場:4,000円〜5,000円
中学を卒業したばかりの高校1年生は、月額5,000円前後からスタートするケースが多数派です。部活動の備品や通学に必要な雑費など初期費用は親が別枠で負担し、純粋な遊び代としてこの金額を渡す家庭が多く見られます。
高校2年生の相場:5,000円〜6,000円
学校生活に慣れ、友人との外出や放課後の寄り道が増える高校2年生では、5,000円から6,000円程度へ微増する傾向があります。一方で、アルバイトを始める生徒が増加する時期でもあり、家庭からのお小遣いを据え置くか減額するかの分岐点になります。
高校3年生の相場:6,000円〜8,000円
受験勉強の合間の息抜きや、卒業に向けた思い出作りが増える高校3年生では、お小遣い額が最も高くなります。ただし、受験直前期は遊びに行く頻度が減るため、月ごとの出費には大きな波が生じるのも特徴です。
【使い道ランキング】高校生は何にお金を使っているのか?
高校生たちは手渡されたお小遣いを具体的に何に使っているのでしょうか。高校生お小遣い使い道ランキングの上位項目を整理すると、現代の高校生のライフスタイルが鮮明に見えてきます。
1位:友達との飲食・カフェ・放課後の軽食代
放課後のファストフード店やファミリーレストラン、話題のスイーツやカフェでの飲食代が堂々のトップです。友人とのコミュニケーション空間を共有するための費用が最優先されています。
2位:趣味・推し活・イベント関連費
アニメグッズ、アイドルやアーティストのライブチケット、配信コンテンツへの課金など「推し活」関連の支出が急速に定着しています。特定分野への熱量が高い高校生ほど、この項目へ集中的にお金を配分しています。
3位:ファッション・コスメ・美容代
特に女子高校生を中心に、プチプラコスメやスキンケア、洋服代への支出が目立ちます。男子高校生の間でもメンズメイクやヘアワックス、ストリートファッションへの関心が高まり、支出割合が増加中です。
4位:ゲーム・エンタメ・デジタルコンテンツ
オンラインゲームのアイテム購入やサブスクリプションサービスの利用料など、デジタル領域での消費も日常的な使い道として定着しています。
「昼食代・スマホ代」は含む?お小遣いなし世帯の実情
お小遣いの金額を決める際、最も大きな論点となるのが「どの範囲までをお小遣いに含めるか」という境界線です。特に昼食代の扱いは金額を大きく左右します。
高校生お小遣い昼食代含む設定にしている家庭の場合、1食あたり500円〜700円×登校日数(約20日)が加算されるため、お小遣いの総額は1万円〜1万5,000円程度が標準となります。学食やコンビニで昼食を買う習慣がある生徒に対しては、食費としての性格を持たせて高めの金額を渡す形です。
一方で、毎朝お弁当を持参させ、スマホの通信料や通学定期代、参考書代は親の口座から直接支払う家庭では、純粋な「自由枠」として5,000円程度を支給するスタイルが主流です。
また、調査では「高校生お小遣いなし」と回答する世帯も全体の約15%〜20%存在します。この背景には、お金が必要になった際だけ理由を申告してもらう完全都度払い制を採っている家庭や、校則で許可されたアルバイト代で自分の遊興費を全額賄わせているケースがあります。
アルバイト収入とお小遣いのバランスと家庭内ルール
高校生バイト代とお小遣いの兼ね合いは、各家庭の方針がはっきりと分かれるポイントです。高校生の平均的なアルバイト収入は、シフトの頻度にもよりますが月額3万円〜5万円程度に達することが珍しくありません。
親のお小遣いをはるかに超える金額を手にするようになるため、以下の3つのパターンのいずれかで管理する家庭が一般的です。
パターンA:バイト開始と同時にお小遣いを全額ストップ
「自分で稼げるようになった分、遊興費や被服費はすべて自己責任で支払う」という自立を促すルールです。最も採用率が高いアプローチといえます。
パターンB:お小遣いを半額程度に減額して継続
テスト期間や部活の繁忙期などでシフトに入れない月を想定し、ベースとなる3,000円程度を支給しつつ、残りをバイト代で補填させる柔軟な方式です。
パターンC:バイト代の一部を強制的に貯金へ回す
将来の進学費用や自動車免許取得費用、万が一の備えとして、バイト代の2〜3割を天引きして貯蓄用口座へ預け入れさせる実践的なマネー教育です。
キャッシュレス時代の渡し方事情|PayPay送金とルールの決め方
近年の顕著なトレンドとして外せないのが、高校生お小遣いキャッシュレスPayPay送金をはじめとするデジタルマネーでの支給です。現金の手渡しに代わり、親のスマートフォンから子どものアカウントへ直接送金する世帯が急増しています。
キャッシュレス支給には「送金の手間がかからない」「残高や利用明細が可視化され無駄遣いを防ぎやすい」「遠隔地からでも緊急時に即座にチャージできる」という大きなメリットがあります。
給与体系としては、高校生お小遣い定額制都度払いのどちらを採用するかで悩むケースも少なくありません。毎月決まった日に一定額を渡す「定額制」は、限られた予算内で1ヶ月をやりくりする計画性を養うのに適しています。対して、イベントやテスト後の打ち上げなどイベントごとに渡す「都度払い」は、使途を親が正確に把握できる安心感があります。
高校生お小遣い渡し方ルールの鉄則として、以下の取り決めを事前に家族で合意しておくことが金銭トラブルを防ぐ防波堤となります。
【家庭内で決めておくべき3大ルール】
・追加支給の原則禁止:月初に使い切っても前借りは認めない(計画性の育成)
・課金や高額商品の事前相談:1回あたり5,000円を超える買い物やゲーム課金は親の許可制にする
・学業・生活態度との連動:赤点や遅刻が続いた場合のペナルティやルール見直し条件を明文化する
【高校生のお小遣い平均】に関するよくある質問(FAQ)
Q1:高校生へのお小遣いは学年が上がるごとに増額すべきですか?
A1:必ずしも自動的に増額する必要はありません。ただし、高校2・3年生になると行動範囲が広がり模試や遠出の機会も増えるため、実情に合わせて学年ごとに1,000円程度のベースアップを行うか、イベント時の都度払いで調整するのが現実的です。
Q2:キャッシュレス(PayPay等)で渡すと使いすぎてしまいませんか?
A2:数字としてしか見えないため使いすぎる懸念はありますが、アプリの利用履歴を親子で月末に振り返るルールを作れば、むしろ現金よりも支出の管理がしやすくなります。オートチャージ機能はオフにして、月額の上限を決めて送金するのが安全です。
Q3:友人関係でお金が足りないと言われた場合、追加で渡すべきでしょうか?
A3:原則として安易な追加支給は避けるべきです。「なぜ足りなくなったのか」を一緒に振り返り、次の月でどう調整するかを考えさせることが大切です。冠婚葬祭や学校行事など正当な理由がある場合に限り、特別費として別枠支給する線引きを保ちましょう。
まとめ:家庭ごとの方針とマネーリテラシー教育が大切
高校生のお小遣い相場は月額5,000円(中央値)がひとつの標準ですが、正解となる金額は各家庭の教育方針や家計状況、昼食代の有無によって千差万別です。
単にお金を渡すだけでなく、「限られた予算の中で優先順位をつけて使う」「使途を振り返る」という経験を積ませること自体が、将来社会に出た際に役立つ生きたマネーリテラシー教育となります。新学期や進級の節目を良い機会と捉え、親子でお金の使い方や支給ルールについてオープンに話し合ってみてはいかがでしょうか。 (出典: 高校生 お 小遣い 平均(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。