カーポートで固定資産税は上がる?課税される3条件と税額の真実【2026】
愛車の保護や雨の日の利便性を高めるため、戸建て住宅の庭先や駐車場にカーポートを設置する家庭は後を絶ちません。しかし、計画を進める中で多くの人が直面するのが「カーポートを取り付けると固定資産税が高くなるのではないか」という根強い不安です。
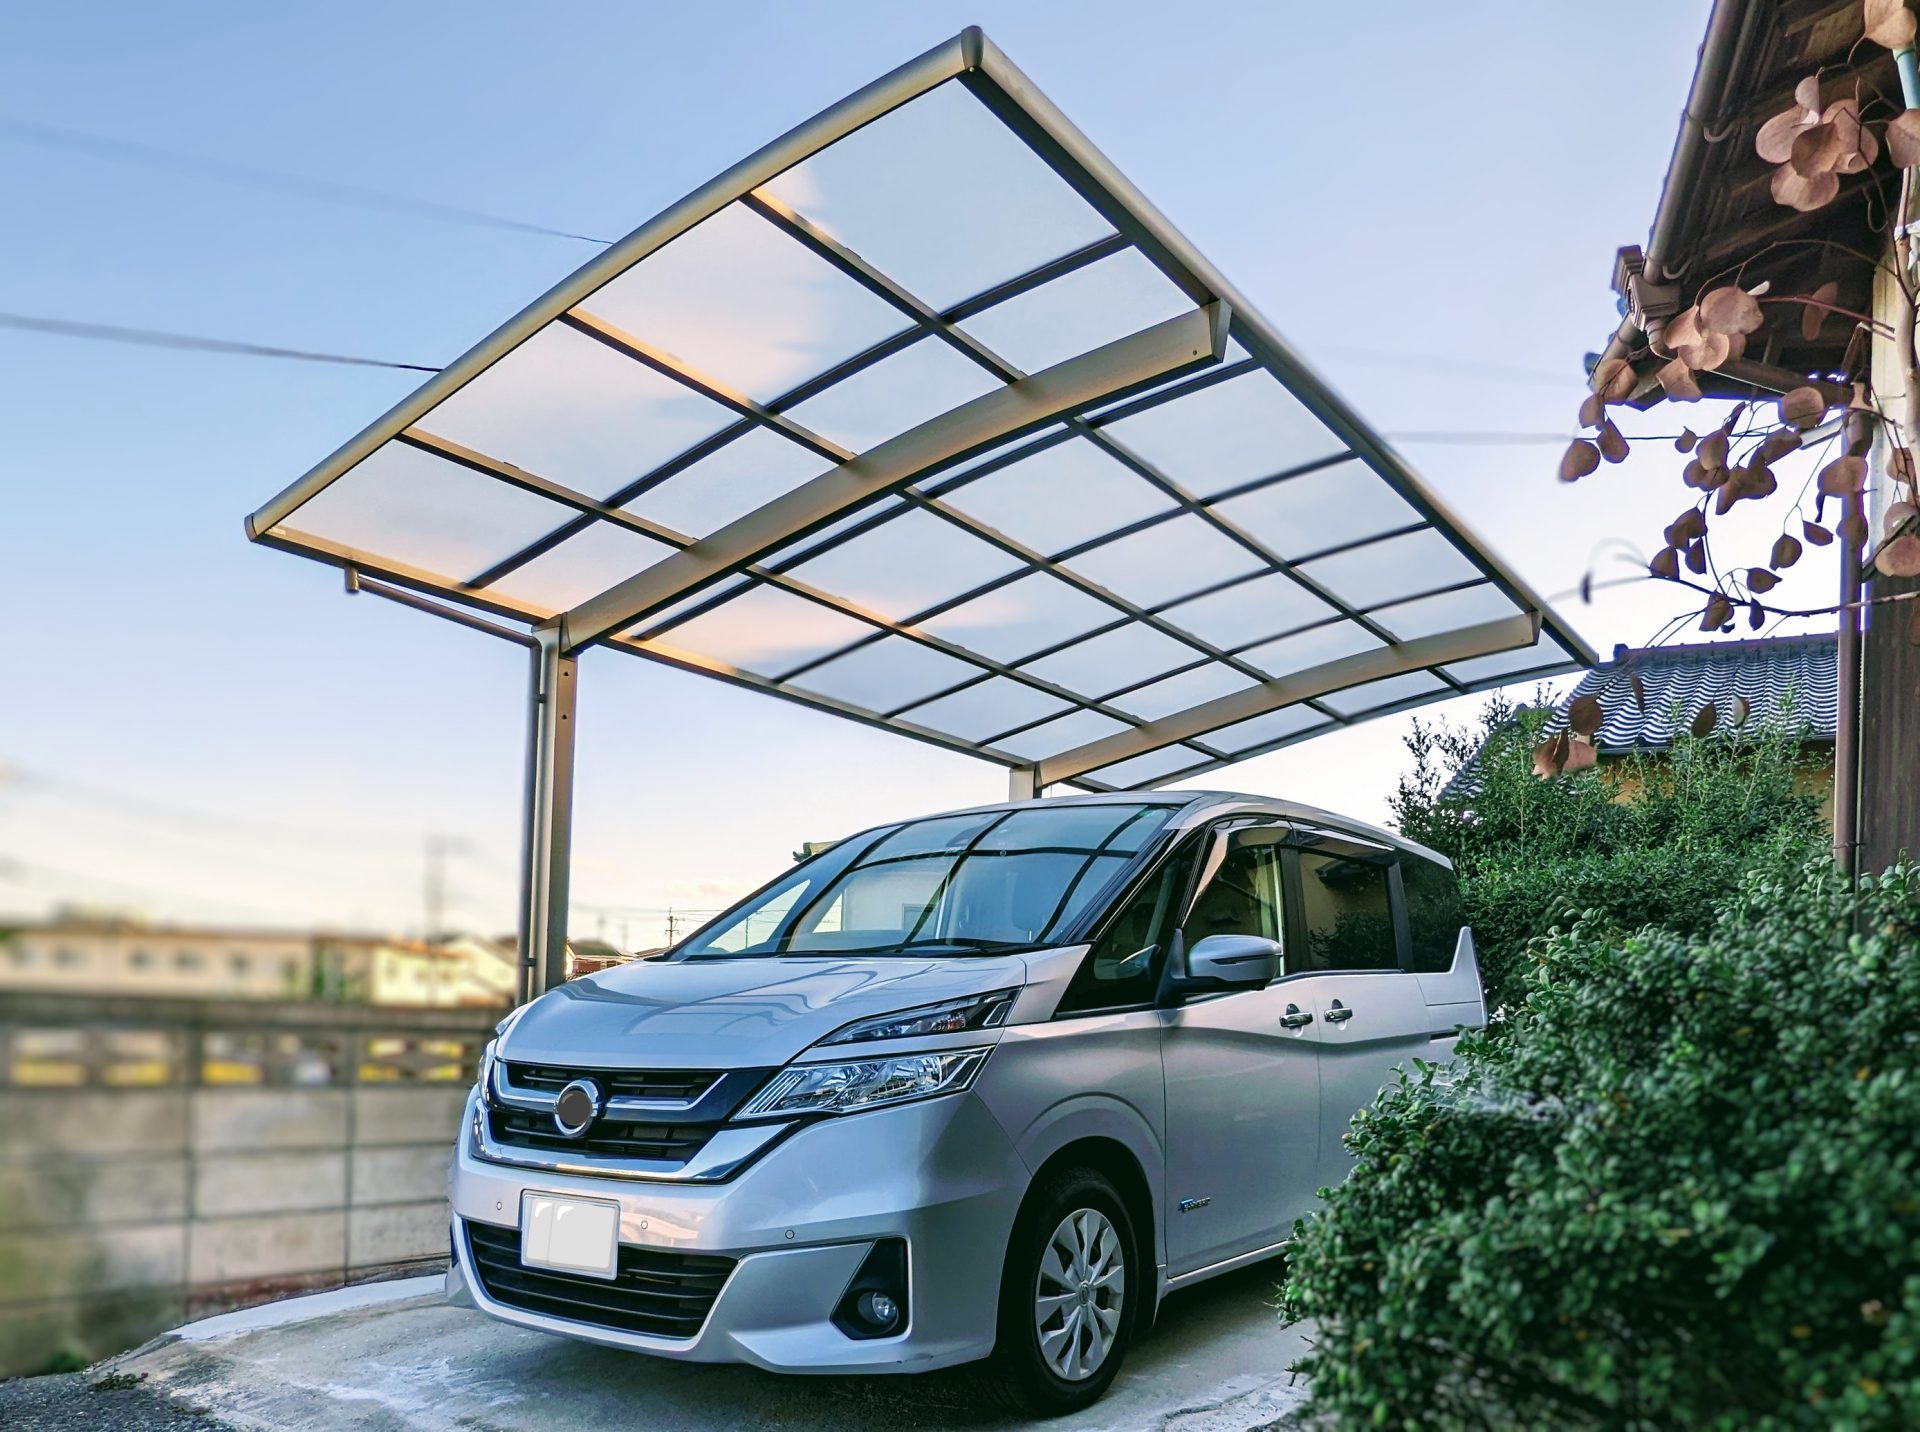
結論から言えば、一般的な柱と屋根だけで構成されたオープンタイプのカーポートであれば、固定資産税は原則として1円もかかりません。ただし、目隠しサイドパネルの追加や特注の壁面施工など、構造や選び方を誤ると「家屋」と判断されて課税対象に跳ね上がる落とし穴が存在します。2026年現在の最新実務基準をもとに、課税・非課税を分ける境界線やガレージとの違い、自治体の調査手法まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:柱と屋根のみの一般的なカーポートは「外気分断性」を満たさないため固定資産税は非課税。
- 要点2:「屋根・3方以上の周壁・土地への定着」の3条件が揃うと家屋認定され、壁付き仕様やガレージは課税対象になる。
- 要点3:税金がかからなくても「建築確認申請」や「建蔽率の制限」は別問題であり、法令違反には厳重な注意が必要。
カーポート設置で固定資産税が上がる噂の真相|課税対象になる「3つの条件」
地方税法において、固定資産税の課税対象となる「家屋」には明確な判定基準が定められています。自治体の資産税課が家屋と認めるためには、以下の3つの条件をすべて同時に満たす必要があります。
このうち1つでも欠けていれば家屋とはみなされず、固定資産税は課税されません。
① 外気分断性(がいきぶんだんせい)
屋根があり、3方以上が壁や建具で囲まれていて、風雨を遮ることができる状態を指します。一般的なカーポートは柱と屋根のみで四方が吹き抜けになっているため、この外気分断性が認められず、非課税となります。
② 土地定着性(とちていちゃくせい)
基礎工事が行われ、地面にボルトやコンクリートで強固に固定されている状態です。容易に移動・撤去できない構造を指すため、通常のカーポート工事はこの条件に該当します。
③ 用途性(ようとせい)
建造物が本来の目的(居住・保管・作業など)を果たせる状態にあることです。車庫として車両を収容できる構造であれば、用途性を満たしていると判断されます。
つまり、土地にしっかり固定されて車庫として機能していても、壁がない(外気分断性がない)限りは家屋認定されないというのが税制上の明確なルールです。
ガレージとの決定的な違いとは?壁付きカーポートが課税される境界線
カーポートとよく比較される設備に「ガレージ(車庫)」があります。ガレージとカーポートの税法上の決定的な違いは、まさに周壁の有無にあります。
スチール製や木造の独立型ガレージは、四方を頑丈な壁とシャッターで囲まれているため、上記の「外気分断性」「土地定着性」「用途性」の3つを完全に満たします。そのため、ガレージは100%固定資産税の課税対象となります。
注意が必要なのは、カーポートのオプションとして人気の高い「サイドパネル」や「背面パネル」を取り付けたケースです。視線カットや雨風の吹き込み防止を目的にパネルを設置する際、以下の基準を超えると家屋認定されるリスクが急浮上します。
・2面までのパネル設置:開口部が広いため、原則として外気分断性なし(非課税の可能性が極めて高い)。
・3面以上をパネルや波板で覆った場合:「3方以上が壁で囲まれた」とみなされ、自治体によっては外気分断性ありと判定されて課税対象に切り替わる事例があります。
・シャッターゲート+袖壁を設けた一体型構造:囲繞(いぎょう)性が高いと判断されると家屋認定を受ける可能性が高くなります。
プライバシー確保のために目隠しを多用したい場合は、風が抜けるルーバー構造を選ぶか、2面までの設置に留めるのが税制面での賢い自衛策です。
もし課税されたらいくら?固定資産税の計算方法と年間コストの目安
仮に壁付きカーポートやガレージが家屋として認定された場合、固定資産税は毎年どれくらい発生するのでしょうか。
固定資産税の計算式は基本的に「固定資産税評価額 × 標準税率1.4%」で算出されます(都市計画税が課される地域では+0.3%前後が加算)。
建物の評価額は再建築価格をベースに計算され、資材のグレードや面積によって決まります。一般的な1台用〜2台用の設備における年間税額の概算目安は以下の通りです。
・一般的なオープン型カーポート(1〜2台用):
評価額:0円(非課税) → 年間税額:0円
・3方壁付きカーポート・簡易スチール物置一体型:
評価額:約30万〜50万円 → 年間税額:約4,200円〜7,000円
・既製品の独立型スチールガレージ(1台用):
評価額:約60万〜100万円 → 年間税額:約8,400円〜14,000円
・シャッター付き高級ガレージ(2台用・電動シャッター等):
評価額:約150万〜250万円 → 年間税額:約21,000円〜35,000円
家屋の評価額は年数の経過とともに「経年減価補正率」が適用されて徐々に下がりますが、下限(当初評価額の20%程度)に達するまでは毎年課税が続きます。生涯コストで見れば数十万円の差になるため、設計段階での見極めが欠かせません。
「後付けならバレない」は危険?自治体による固定資産税調査の手法と航空写真の実態
住宅の新築引渡し時には自治体の税務担当者による「家屋調査」が行われます。このため、「新築時の調査が終わった後にカーポートや壁付き車庫を後付けすればバレないのではないか」と考える人が少なくありません。
しかし、現代の自治体調査網を甘く見るのは禁物です。各自治体の資産税課は、以下のような高精度な手法で毎年固定資産の現況を把握しています。
① 定期的な高解像度航空写真・衛星写真の照合
自治体は定期的に上空から航空写真を撮影し、GIS(地理情報システム)を使って過去の画像と自動差分照合を行っています。敷地内に新たな屋根状の構造物が増えている場所は瞬時に抽出されます。
② 税務担当者による現地巡回パトロール
差分が検知された場所や新興住宅地を中心に、担当職員が実際に現地を巡回して構造を目視確認します。
③ 建築確認申請データの突き合わせ
一定規模以上の工事で建築確認申請が出された場合、その情報は建築指導課から資産税課へ共有されます。
調査によって後から課税対象の構造物と判断された場合、過去に遡って最大5年分(悪質な申告漏れとみなされた場合は最大7年分)の固定資産税を一括追徴されるリスクがあります。後付けだからと油断せず、最初から非課税要件を満たす仕様で施工することが最も確実です。
税金をかけないための賢い選び方と登記・建築確認申請の必須ルール
固定資産税の負担を完全にゼロにしつつ、利便性の高い駐車スペースを構築するためのポイントと、見落としがちな建築基準法のルールを整理します。
■ 固定資産税をゼロにする3大原則
1. 柱と屋根のみの「オープンタイプ」を選ぶ(折板屋根・ポリカーボネート屋根どちらでも可)。
2. サイドパネルを取り付ける場合は、片面(1面)または最大2面までに抑え、外気の流通を確保する。
3. プレハブ物置や囲い付き倉庫とカーポートを一体化させない。
■ 登記の必要性について
固定資産税の非課税要件を満たすカーポートは、不動産登記法上の「建物」にも該当しないため、表題登記を行う必要はありません。登記費用や司法書士への報酬も不要です。
■ 要注意!「固定資産税」と「建築基準法」は管轄が異なる
「税金がかからない構造だから、法律上も自由に建てていい」と混同するのは非常に危険です。建築基準法上、屋根と柱があるカーポートは「建築物」として扱われます。
・建築確認申請の義務:
防火地域・準防火地域に設置する場合、または設置面積が10平米(約3坪)を超える増築となる場合は、原則として自治体や指定確認検査機関への建築確認申請が必要です。
・建蔽率(建ぺい率)の制限:
敷地面積に対する建築面積の上限(建蔽率)にカーポートの面積も算入されます。ただし、柱の間隔が2m以上、天井高が2.1m以上、壁のない部分が連続して4m以上といった国土交通省の「建蔽率緩和特例」を満たせば、端から1m後退した部分までの面積不算入措置を受けられるケースがあります。
【2026年最新】カーポート設置前に確認すべき税制と法規制のチェックポイント
近年の住まいづくりにおいて特に注目を集めているのが、屋根部分に太陽光発電モジュールを搭載した「ソーラーカーポート」です。2026年現在、脱炭素政策や電気代高騰への対抗策として導入世帯が急増しています。
ソーラーカーポートの固定資産税の扱いは、発電した電力の用途によって明確に分かれます。
・完全自家消費・住宅余剰売電(10kW未満):
柱と屋根のみの形状であれば、太陽光パネルが載っていても家屋認定されず、設備に対する償却資産税もかかりません(非課税)。
・事業用売電(10kW以上または全量売電):
カーポート自体は家屋非課税であっても、搭載された太陽光発電設備そのものが「事業用償却資産」とみなされ、償却資産税の申告対象となる場合があります。
また、昨今の異常気象による豪雪や大型台風の頻発を受け、高強度な積雪仕様(スチール折板屋根・頑丈な梁構造)を選ぶ人が増えています。頑丈な鉄骨構造であっても、3方以上を壁で塞がない限りは「外気分断性なし」として非課税の扱いが変わることはありません。強風対策で頑強なカーポートを選ぶ際も安心して選定できます。
【カーポートの固定資産税】に関するよくある質問(FAQ)
Q1:カーポートにサイドパネルを付けると絶対に課税されますか?
A1:いいえ、サイドパネルを取り付けても直ちに課税されるわけではありません。隣地からの目隠しや片側の雨除けとして「1面〜2面」に取り付ける程度であれば外気分断性がないと判断され、非課税のまま維持されるケースがほとんどです。ただし、3方向以上を隙間なく囲んでしまうと課税対象になる可能性が高いため、施工業者や自治体への事前確認を推奨します。
Q2:カーポートを設置したら、自分で市役所に連絡や申請をする必要がありますか?
A2:税金(固定資産税)に関して言えば、非課税となる通常のカーポートであれば税務署や市役所の資産税課へ届出を出す義務はありません。ただし、建築基準法に基づく「建築確認申請」は税金とは別の手続きとして必要になる場合があります。特に準防火地域や10平米超の設置では、工事業者に申請手続きを代行してもらうのが一般的です。
Q3:後から固定資産税が課税された場合、年間でどのくらい請求されますか?
A3:万が一、壁の追加等により家屋認定された場合でも、一般的な1〜2台用の規模であれば年間数千円〜1万数千円程度が目安です。住宅本体のような数十万円単位の請求になることはまずありませんが、毎年の固定費となるため、非課税基準に収まる設計を意識することが大切です。
まとめ:正しい知識で理想のカーポート選びを
「カーポートを設置すると固定資産税が跳ね上がる」という話は、壁に囲まれたガレージや仕様を誤ったケースと混同された典型的な誤解です。柱と屋根だけの標準的な仕様を守る限り、固定資産税の心配をする必要は一切ありません。
プライバシー保護や防風対策としてパネルを追加したい場合は、「外気分断性(3方以上の壁)」を持たせない設計を心がけることがコストを抑える鉄則です。税制上の境界線と建築確認ルールの双方を正しく理解し、愛車と家計の双方を守る快適なカーポートライフを実現してください。 (出典: カー ポート 固定 資産 税(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。