ブラックリスト確認方法を徹底解説!信用情報のスマホ開示と消える期間
クレジットカードの新規発行やスマートフォンの分割購入、住宅ローンの事前審査に突然落ちてしまい、「もしかして自分はブラックリストに入っているのでは…?」と不安を抱える人は少なくありません。しかし、金融業界に「ブラックリスト」という名称の公的名簿が存在するわけではありません。
実際には、指定の信用情報機関に過去の支払遅延や債務整理といったネガティブな事実(事故情報)が登録されている状態を指します。本稿では、自身が事故情報に該当しているかを手元のスマートフォン1台で即座に確かめる個人信用情報開示の手順から、記録が抹消される決定的な期間、そして傷ついた信用の回復法までを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブラックリストの正体は信用情報機関に記録される「異動情報」であり、スマホから最短即日で開示・確認が可能。
- 要点2:クレカや割賦はCIC・JICC、銀行ローンはKSCへ開示請求を行い、延滞履歴や契約内容を正確に照合する。
- 要点3:事故情報は完済から「原則5年(自己破産の一部は最長7年)」で自動抹消されるため、起算日を把握して計画的に信用回復を図るのが鉄則。
【真相】ブラックリストの正体とは?載ってしまう主な理由と審査落ちのカラクリ
ローンや分割払いの審査において、金融機関が必ず参照するのが「信用情報」です。これは個人の借入額や毎月の返済状況、契約内容を記録した客観的な取引データであり、信用情報機関によって厳格に管理されています。
いわゆる「ブラックリストに載る」とは、この信用情報に異動情報(事故情報)が登録された状態を意味します。金融機関は審査時にこの異動情報の有無を照会するため、記録が存在する期間は「返済能力に重大な懸念がある」と判断され、クレジットカード審査落ちや携帯分割審査の見送りに直結します。
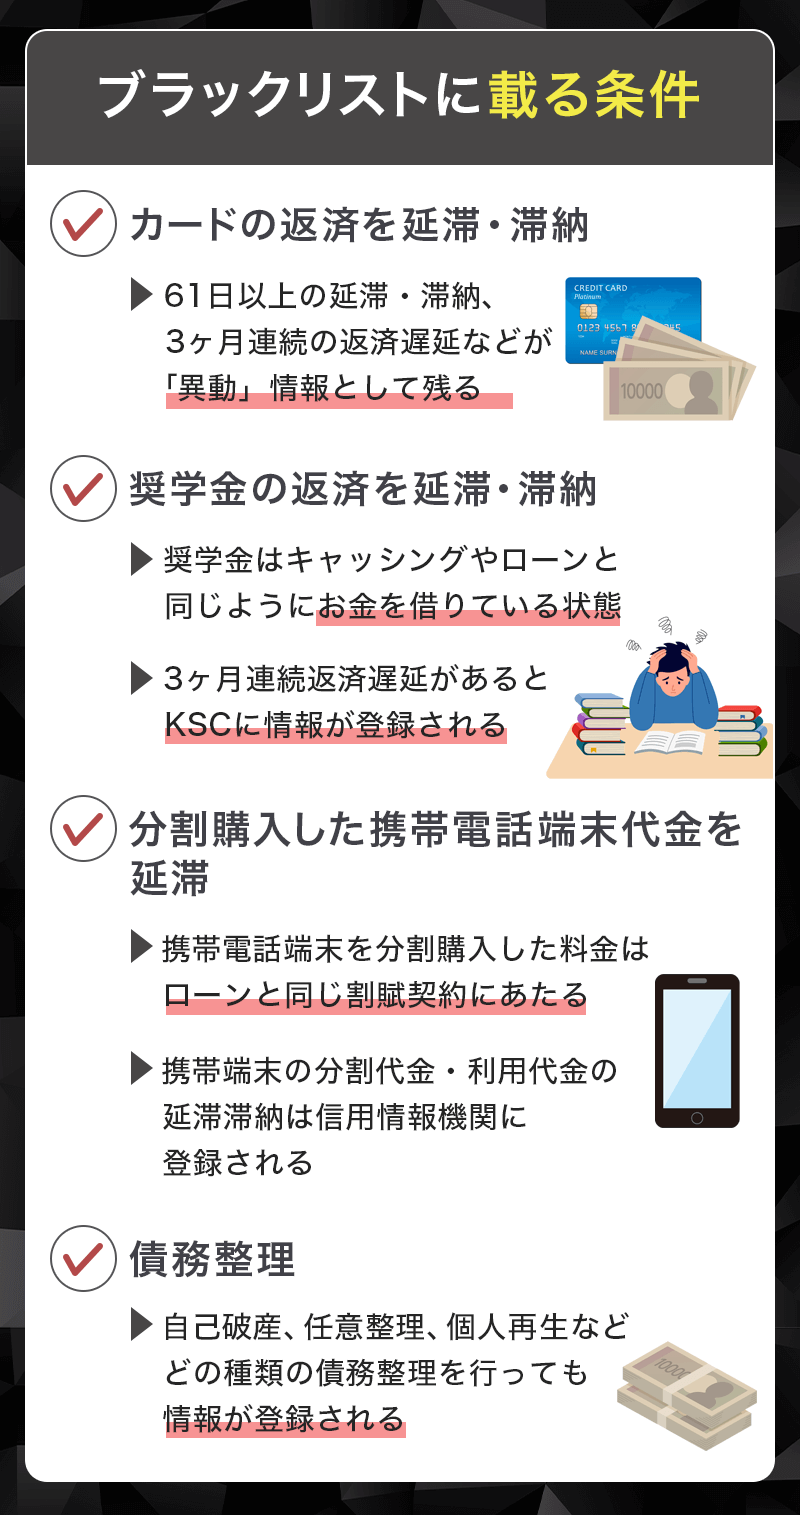
主なブラックリスト載る理由には、以下のようなケースが挙げられます。
- 長期延滞:返済期日より61日以上、または3ヶ月以上の支払遅延(クレジットカード、カードローン、奨学金など)。
- 携帯電話・スマホ本体の割賦代金の滞納:通信料ではなく「端末の分割代金」を長期間滞納した場合。
- 債務整理:任意整理、個人再生、自己破産などの法的手続きを行った場合。
- 代位弁済・強制解約:保証会社が本人に代わって一括返済を行ったり、カード会社から強制解約された場合。
日頃のうっかりミスによる数日の遅れであれば異動情報にはなりにくいものの、督促を放置して2〜3ヶ月が経過すると一気に事故情報化するため注意が必要です。
【3大信用情報機関の特徴】CIC・JICC・KSCの役割と開示先の選び方
日本には主に3つの指定信用情報機関が存在し、それぞれ加盟している金融業態が異なります。自身の利用状況に合わせて適切な機関へ延滞履歴確認を行う必要があります。
- CIC(株式会社シー・アイ・シー):主にクレジットカード会社、信販会社、大手携帯キャリア、リース会社が加盟。クレカやスマホ割賦の審査落ち原因を調べる際は、まずここを開示するのが基本。
- JICC(株式会社日本信用情報機構):主に消費者金融、信販会社、一部の地方銀行やネット銀行が加盟。カードローンやキャッシングの利用状況を把握するのに適している。
- 全国銀行個人信用情報センター(KSC):メガバンク、地方銀行、ネット銀行、信用金庫、農協などが加盟。住宅ローン、自動車ローン、銀行系カードローンの取引履歴が中心。
これらの機関は「CRIN(クリン)」や「FINE(ファイン)」と呼ばれる情報交流ネットワークを通じて、延滞や債務整理などの重大な事故情報を相互に共有しています。したがって、銀行で起こした事故であっても、クレカの審査に影響を及ぼす仕組みになっています。
【スマホで完結】CIC・JICCへの個人信用情報開示請求手順
現在、主要な信用情報機関はすべてスマホ開示請求に対応しており、自宅にいながら数分から数十分程度で自身の登録データを閲覧できます。
1. CICのスマホ開示方法
CICの公式ウェブサイトから「インターネット開示」を選択します。契約時に登録した電話番号からの発信認証、またはクレジットカード・指定キャリア決済・マイナンバーカードを利用した本人確認を行い、利用手数料(500円)を決済することで、即座にPDF形式の信用情報開示報告書を画面上で確認できます。
2. JICCのスマホ開示方法
JICCでは専用アプリ「スマホ開示」をダウンロードして手続きを進めます。マイナンバーカードや運転免許証を用いた本人確認を行い、決済(手数料1,000円)を完了させると、最短数十分から数時間程度でアプリ内に開示結果(信用情報結果通知書)が届きます。
3. KSCのインターネット開示方法
全国銀行個人信用情報センター(KSC)もオンライン開示に対応しています。マイナンバーカードとスマートフォン(公的個人認証サービス)を利用して本人確認を行い、手数料(1,000円前後)を支払うことで、マイページから登録情報をダウンロード可能です。
【開示報告書の読み方】どこを見れば「ブラック」と判定できるのか?
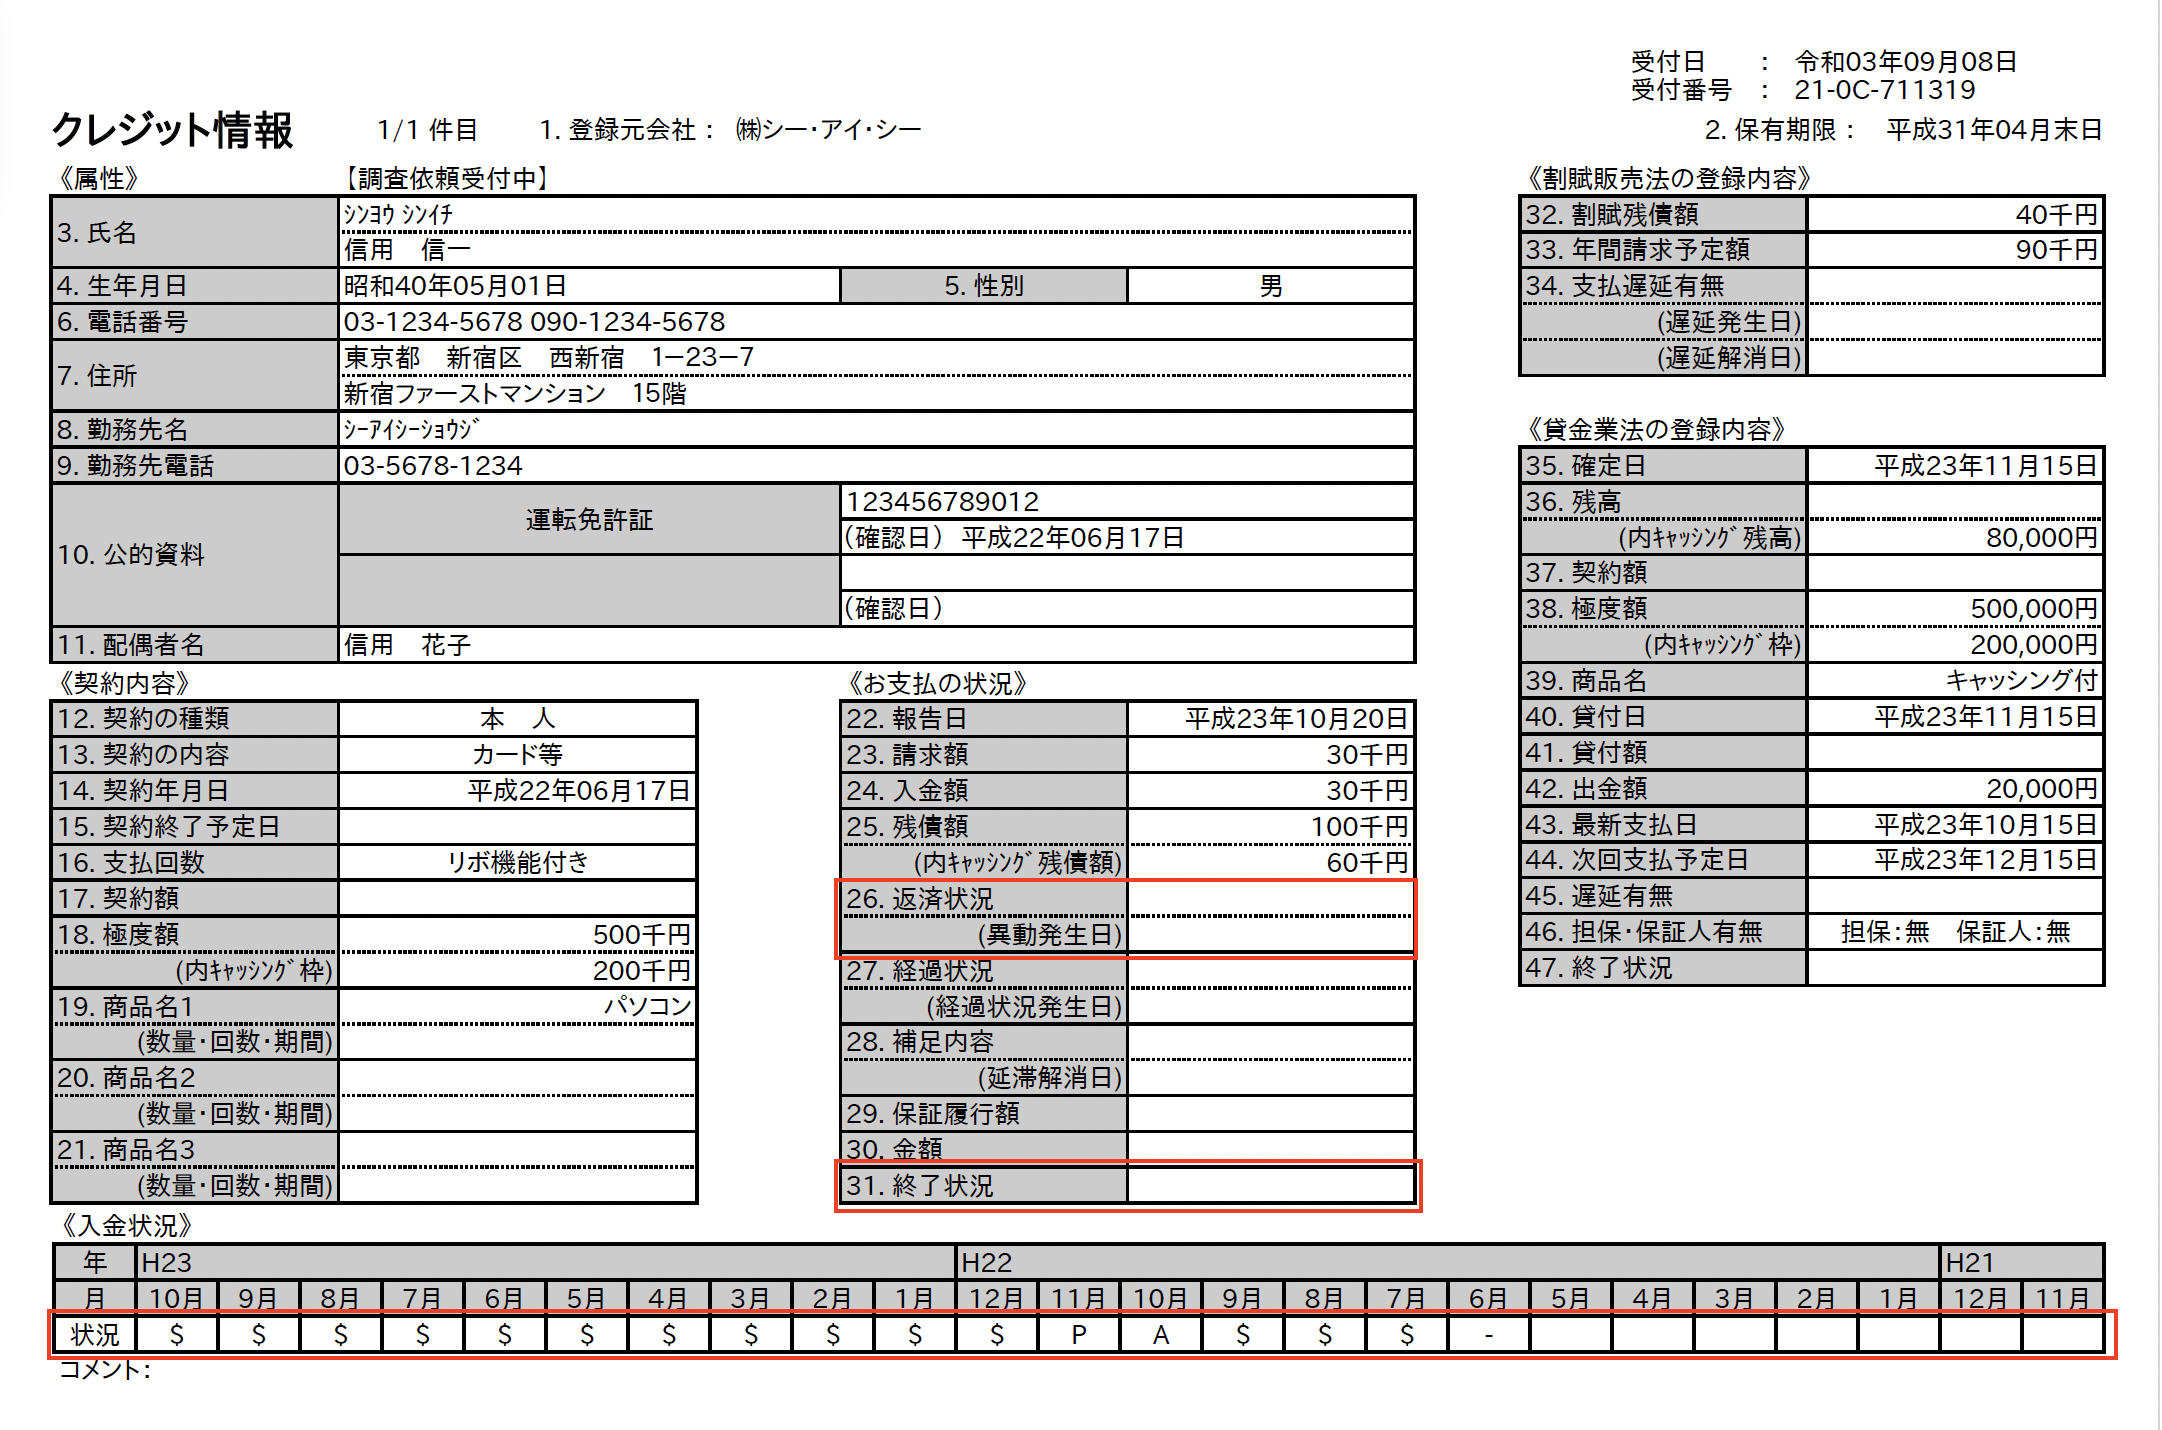
開示報告書を取り寄せたら、チェックすべきポイントは決まっています。最も確認すべきは「返済状況」および「入金状況」の欄です。
CIC開示報告書の場合:
画面右側の「お支払いの状況」欄に「異動」という文字が記載されている場合、事故情報として登録されています。また、下部に並ぶ24ヶ月分の「入金状況」記号のうち、期日通りに入金された「$」ではなく、未入金を意味する「A」や一部入金の「P」が連続して並んでいる場合も、審査上極めて不利になります。
JICC開示報告書の場合:
「異動参考情報」という項目を確認します。ここに「延滞」「代位弁済」「破産申立」「債務整理」などの文言が記載されていれば、いわゆるブラックリスト状態に該当します。
【いつ消える?】事故情報の登録期間と抹消される起算日の真実
一度登録された事故情報は永久に残るわけではありません。一定の事故情報の登録期間が経過すると、システムによって自動的に抹消されます。
信用情報機関ごとの登録期間は以下の通りです。
- 長期延滞(未払い):完済した日から5年間(CIC・JICC・KSC共通)
- 任意整理・個人再生:完済または弁済開始から5年間(JICC・CIC・KSC)
- 自己破産:免責決定から5年間(CIC・JICC)、KSCは官報情報として最長7年間
ここで極めて重要な注意点は、「ブラックリスト消える期間」のカウントダウンは完済した瞬間から始まるという事実です。延滞したまま放置している間は、何年経とうと事故情報は消えません。「未払いを全額返済し、契約が終了した日」から数えて5年が経過して初めて、信用情報がクリーンになります。
【信用情報回復】事故情報が消えた後のクレカ・ローン審査攻略法
事故情報が抹消されて期間が経過すると、信用情報機関のデータベースには過去の借入履歴が一切存在しない「スーパーホワイト」と呼ばれる状態になります。しかし、30代以降で利用実績がゼロの場合、過去に金融事故を起こしたのではないかと警戒され、審査で敬遠されるケースがあります。
着実に信用情報回復を進めるためのアプローチは以下の3点です。
- クレヒス(利用実績)を小さく積む:保証金を預けて利用限度額を設定する「デポジット型クレジットカード」や、審査通過しやすい流通系カードを活用し、毎月少額を使って期日通りに返す実績を作る。
- 短期間の多重申し込みを避ける:短期間に何社も連続して申し込むと「申し込みブラック」とみなされるため、1社に落ちたら最低6ヶ月間は期間を空ける。
- 社内ブラックに注意する:信用情報機関のデータが消えても、過去に金融事故を起こした同一のカード会社やグループ企業内には独自データ(社内ブラック)が半永久的に残る。再契約を目指す際は、トラブルを起こしたことのない別系列の会社を選ぶ。
【ブラックリスト確認方法】に関するよくある質問(FAQ)
Q1:家族や勤務先に信用情報機関へ開示請求したことがバレる心配はありますか?
A1:一切バレません。信用情報の開示請求は完全な個人情報照会手続きであり、スマホによるオンライン手続きを行えば、開示結果は自身の端末画面や専用マイページにのみ表示されます。郵送物が自宅に届くこともないため、プライバシーは完全に保護されます。
Q2:手数料を支払えば、信用情報の事故記録を通常より早く消してくれる業者は実在しますか?
A2:絶対に存在しません。「お金を払えば信用情報を修復・消去できる」と謳う業者はすべて詐欺です。信用情報機関の登録データは、事実に基づきシステムで厳格に管理されており、規定の保有期間が過ぎるまで第三者が人為的に消去することは不可能です。
Q3:家賃や水道光熱費の支払いが遅れた場合もブラックリストに載りますか?
A3:原則として公共料金の口座引き落とし遅れでは載りません。ただし、家賃の支払いに信販系の保証会社を利用している場合や、公共料金をクレジットカード払いに設定していてカード自体の引き落としが滞った場合は、信用情報機関に延滞情報が記録されます。
まとめ:定期的な情報開示でクリーンな信用状態を維持しよう
クレジットカードやローンの審査落ちに直面した際は、やみくもに再申し込みを繰り返すのではなく、まずは主要な信用情報機関(CIC、JICC、KSC)へスマホ開示請求を行い、現状を正確に把握することが解決への第一歩です。
もし異動情報が記録されていたとしても、完済して一定期間が経過すればデータは確実に抹消されます。自身の信用情報を定期的にチェックし、計画的な返済履歴を積み重ねていくことで、将来の大きなライフイベントに向けた確かな信用を再構築していきましょう。 (出典: ブラック リスト 確認 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。