【2026最新】給与所得者の保険料控除申告書の書き方と計算ミス防止術
年末が近づくと全給与所得者の手元に配られる「給与所得者の保険料控除申告書」。税金を取り戻すための極めて重要な書類でありながら、複雑な新旧区分の判定や煩雑な計算式に頭を抱えるビジネスパーソンは少なくありません。少しの記入漏れや計算ミスで、本来受けられるはずの税額控除を逃してしまうケースが後を絶ちません。
2026年の年末調整においても、生命保険、地震保険、社会保険、iDeCo(個人型確定拠出年金)など、申告すべき控除項目は多岐にわたります。手元に届いた各種「控除証明書」を正しく読み解き、1円も損をすることなくスムーズに書類を完成させるための実践的な記入手順と計算テクニックを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「新契約(上限4万円)」と「旧契約(上限5万円)」の区分と計算式の選択が最大控除(合計12万円)の鍵。
- 要点2:生計を一にする家族分の国民年金や国民健康保険を支払った場合、全額を自身の社会保険料控除として申告可能。
- 要点3:証明書の紛失時は即座に保険会社へ再発行を依頼し、間に合わない場合は年明けの確定申告で確実にリカバリーする。
【給与所得者年末調整2026年最新】保険料控除申告書の基本構造と国税庁様式の見方
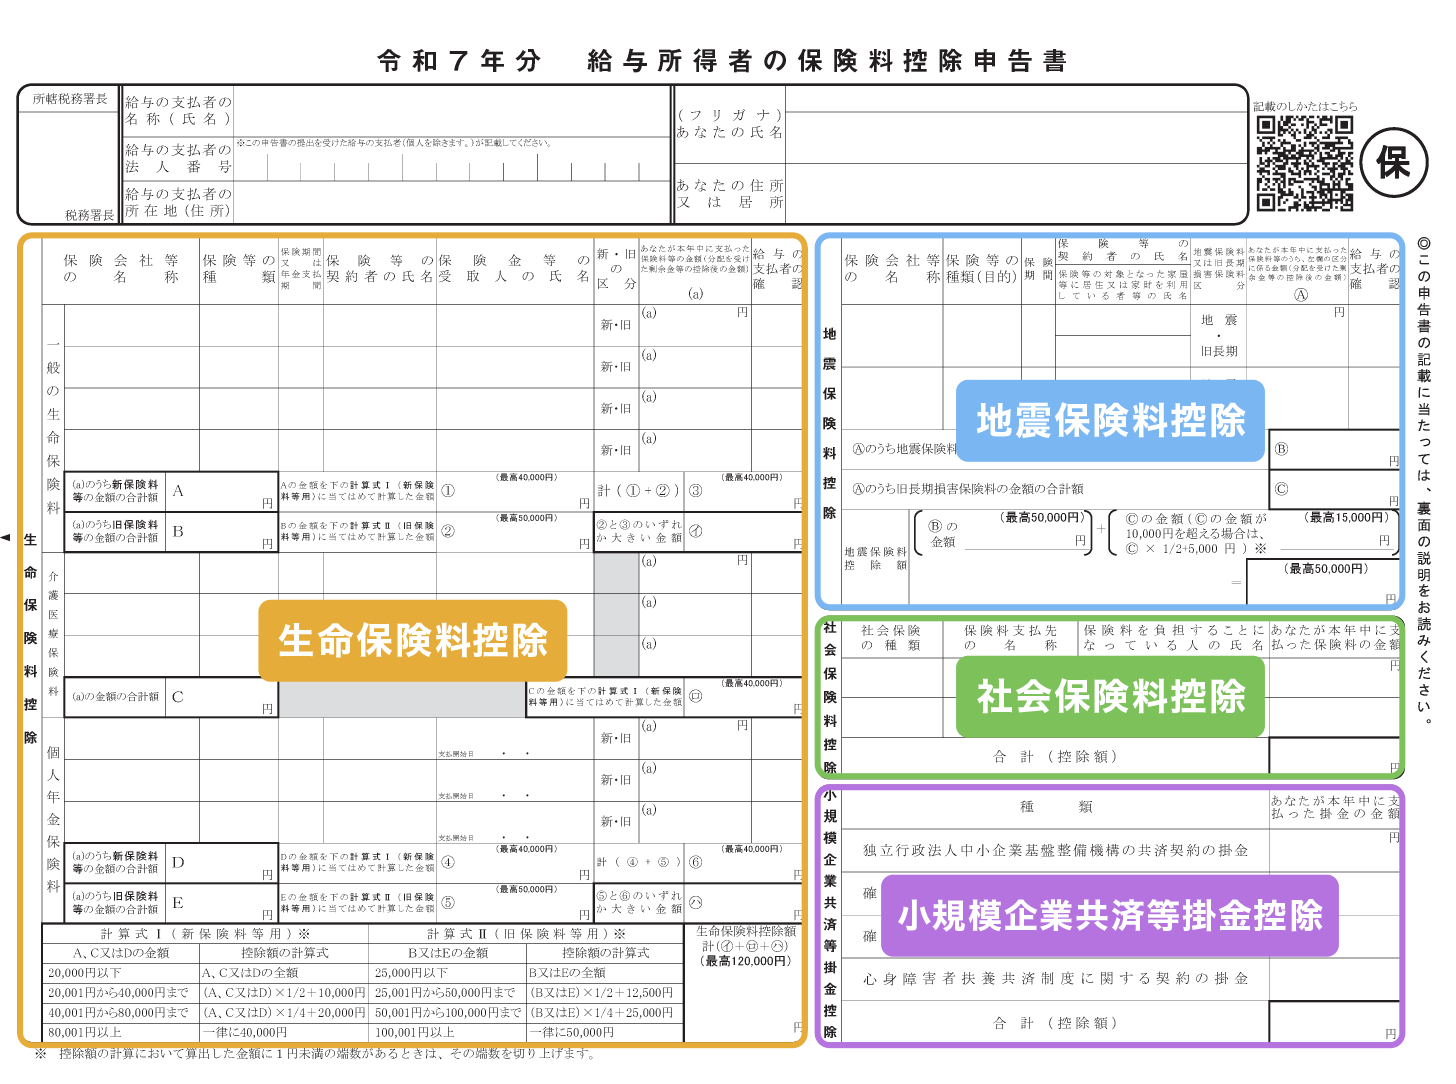
国税庁が配布する国税庁保険料控除申告書様式は、大きく分けると4つのブロックで構成されています。左側に「生命保険料控除」、右側に上から「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」が配置されており、それぞれの枠内に手元の証明書を転記していく流れです。
まずは書類の最上部にある基本情報欄に、勤務先名と自身の氏名・住所を正確に記入します。給与所得者年末調整2026年最新の現場では、Web申請システムを導入する企業が増加しているものの、最終的な算出ロジックや控除の適用判定ルール自体は紙の様式とまったく同一です。各枠の役割を把握しておくことが入力ミスの防止に直結します。
【生命保険料控除申告書記入例】新旧区分の見極めと介護医療・個人年金の計算方法
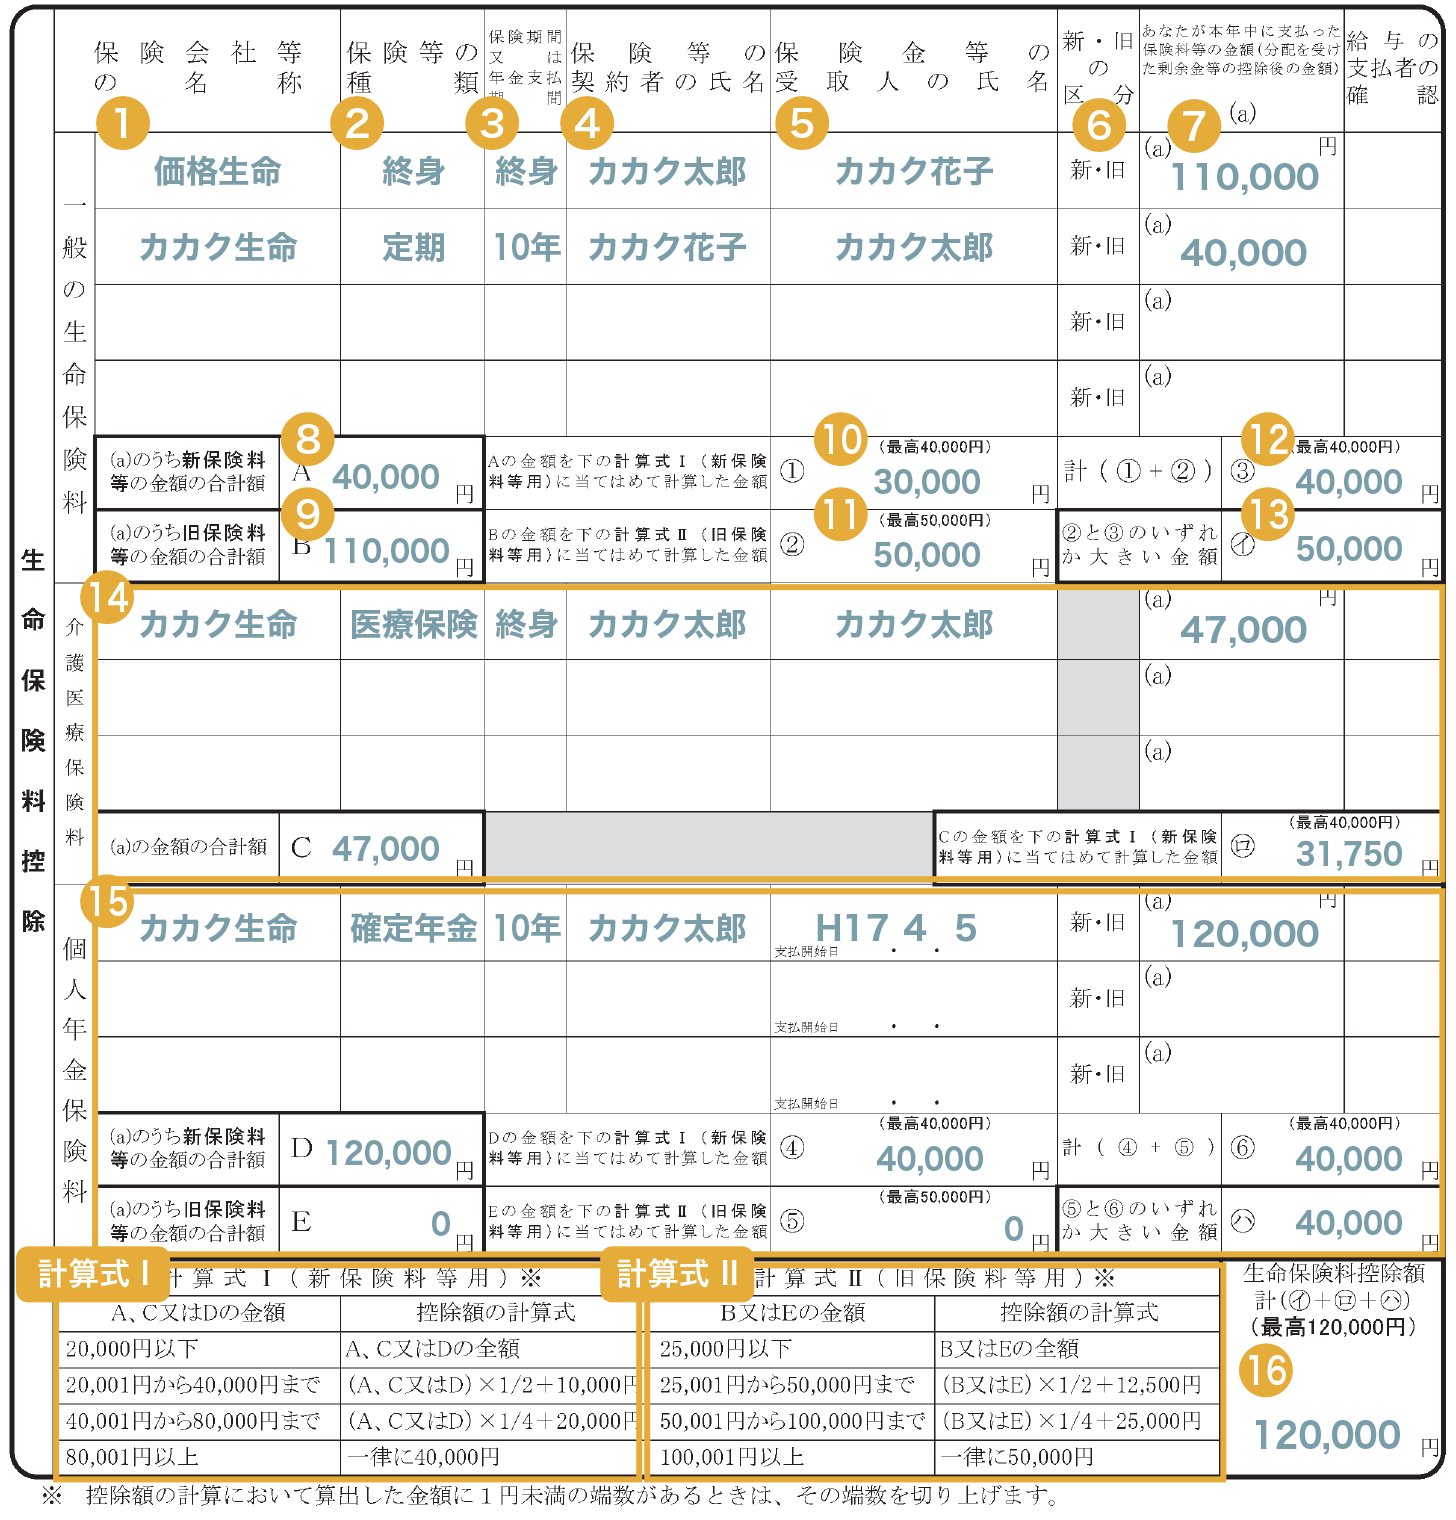
保険料控除の中で最も記入ボリュームが多く、計算ミスが頻発するのが生命保険料控除のエリアです。この枠はさらに「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つに枝分かれしています。
最大の関門となるのが個人年金保険料新旧区分および一般生命保険料の契約時期による区分です。保険契約を結んだ時期によって適用される計算式と控除上限額が明確に異なります。
【契約時期による新旧区分のルール】
・旧契約:2011年(平成23年)12月31日以前に締結(控除上限:1枠あたり最高5万円)
・新契約:2012年(平成24年)1月1日以後に締結(控除上限:1枠あたり最高4万円)
※介護医療保険料には旧契約が存在せず、すべて「新契約(上限4万円)」として扱われます。
手元の控除証明書に記載されている「申告額」または「証明額」を確認し、生命保険料控除申告書記入例に沿って保険会社名、保険の種類、保険期間、受取人氏名を転記します。その後、申告書下部にある計算式に当てはめて控除額を算出します。
【新契約の介護医療保険料計算方法・控除額シミュレーション】
・年間支払保険料が20,000円以下:支払保険料の全額
・20,001円〜40,000円以下:支払保険料 × 1/2 + 10,000円
・40,001円〜80,000円以下:支払保険料 × 1/4 + 20,000円
・80,001円以上:一律40,000円
旧契約と新契約の双方が存在する一般生命保険料や個人年金保険料では、それぞれ個別に計算した上で合算しますが、合計の上限額は40,000円となります(旧契約のみで計算して4万円を超える場合は旧契約単体の上限5万円を適用)。3つの保険枠を合計した生命保険料控除全体の最大控除額は12万円です。
【地震保険料控除書き方】旧長期損害保険との違いと上限5万円を抑えるコツ
地震保険料控除の枠は、住居や家財を対象とする地震保険に加入している場合に適用されます。地震保険料控除書き方の基本は、証明書を見ながら保険会社名、保険等の種類、保険期間、保険等の対象(家屋・家財)、居住者名義を記入するだけなので、生命保険ほど複雑ではありません。
注意すべきは「地震保険料」と「旧長期損害保険料」の区分です。2006年(平成18年)12月31日までに締結された一定の損害保険契約(満期返戻金があり保険期間10年以上)は、経過措置として旧長期損害保険料として控除対象になります。
【地震保険料控除の計算ルール】
・地震保険料のみ:支払額全額(最高50,000円)
・旧長期損害保険料のみ:支払額が10,000円以下は全額、10,001円〜20,000円は(支払額 × 1/2 + 5,000円)、20,001円以上は最高15,000円
・両方ある場合:それぞれの計算額を合算(最高50,000円)
ひとつの保険契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか有利な方を選択して申告します。
【社会保険料・小規模企業共済等】家族分の立替えやiDeCo掛金の申告手順
右側中段から下段にかけて記載する「社会保険料控除」と「小規模企業共済等掛金控除」は、支払った金額の全額が所得から控除される極めて節税効果の高い項目です。
給与から毎月天引きされている健康保険料や厚生年金保険料は、会社側で自動計算されるためこの用紙に書く必要はありません。ここに記入するのは「自ら直接支払った社会保険料」です。
見落としがちなのが社会保険料控除家族分の適用です。生計を一にしている配偶者や20歳を超えた大学生の子どもの国民年金・国民健康保険料を本人が支払っている場合、その全額を本人の申告書に記入して控除を受ける権利があります。支払ったことを証明する日本年金機構からの控除証明書の添付が必要です。
また、確定拠出年金法に基づく小規模企業共済等掛金控除iDeCoに加入し、個人口座から掛金を拠出している場合は、「小規模企業共済等掛金控除」の欄の「個人型確定拠出年金」の区分に年間拠出額を記入します。国民年金基金連合会から届く証明書の添付を忘れてはなりません。
【保険料控除申告書添付書類のルール】原本提出と電子データ提出・紛失時の対処法
申告書を作成しても、適切な証明書を添えて提出しなければ控除は一切認められません。保険料控除申告書添付書類の取り扱いには厳密なルールが存在します。
【添付書類の取り扱いルール】
1. 原本提出の原則:郵送で届いたハガキや書類は「原本」を申告書の裏面などに糊付けして提出する(コピー不可)。
2. 控除証明書電子データ提出の普及:マイナポータル連携や保険会社のマイページから取得した「XMLデータ」形式の電子証明書を利用する場合、勤務先のシステムを通じてオンライン提出することで紙原本の提出が省略可能。
3. 年末調整保険料控除証明書紛失への対応:10月から11月にかけて届くハガキを紛失した場合は、直ちに保険会社のWeb窓口やコールセンターへ再発行を申請する。Web上で即日PDF・電子データを発行できる会社も増えています。
万が一、勤務先の年末調整書類の締め切り日までに証明書の再発行が間に合わなかった場合でも諦める必要はありません。その保険契約を除外した状態で年末調整を済ませ、年明け2月中旬から始まる「確定申告」で証明書を添付して申告し直せば、払いすぎた税金は全額還付されます。
【計算ミスを防ぐ決定打】年末調整保険料控除で損をしないためのチェックリスト
年末調整の事務担当者が毎年頭を抱えるのが、従業員による保険料控除額計算シミュレーションのミスや転記漏れです。確定申告の手間を省き、12月の給与で確実に還付金を受け取るために、提出前の最終確認を行ってください。
【年末調整保険料控除の最終チェックリスト】
・「証明額(これまでに支払った額)」ではなく「申告額(12月末までの見込み額)」を正しく記入しているか
・一般生命保険料と介護医療保険料を取り違えて記入していないか
・受取人が「本人または配偶者・親族」になっているか(契約者と受取人の関係性チェック)
・旧契約と新契約の計算式を正しく使い分けているか
・配偶者や子どもの年金を立て替えた分の証明書を添付しているか
・添付した証明書の「合計申告額」と申告書に記入した金額が一致しているか
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:妻(配偶者)名義で契約している生命保険の保険料を夫が支払っています。夫の申告書で控除できますか?
A1:控除の対象になります。生命保険料控除の要件は「保険料を実際に支払っていること」および「保険金受取人が本人または配偶者・親族であること」です。契約者名義が配偶者であっても、保険料を夫が負担し、受取人が適正な範囲であれば夫の申告書に記入可能です。
Q2:10月に契約したばかりで控除証明書がまだ届いていません。どう書けばいいですか?
A2:秋以降に新規契約した場合、証明書の発送時期が11月中旬以降になることがあります。保険証券に記載された保険料をもとに申告書を記入し、証明書が届き次第速やかに会社へ提出してください。会社ごとの締切に間に合わない場合は、確定申告での対応となります。
Q3:年間の支払保険料が8万円を超えている場合、申告書への計算式の記入は必要ですか?
A3:新契約で年間8万円を超えている場合、控除額は上限の4万円(旧契約なら10万円超で上限5万円)で確定します。計算過程を細かく書かなくても、最終控除額の枠に「40,000円」と記入すれば問題ありません。証明書を添付していれば会社側で確認されます。
まとめ:正確な申告で確実に手取りを増やそう
給与所得者の保険料控除申告書は、一見すると数字の羅列で敷居が高く感じられますが、証明書に記載された情報を指定の枠に正しく当てはめ、ルールに沿って計算するだけの確実な作業です。
生命保険の新旧区分や家族分の社会保険料、iDeCoの掛金など、漏れなく申告することで所得税と翌年度の住民税の負担をダイレクトに軽減できます。早めに手元の証明書を整理し、万全の状態で年末調整の手続きを完了させましょう。 (出典: 給与 所得 者 の 保険 料 控除 申告 書 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。