話題のはぐくみ基金とは?怪しい噂の真相と損しない活用法を徹底解説
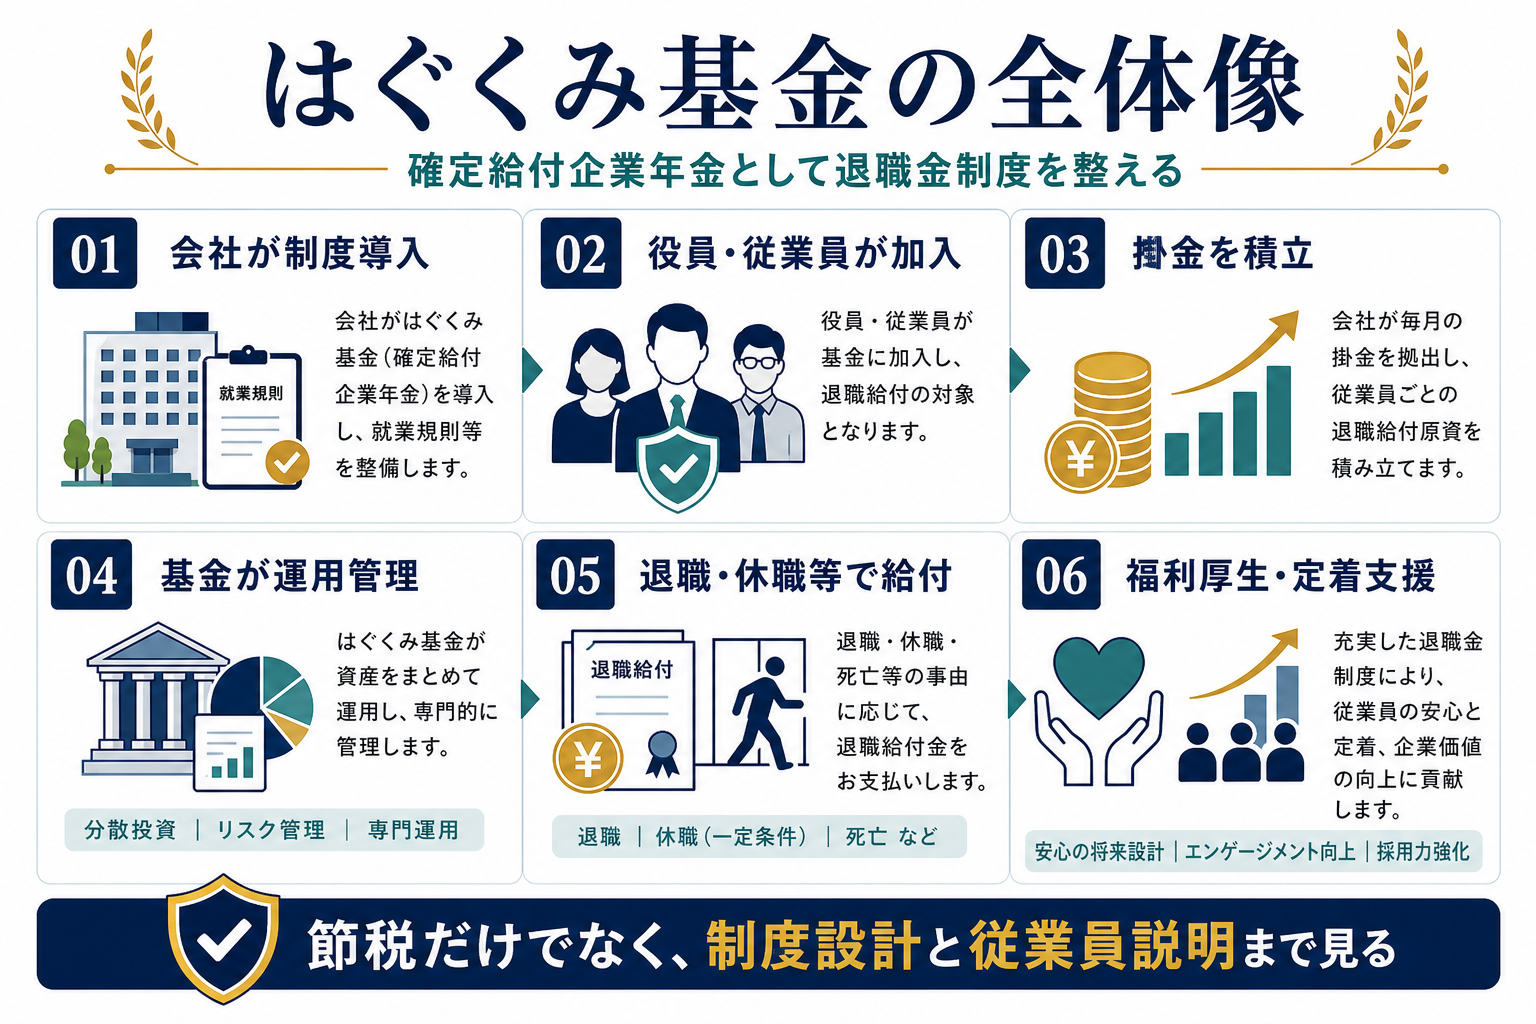
給与の手取りアップや老後資金の形成を目的として、多くの企業で導入が急増している「はぐくみ基金」。正式名称を「福祉はぐくみ企業年金基金」と呼ぶこの制度は、従業員が任意で給与の一部を積み立てに回すことで、税金や社会保険料の負担を抑えながら退職金を準備できる画期的な仕組みとして知られています。
しかし、ネット上では「怪しい」「後から損をするのではないか」といった懐疑的な声も散見されます。実質的な手取り額の変動や将来もらえる公的年金への影響、さらにはiDeCo(個人型確定拠出年金)や企業型DC(企業型確定拠出年金)との違いまで、加入前に把握しておくべき重要事項を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:はぐくみ基金は国(厚生労働省)の認可を受けた「確定給付企業年金(DB)」であり、怪しい民間投資商品ではなく公的な退職金制度。
- 要点2:掛金が社会保険料や税金の算定対象外となるため即効性のある手取り改善が期待できる一方、将来の厚生年金受給額がわずかに減少するトレードオフが存在。
- 要点3:原則60歳まで引き出せないiDeCoや企業型DCと異なり、退職や休職などのタイミングで中途受け取りができる高い柔軟性が最大の強み。
【徹底解剖】はぐくみ基金(福祉はぐくみ企業年金基金)の仕組みと基本概要
はぐくみ基金の法的な位置づけは、確定給付企業年金法に基づいて設立された「選択制確定給付企業年金(DB)」です。もともとは医療・介護・保育など福祉業界の処遇改善や離職防止を目的に立ち上げられましたが、現在ではIT企業や飲食業、製造業など業種を問わず全国の中小企業を中心に導入が加速しています。
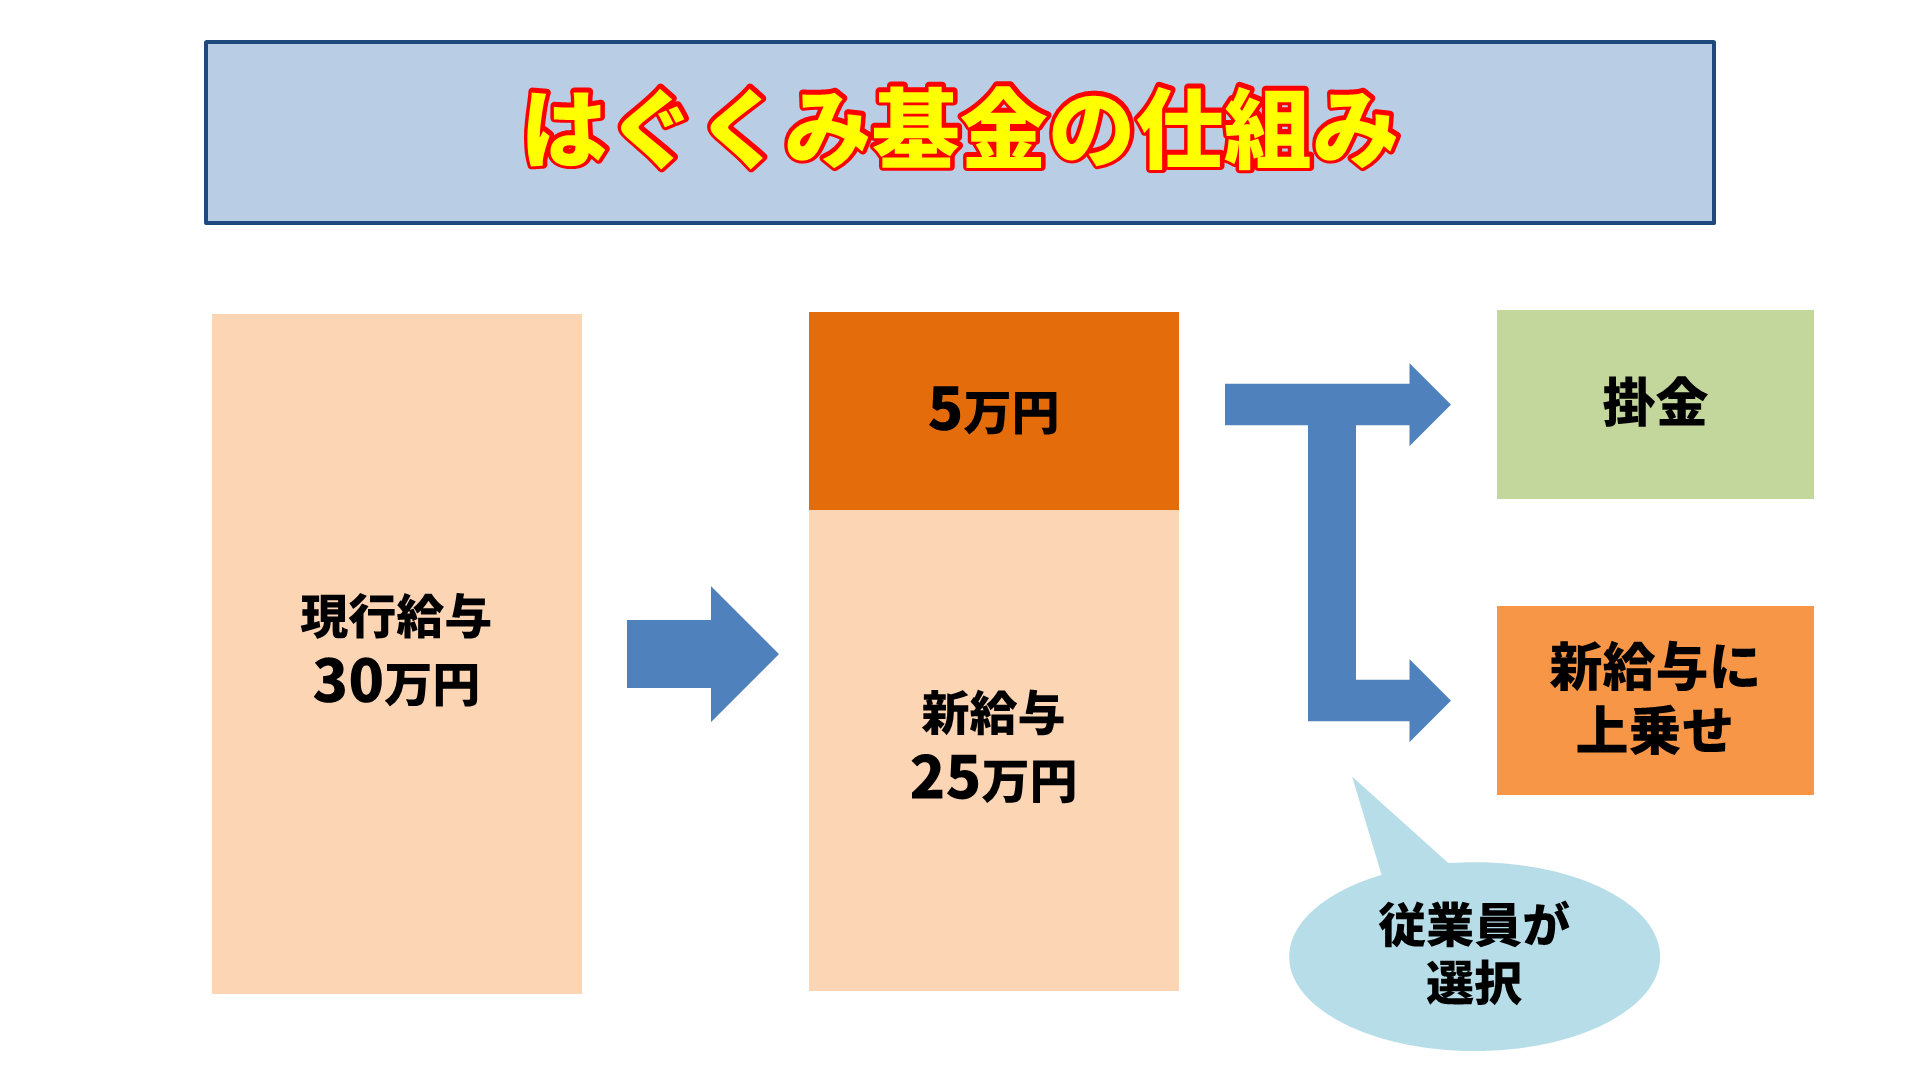
本制度の最大の特徴は「選択制」を採用している点にあります。会社が一律で掛金を拠出する従来型の退職金制度とは異なり、従業員自身が「給与の一部(月額1,000円から上限額まで)を基金の掛金として積み立てるか」「そのまま給与として受け取るか」を自由に選択できます。
積み立てた資金は、基金が責任を持って一括運用します。加入者は運用の手間をかけることなく、将来の退職時や休職時、あるいは育児・介護休業時などに一時金や年金として受け取れるため、自助努力による「じぶん退職金制度」として機能しています。
「はぐくみ基金は怪しい」と囁かれる噂の真相|ネットの評判と実態
ネットの検索窓に制度名を入力すると「怪しい」「詐欺」といったネガティブな検索ワードが表示されることがあります。こうした疑念が生じる背景には、主に2つの理由が存在します。
1点目は、「手取りを増やしながら資産形成ができる」というセールストークが、あまりに都合の良い話に聞こえてしまう点です。投資詐欺などで使われがちな謳い文句と似ているため警戒されがちですが、はぐくみ基金の節税・社会保険料軽減効果は、国の法律に則った正規の制度設計によるものです。厚生労働大臣の認可を受けて運営されており、制度自体の違法性や不透明性は一切ありません。
2点目は、一部の企業において制度導入時の説明が不足しており、従業員が「給与を勝手に減らされた」「強制的に加入させられた」と誤解したトラブルがSNS等で拡散されたためです。はぐくみ基金はあくまで従業員本人の自由意思で加入を決めるものであり、仕組みを正しく理解していれば警戒する必要のない公的制度です。
手取りと節税に直結!加入者が実感する5大メリット
はぐくみ基金がこれほど急速に普及している理由は、既存の金融商品や年金制度にはない実利的な優位性にあります。加入者が享受できる主なメリットを整理しました。
① 給与天引きによる社会保険料・所得税・住民税の軽減
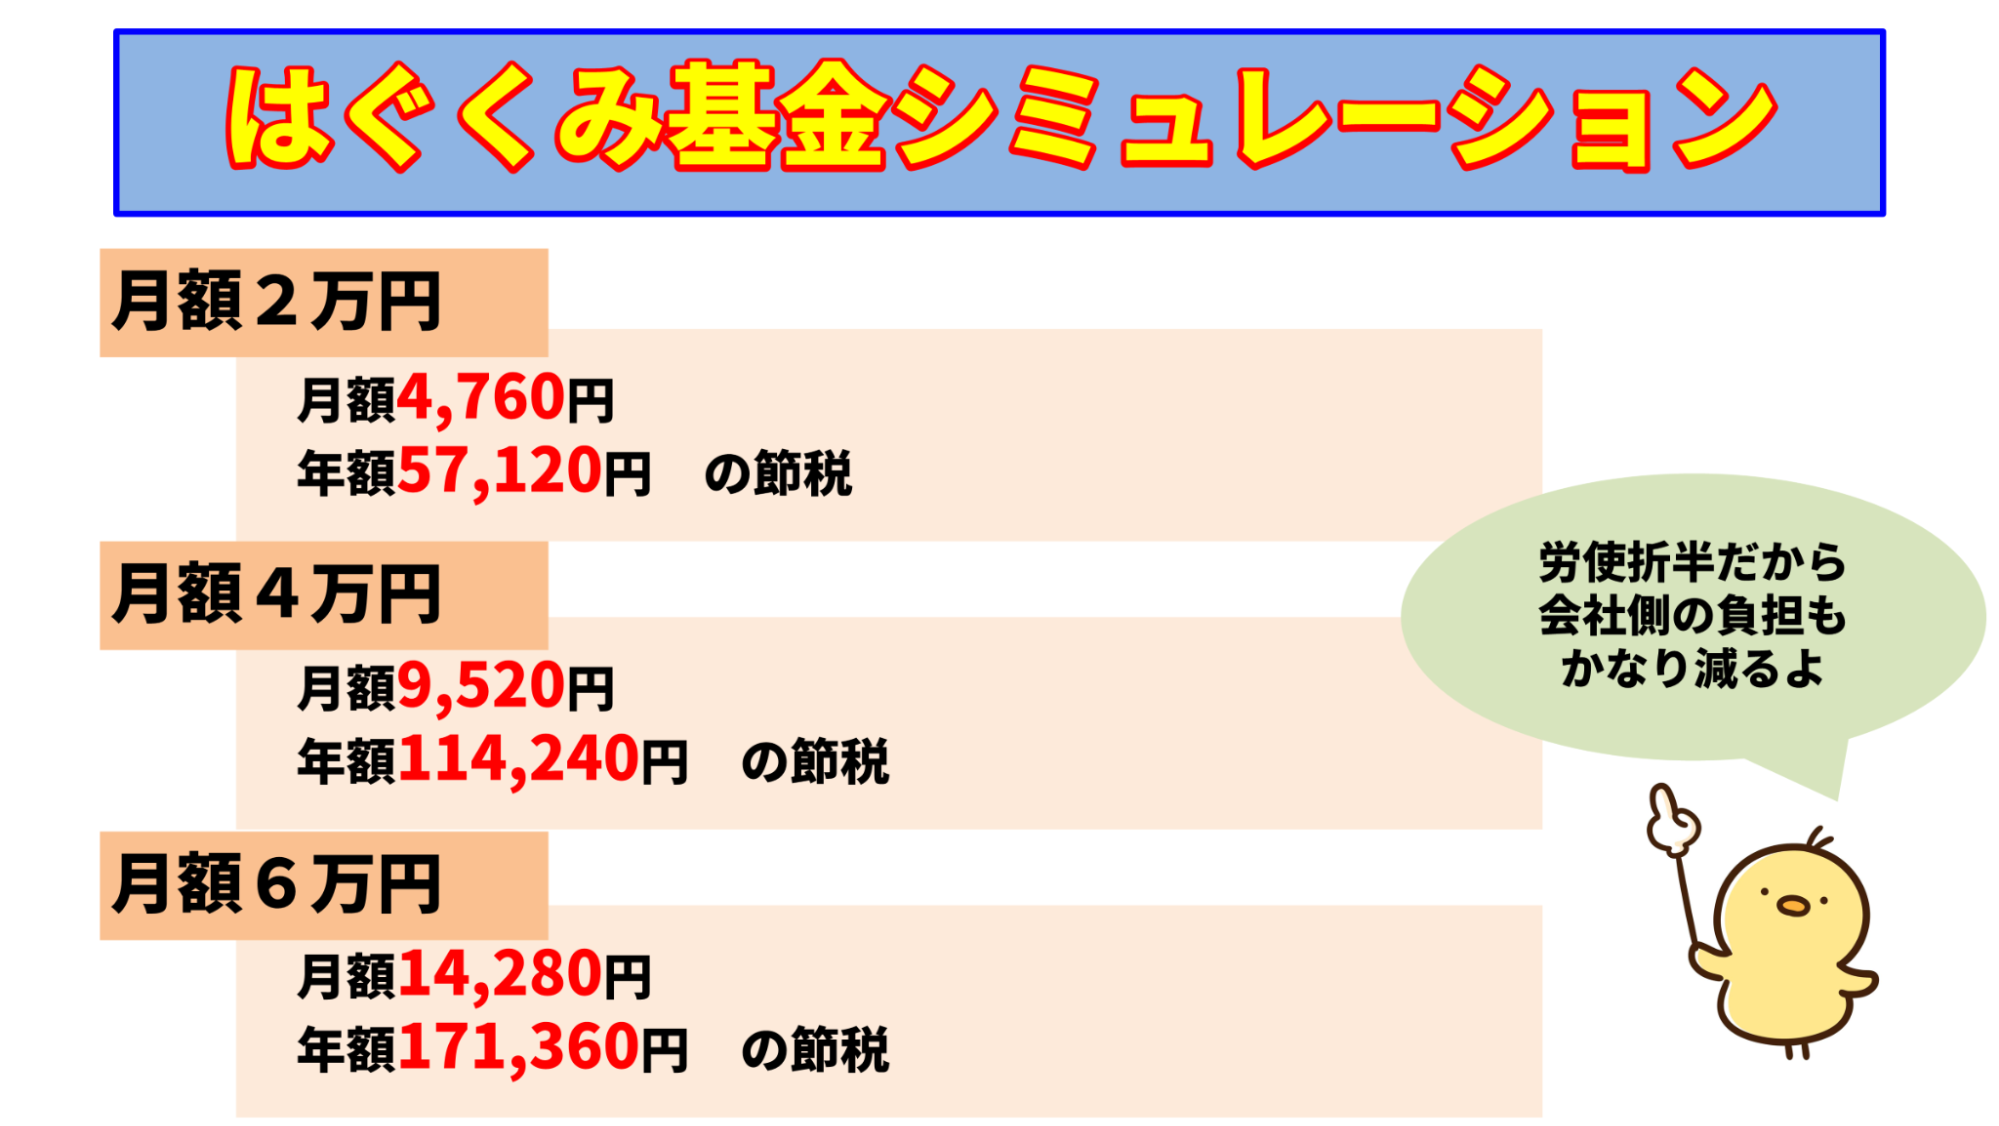
給与から掛金を拠出入すると、その分だけ「標準報酬月額」および「課税所得」が引き下がります。その結果、毎月差し引かれる健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が圧縮され、結果として可処分所得を効率的に保てます。
② 実質的な元本保証に近い安全設計
確定給付企業年金であるため、加入者個人の運用責任はありません。予定利率に基づいた給付設計となっており、市場の暴落によって個人の積立金が目減りするリスクが極めて低く抑えられています。
③ 途中解約・中途受け取りのハードルが低い
多くの私的年金は60歳まで資産を引き出せませんが、はぐくみ基金は退職時はもちろん、育児休業・介護休業、病気やケガによる休職時、さらには災害被災時などにも給付金を受け取ることができます。人生の不測の事態に備えるセーフティネットとしても役立ちます。
④ 資産運用をプロに一任できる
投資信託の銘柄選定やリバランスを自分で行う必要がなく、専門の運用機関が安定運用を行います。投資初心者でも金融リテラシーの有無にかかわらず恩恵を受けられます。
⑤ 退職所得控除の適用による手厚い税制優遇
退職時に一時金として受け取る際、税法上の「退職手当等」とみなされるため、極めて控除額が大きい退職所得控除が適用されます。給与所得と比べて税負担が大幅に抑えられます。
見落とすと後悔する!はぐくみ基金のデメリットと注意点
大きなメリットがある反面、制度の構造上避けられない注意点も存在します。加入後に「思っていたのと違う」と後悔しないよう、以下のデメリットを必ず確認してください。
最大の注意点は、将来受給する公的年金(厚生年金)の額がわずかに減少することです。掛金を拠出して標準報酬月額を下げることは、現在の社会保険料を安くする一方で、将来受け取る報酬比例部分の厚生年金額の計算ベースを下げることを意味します。長期的に見た場合、現在の削減効果と将来の年金減少分のバランスを把握しておくことが欠かせません。
また、傷病手当金や出産手当金、育児休業給付金、失業手当などの公的給付も標準報酬月額や給与総額をベースに計算されるため、これらの受給額が減少する可能性があります。さらに、転職先の企業にはぐくみ基金や移行可能な企業年金制度がない場合、一度脱退して一時金を受け取らざるを得ないケースもあります。
【2026年最新比較】iDeCo・企業型DC(企業型確定拠出年金)との決定的な違い
老後資産形成の代表格であるiDeCoや企業型DCと、はぐくみ基金にはどのような相違点があるのでしょうか。それぞれの特徴を整理しました。
【資金の引き出し制限(流動性)】
・iDeCo / 企業型DC:原則60歳まで引き出し不可(完全な老後資金向け)。
・はぐくみ基金:退職時や休職時に受給可能。20代〜40代のライフステージの変化にも柔軟に対応。
【社会保険料への影響】
・iDeCo:掛金は全額「所得控除」となるが、社会保険料の削減効果はない。
・企業型DC(選択制) / はぐくみ基金:掛金分が標準報酬月額から除外されるため、社会保険料と税金の両方を削減可能。
【運用リスクの所在】
・iDeCo / 企業型DC:加入者自身が運用商品を選び、価格変動リスクを自己責任で負う。
・はぐくみ基金:基金側が資産運用を行い、給付額があらかじめ保証される確定給付型。
流動性を重視しつつ手堅く積み立てたい場合ははぐくみ基金が適しており、60歳まで使えない拘束力を前提に株式市場の成長益を狙いたい場合はDC制度やiDeCoに分があります。自身のライフプランや家計状況に応じた使い分けが求められます。
【はぐくみ 基金 と は】に関するよくある質問(FAQ)
Q1:勤めている会社を数年で退職した場合、積み立てたお金はどうなりますか?
A1:退職時に「退職一時金」として積み立てた元本と利息相当額を受け取ることができます。iDeCoのように60歳まで資金が凍結される心配はありません。また、転職先に同様の企業年金制度がある場合は、年金資産を移換して積み立てを継続することも可能です。
Q2:投資経験が全くない初心者でも元本割れのリスクはありませんか?
A2:はぐくみ基金は確定給付企業年金法に則り、安全性を最優先した運用が行われています。運用成績が悪化した場合でも、基金の規約に基づいた給付が行われる仕組みのため、加入者個人の受取額が元本を割り込むリスクは極めて低く設計されています。
Q3:すでにiDeCoや新NISAをやっていますが、併用して加入できますか?
A3:併用可能です。新NISAは個人の証券口座で行う非課税投資であり、企業年金とは完全に別枠です。iDeCoについても、法改正により他制度との併用要件が緩和されており、各拠出限度額の範囲内であれば問題なく併用して資産形成を進められます。
まとめ:今後の展望と注目ポイント
社会保険料の負担増が家計の大きな課題となるなか、はぐくみ基金は現役世代の手取りを守りつつ、将来の生活資金を確実に積み立てられる極めて合理的な選択肢です。
「怪しい」という噂に惑わされることなく、目先の手取り増加効果と将来の公的年金減少リスクというトレードオフを正しく理解した上で、自分自身のライフステージに合わせた最適な積立金額を設定することが、後悔のない資産形成への第一歩となります。 (出典: はぐくみ 基金 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。