マイナンバー口座紐付けは怖い?残高バレの真相と本当のデメリット
「マイナンバーカードに銀行口座を紐付けると、国に預金残高がすべて監視されるのではないか」「国に勝手にお金を引き落とされるのでは」といった不安や疑問の声は、制度の改定が進む現在でも後を絶ちません。SNS上では過激な憶測や「将来の預金封鎖につながる」といった不穏な言説も見受けられます。
給付金の迅速な受け取りなどを目的に導入された公金受取口座の登録制度ですが、実態を正しく把握していないと、見えない恐怖ばかりが膨らんでしまいます。口座を紐付けることで何が国に伝わり、何が守られているのか、そして登録することの本当のリスクやデメリットは何なのか、客観的な事実に基づいて検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録によって、国や自治体が日常的な預金残高や入出金履歴を閲覧・把握することはできません。
- 要点2:口座の登録・紐付けは法的に任意であり、義務化されたわけではなく、拒否や登録後の解除もマイナポータルから自由に行えます。
- 要点3:勝手な引き落としや預金封鎖の噂は制度上の誤解であり、本当のデメリットは「給付用口座の指定による管理の手間」や「情報流出への心理的不安」にあります。
【噂の真相】預金残高はバレる?勝手に引き落とされるリスクを検証
口座紐付けに対して最も多く寄せられる不安が、「国に預金額や毎月の収支が筒抜けになるのではないか」という点です。結論から言うと、公金受取口座を登録しても預金残高や取引明細が国に筒抜けになることはありません。
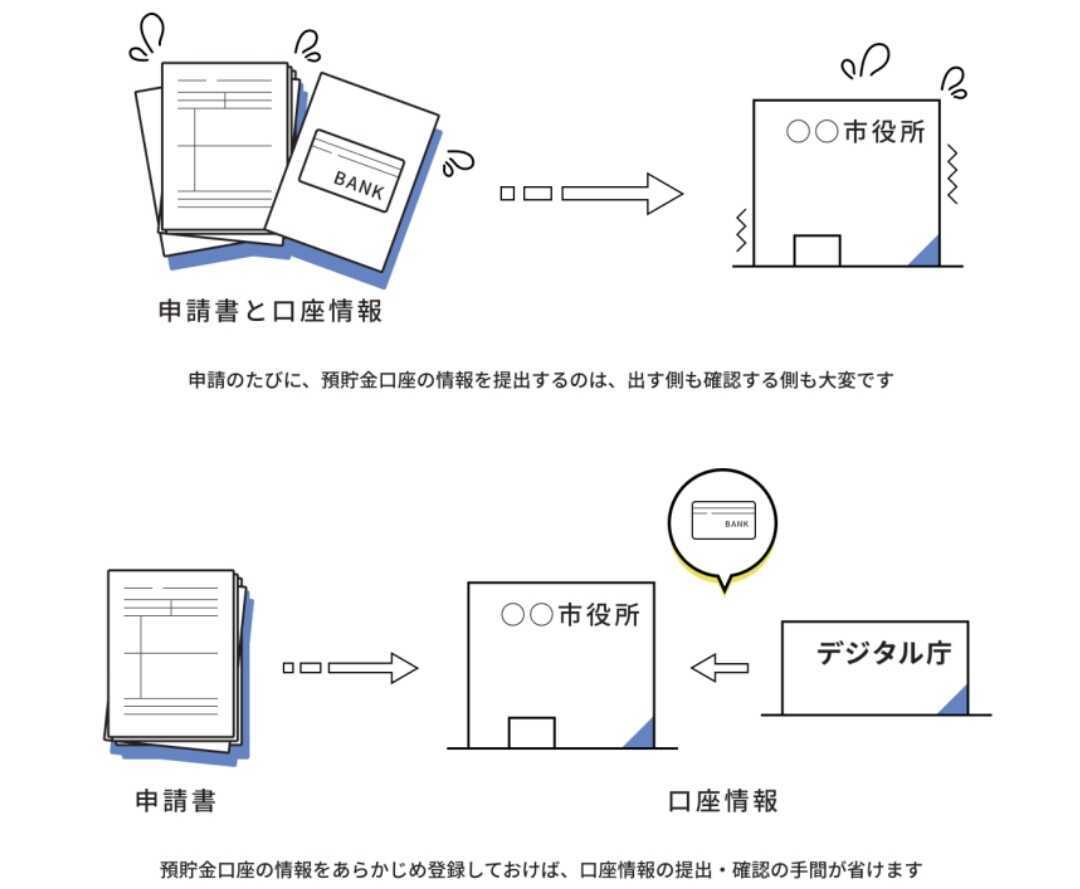
公金受取口座登録制度でデジタル庁や自治体が把握するのは、「金融機関名」「支店名」「口座種別」「口座番号」「口座名義」という給付金の振込に必要な情報のみです。預金の残高照会や入出金明細の閲覧権限はシステム上組み込まれておらず、日常的に国が個人の資産状況をモニタリングできる仕組みにはなっていません。
また、「税金などを勝手に口座から引き落とされるのではないか」という懸念も事実無根です。公金受取口座はあくまで「国や自治体からお金を受け取るための口座」として定義されており、行政側が同意なく資金を口座から引き落とす権限はありません。税金の口座振替などは、納税者が個別に金融機関へ申請して初めて実行される契約関係に基づいています。
一部のネットコミュニティで囁かれる「マイナンバーによる預金封鎖の布石」という噂についても、戦後の混乱期に行われたような預金封鎖を現在の法制下で実施することは極めて非現実的です。給付金の受取口座を事前に把握することと、資産を凍結・接収することは法的にもシステム的にも完全に別次元の話です。
なぜ「怖い」と感じるのか?公金受取口座登録の仕組みと安全性
預金残高が見られるわけではないにもかかわらず、多くの人が警戒感を抱く背景には、マイナンバー制度初期のトラブルや、行政に対する情報管理への不信感があります。
マイナンバーカードと銀行口座の紐付けには、大きく分けて「公金受取口座登録」と「預貯金口座付番」の2つの枠組みが存在します。この違いが一般に十分理解されていないことが、恐怖心を助長する一因となっています。
給付金受取口座マイナンバー登録は、1人につき1口座のみを国に事前登録し、緊急時の給付金や確定申告時の還付金をスピーディーに受け取るための仕組みです。一方の預貯金口座付番は、本人が希望した場合や相続時などに、保有する複数の銀行口座にマイナンバーを付番して管理しやすくする制度であり、これも強制ではありません。
システム的なセキュリティ面では、マイナンバーカードのICチップ内に口座番号や残高データが書き込まれるわけではありません。マイナポータルを通じて暗号化通信で管理されているため、カードを紛失しただけで口座情報が直ちに抜き取られる構造にはなっていない点も知っておくべき事実です。
知っておくべき公金受取口座登録のデメリットと本当のリスク
根拠のないデマに惑わされる必要はありませんが、公金受取口座の登録にデメリットや注意点が全くないわけではありません。利用者が冷静に判断するために、知っておくべき現実的なリスクを整理します。
まず挙げられるのが、登録口座の管理負担と失効リスクです。公金受取口座に登録できるのは本人名義の口座1つのみです。もし普段あまり使っていない休眠口座を登録して放置していた場合、給付金の案内が届いても気づかなかったり、口座解約時に変更手続きを忘れて給付金の振り込みがエラーになったりするトラブルが発生します。
また、家族間での口座共有ができない点も注意が必要です。例えば、未成年の子どもの給付金を受け取る場合でも、親の口座を子どもの公金受取口座として登録することは原則できません。子ども自身の名義で口座を開設し、個別にマイナポータルから登録する手間が生じます。
さらに、行政側のシステムエラーや人為的ミスによる情報紐付け間違いのリスクもゼロとは言えません。過去に発生した別人の口座が誤って紐付けられた事案のように、ヒューマンエラーによるトラブルへの懸念は完全には払拭されておらず、これが利用者の心理的なハードルとなっています。
口座紐付けは義務化されるのか?拒否した場合の影響と現在の法的枠組み
「マイナンバーと口座の紐付けはいずれ義務化されるのか」「拒否すると罰則や不利益があるのか」という点も、利用者が強く注視しているトピックです。
法的な位置付けとして、公金受取口座の登録は完全な任意であり、義務化されていません。国が保有する年金受給口座などを活用する制度改定も進められていますが、事前に本人へ通知が届き、一定期間内に「登録しない」と回答(オプトアウト)すれば、勝手に登録されることはありません。口座の紐付けを拒否したからといって、過料などの罰則が科されることも一切ありません。
ただし、口座紐付けを拒否した場合の実務上の影響として、給付金や還付金の受取時に従来通りの申請手続きが必要になる点が挙げられます。自治体からの給付金を受け取る際、毎回申請書に口座情報を記入し、通帳のコピーや本人確認書類を添付して郵送・提出しなければならず、支給までに数週間から数カ月のタイムラグが生じる可能性があります。
なお、税金の滞納による「口座の差し押さえ」に関しては、マイナンバーの紐付け有無にかかわらず、国税庁や自治体は国税徴収法に基づき金融機関へ資産照会を行う権限を元々持っています。「紐付けを拒否していれば差し押さえを逃れられる」という認識は誤りです。
公金受取口座のメリットと登録をおすすめできるケース
リスクや懸念がある一方で、公金受取口座を登録することによる明確な利便性も存在します。生活スタイルや利用目的に応じて、登録のメリットを最大限に活かせるケースもあります。
最大のメリットは、給付金の受取スピードと手続きの圧倒的な簡素化です。大規模な経済対策や災害時の特別給付金などが実施された際、口座が事前に登録されていれば、煩雑な書類提出や口座確認作業がスキップされ、最速で資金が口座へ振り込まれます。
また、確定申告を行う個人事業主や医療費控除を申請する給与所得者にとっても恩恵があります。e-Taxで確定申告書を提出する際、還付金受取口座として「公金受取口座を利用する」にチェックを入れるだけで入力が完了し、口座番号の誤入力による還付の遅延を防ぐことができます。
メインバンクの情報を登録することに抵抗がある場合は、給付金専用のサブバンク(ネット銀行など)を登録口座に指定するという運用方法も有効です。日常の生活口座と切り離すことで、心理的な安心感を保ちながら制度の利便性を享受できます。
公金受取口座の登録解除方法と口座変更手順
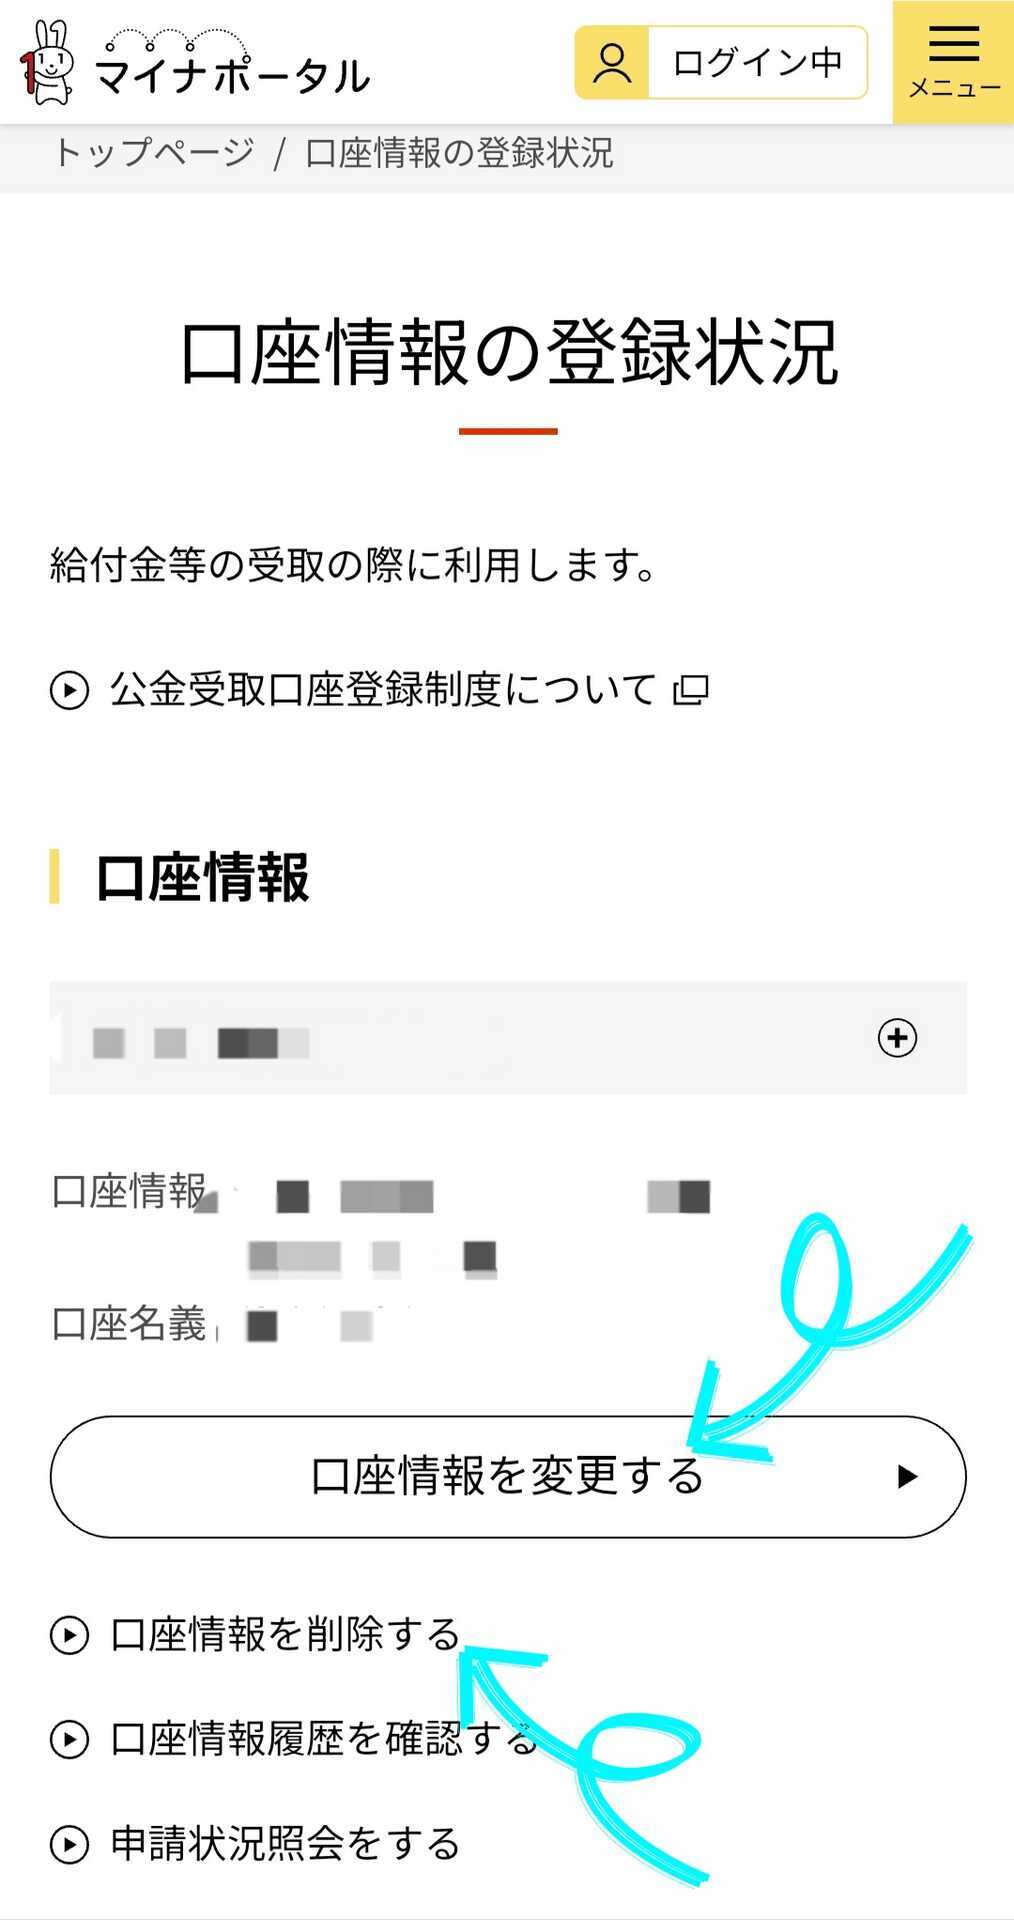
「一度登録してしまったけれど、やはり不安なので解除したい」「メインバンクを変更したい」という場合、マイナポータルからいつでも登録解除や口座変更が可能です。特別な窓口に行く必要はなく、スマートフォンとマイナンバーカードがあれば数分で手続きが完了します。
登録を完全に削除する「口座登録の解除手順」は以下の通りです。
【公金受取口座の登録解除ステップ】
1. スマートフォンで「マイナポータル」アプリを開き、ログインする
2. トップ画面のメニューから「口座情報の登録・変更」を選択する
3. 現在登録されている口座情報が表示されたら、画面下部の「登録の削除」または「登録抹消」ボタンを選択する
4. 注意事項を確認のうえ、マイナンバーカードを読み取って認証を完了させる
口座の変更を行いたい場合も同様の画面から「口座情報を変更する」を選択し、新しい金融機関の情報を入力してカードで認証するだけで更新されます。いつでも自分の意思で登録を取り消せる仕組みが担保されている点は、利用にあたって知っておくべきポイントです。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:口座を登録すると、税務署に過去の副業収入や隠し口座まで把握されますか?
A1:公金受取口座として登録した1口座の情報のみが管理されるため、登録していない他の銀行口座の情報や過去の副業収入が自動的に把握されるわけではありません。ただし、税務調査などの正当な法的手続きにおいては、マイナンバーの有無に関係なく税務署は金融機関に対して口座照会を行う権限を持っています。
Q2:公金受取口座に登録した銀行が破綻した場合、給付金はどうなりますか?
A2:登録先の金融機関が破綻・閉鎖した場合は、マイナポータルから別の有効な金融機関口座へ変更手続きを行う必要があります。変更を行わないまま給付金が振り込まれると振込エラーとなり、自治体等から確認の連絡が入るまで受け取りが遅れることになります。
Q3:通知が届いた後に放置すると勝手に口座が紐付けられる制度があると聞きましたが本当ですか?
A3:年金受給口座などを対象とした公金受取口座の登録推進策(オプトアウト方式)において、国から事前の案内通知が送付されます。記載された期限内に「不同意(登録しない)」の回答を行えば勝手に登録されることはありません。登録を望まない場合は、通知が届いた際に期限内の意思表示を行うことが重要です。
まとめ:正しい知識でリスクを見極め、納得のいく選択を
マイナンバーカードの口座紐付けに対して「怖い」と感じる原因の多くは、預金残高の監視や勝手な資産引き落としといった制度への誤解から生じています。公金受取口座はあくまで給付金の送金先として機能するものであり、日常的な資産の監視や強制的な資金移動を行う仕組みではありません。
一方で、管理する口座が増える煩雑さや、行政システムへの信頼性といった面で慎重になる姿勢も自然な判断です。公金受取口座の登録は義務ではなく、いつでも登録・変更・解除ができる自由が保障されています。給付手続きの利便性と心理的な安心感を天秤にかけ、自身の生活スタイルに最も合った形を選択することが大切です。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。