領収書とレシートの違いとは?実はレシートが強い理由と最新経理ルール
「会社の経費精算や確定申告には、手書きの領収書をもらわなければならない」と思い込んでいないでしょうか。日々の買い物や接待の際、レジでわざわざ「宛名は上様で、但し書きは品代で」と手書き領収書を発行してもらう光景は今なお見られます。しかし、税務調査の現場や実務において、その慣習はむしろリスクを招く要因になりかねません。
適格請求書等保存方式(インボイス制度)が定着し、電子帳簿保存法への完全対応が求められる2026年のビジネス環境において、領収書とレシートの税務上の優劣や取り扱いルールは大きく変化しました。損をしない経費処理と正しい税務知識を身につけるため、両者の決定的な違いを徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では「購入明細」が具体的に印字されるレシートの方が、手書き領収書より証拠能力が高い。
- 要点2:インボイス制度における「適格簡易請求書」を満たしていれば、宛名のないレシートのみで仕入税額控除が可能。
- 要点3:電子帳簿保存法に基づきスマホスキャン保存を進めることで、法人の原本管理コストを大幅に削減できる。
【根本的な違い】領収書とレシートは何が違う?法的な位置づけを整理
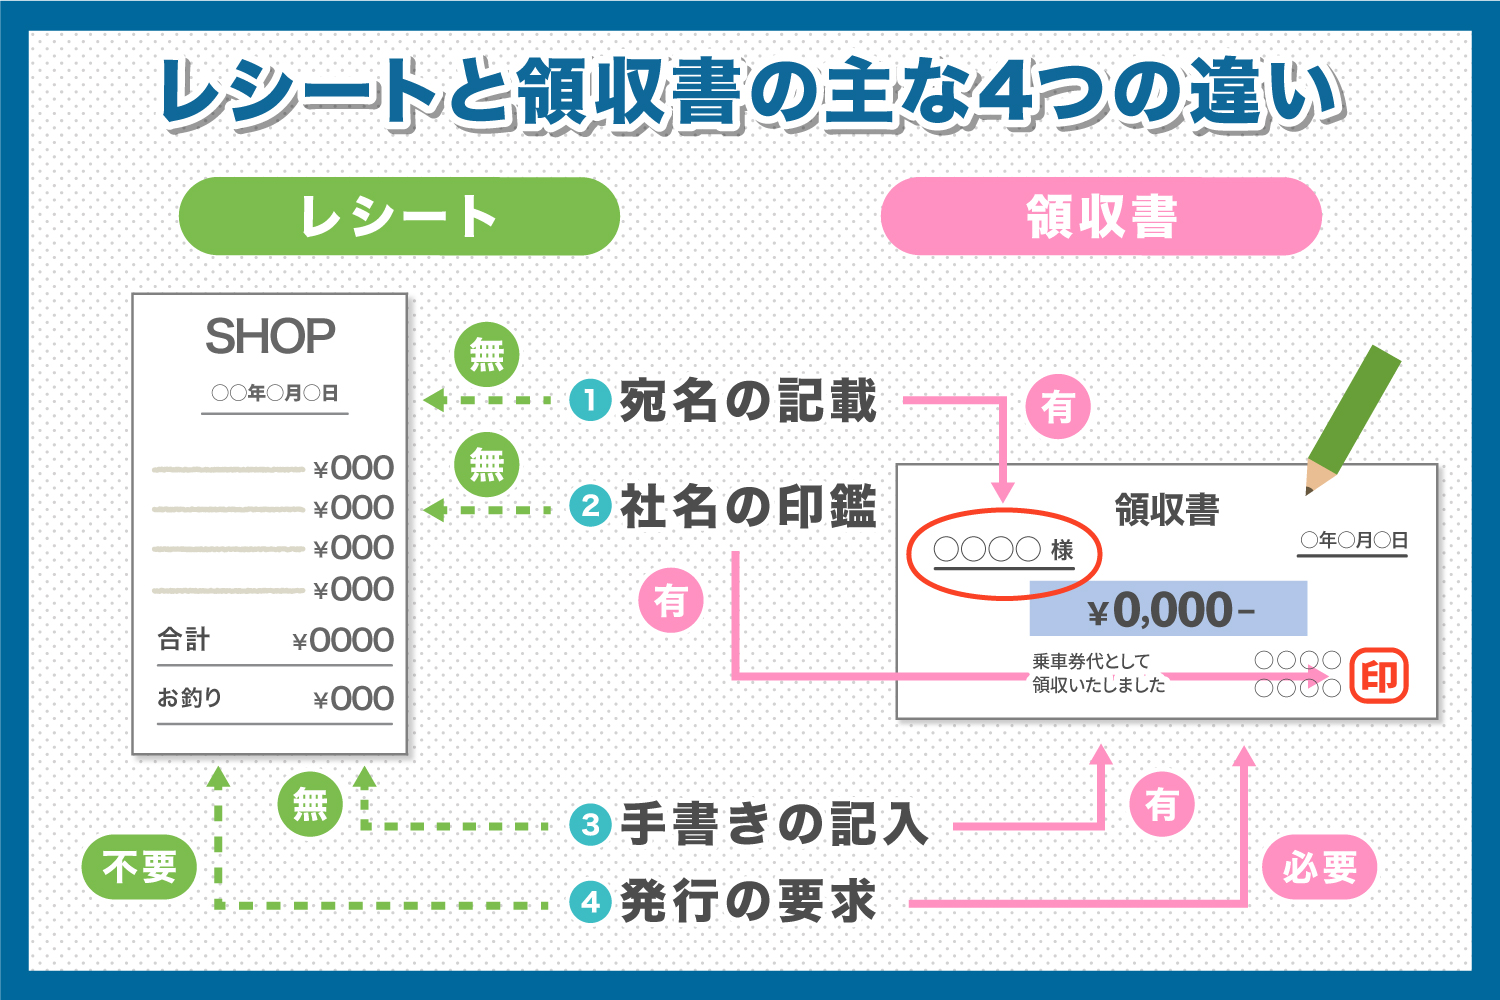
日常的に混同されがちな領収書とレシートですが、法律上の定義において両者に優劣はありません。どちらも商法や民法、税法上は代金の受取を証明する「金銭受取書」としての同一の効力を持ちます。では、実務上の違いはどこにあるのでしょうか。
最大の違いは「記載される情報の生成プロセス」と「明細の粒度」にあります。一般的なレシートはPOSレジなどのシステムを通じて「いつ・どこで・誰から・何を・いくらで買ったか」が自動的に記録・印字されます。一方で手書きの領収書は、発行者が金額や宛名を後から手作業で記入する形式が主流です。
「領収書とレシートのどっちが有効なのか」という疑問に対しては、税法上の必要項目さえ満たしていれば、どちらも等しく有効な証憑(しょうひょう)として認められます。しかし、記載内容の客観性と正確性という観点から見ると、両者の実質的な価値には大きな差が生じます。
税務調査でレシートが強い決定的な理由|「品代」手書き領収書の落とし穴
税務調査において、調査官が最も厳しくチェックするのは「その支出が本当に事業に関連するものかどうか」という事業関連性です。ここで強烈な武器になるのが、購入した商品名やサービス内容が1点ずつ印字されたレシートです。
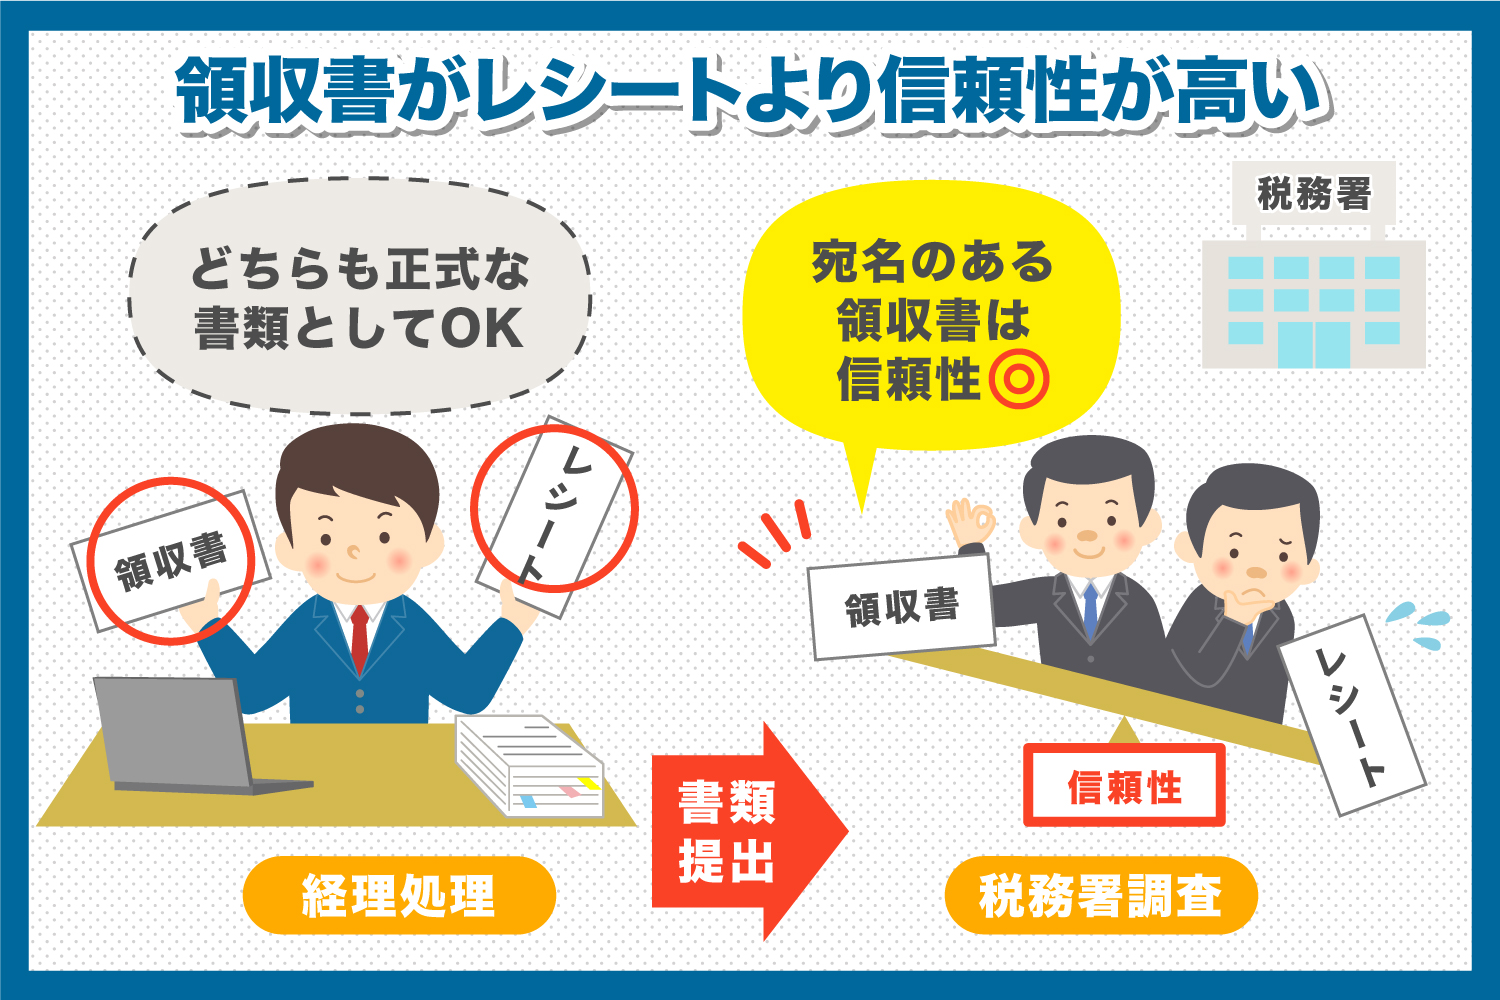
かつて重宝された「宛名なしの手書き領収書」や「但し書きが品代の領収書」は、現在の税務現場ではかえって疑いの目を向けられるリスクを高めます。品代と書かれた領収書では、文房具を購入したのか、私的な日用品や贈答品を買ったのかを第三者が後から客観的に立証できません。税務署から見れば「私的な支出を経費に付け替えているのではないか」という心証を与えやすいのです。
対照的に、POSレジから発行されたレシートは品名が明確に記録されており、改ざんや虚偽記載の余地が極めて低くなります。そのため、税務調査における証拠能力の高さという側面では、手書き領収書よりもレシート単体の方が圧倒的に信頼されるケースが多いのが実情です。
確定申告や社内経費精算は「レシートのみ」で通るのか?
個人事業主の確定申告や企業の社内経費精算において、「レシートのみの提出で経費として落ちるのか」と不安視する声は根強く存在します。結論から言えば、所定の要件を満たしたレシートであれば何ら問題なく経費計上が可能です。
税法上で経費として認められる書類には、以下の要件を満たす必要があります。
- 発行者の名称:店名や会社名が明記されていること
- 取引等が行われた年月日:西暦や和暦で日付が特定できること
- 取引内容:購入した商品や提供を受けたサービスの内容(品名)
- 支払金額:税込み・税抜きの合計金額
- 書類の受取人の氏名・名称:事業者の氏名や法人名(※一定の業種では省略可能)
スーパーや文具店、ドラッグストアなどのレシートには受取人の宛名が入っていませんが、後述するインボイスの特例ルールにより、宛名がなくても経費として認められます。確定申告においても、帳簿の根拠資料としてレシートをファイリングしておけば税務上の不備を問われることはありません。
【インボイス制度対応】適格請求書と「簡易インボイス」の必須記載項目
消費税の仕入税額控除を適用するにあたり、適格請求書等保存方式のルールを正確に把握しておく必要があります。原則として事業者が発行する「適格請求書」には受取人の氏名や名称の記載が義務付けられていますが、不特定多数の顧客を相手にする業種では例外が認められています。
小売業、飲食店業、タクシー業、駐車場業、写真業、旅行業などでは、適格請求書の代わりに「適格簡易請求書(簡易インボイス)」の交付が認められています。この簡易インボイスに該当するレシートには、以下の項目が記載されていれば宛名の記載が免除されます。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁の数字)
- 課税資産の譲渡等を行った年月日
- 課税資産の譲渡等に係る資産または役務の内容(軽減税率対象である旨の表記含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率
街のカフェでの打ち合わせやタクシー移動、消耗品の買い出しで受け取るレシートに「Tから始まる13桁の登録番号」と「税率別の対価・消費税額」が印字されていれば、手書きの領収書をわざわざ依頼する必要は一切ありません。
電子帳簿保存法と保管期間|スマホスキャンから法人の保存ルールまで
ペーパーレス化と業務効率化を推進する上で避けて通れないのが、電子帳簿保存法(電帳法)への対応です。2024年1月の本格義務化を経て、2026年現在は領収書やレシートをスマートフォンでスキャン・撮影し、即座に原本を廃棄するフローが多くの企業で標準化されています。
レシートをスキャンして電子保存する場合、解像度200dpi以上、24ビットカラー(またはグレースケール)での読み取り、受領後おおむね最長2か月と7営業日以内のタイムスタンプ付与または修正・削除履歴が残るクラウドシステムへの保存が求められます。この要件をクリアしていれば、紙のレシートを長期間デスクに保管する必要はありません。
なお、紙の原本のまま保管する場合、法人の保管期間は原則として確定申告書の提出期限の翌日から7年間(青色申告で繰越欠損金が生じた事業年度は10年間)と定められています。個人事業主の場合は原則7年間(前々年分の事業所得等が300万円以下の白色申告者は5年間)です。感熱紙レシートは熱や光、油分で文字が消えやすいため、紙保存を選択する場合は冷暗所で保管するか、速やかにスキャン保存へ移行するのが安全です。
知っておくべきトラブル対策|レシート紛失や再発行不可時の対処法
実務で頻繁に発生するのが「レシートを紛失してしまった」「レシートの再発行を店に断られた」というトラブルです。なぜ店舗側はレシートの再発行に応じないのでしょうか。
店舗がレシートの再発行を断る最大の理由は、「架空経費の計上や二重請求といった不正利用の防止」および「POSレジシステムの構造上、過去取引のレシートを個別に出力できない仕様になっているため」です。紛失したからといって店舗に再発行を強要することはできません。
万が一レシートを紛失してしまった場合は、以下の代替手段を用いて客観的な証拠を残す必要があります。
- 出金伝票の作成:日付、支払先、金額、具体的な購入内容を「出金伝票」に自ら記載して保管する
- クレジットカードの利用明細・WEB明細:引き落とし明細と購入時の確認メールなどをセットで保存する
- 交通系ICカードの利用履歴:移動交通費であれば、券売機やアプリから印字した乗車履歴を添付する
出金伝票による処理は慶弔費や自動販売機での購入など「領収書等を受け取ることが困難な場合」に認められる救済措置ですが、頻発すると税務調査で否認されるリスクが高まります。日頃から受け取ったその場でスマホ撮影する習慣をつけることが最良のリスクヘッジです。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」の手書き領収書と、品名が載っている宛名なしレシートはどちらを保管すべきですか?
A1:宛名なしのレシートを保管することを強く推奨します。インボイス制度の簡易インボイス対象業種(飲食・小売・タクシー等)であれば宛名は不要であり、品名が明記されているレシートの方が税務調査における客観的証拠能力が格段に高いためです。
Q2:感熱紙のレシートの文字が消えてしまった場合、経費として認められなくなりますか?
A2:文字が完全に読めなくなると証憑としての効力を失い、経費計上を否認されるリスクがあります。文字が消える前に電子帳簿保存法に準拠したスキャン保存を行うか、コピーを取って原本と一緒に保管する対策をとってください。
Q3:レシートと手書き領収書の両方をもらい、両方とも経費精算に使うとどうなりますか?
A3:同一の支払いを二重に経費計上する行為は「二重計上」となり、税務調査で発覚した場合は仮装・隠蔽とみなされ、重加算税などの重いペナルティが科される違法行為です。領収書を発行してもらった場合、通常レシートは店舗側に回収されます。
まとめ:正しい知識でスマートな経費管理と確定申告を
「経費精算には手書き領収書が不可欠」という旧来の常識は、インボイス制度と電子帳簿保存法が完全に浸透した現代において過去のものとなりました。品目が詳細に記録されるレシートは、税務調査において自身の正当性を証明する強力なツールです。
インボイス登録番号の有無や記載要件を正しく見極め、無駄な手書き領収書の発行依頼を省くことは、会計業務の効率化やペーパーレス化の第一歩となります。最新の経理ルールを正しく把握し、無駄な税務リスクを排除したスマートなビジネス実務を実践してください。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。