三井住友信託「ライフガイド」活用法とDC運用の極意【2026年版】
勤務先の企業型確定拠出年金(企業型DC)や確定給付企業年金が三井住友信託銀行に委託されているビジネスパーソンにとって、日々の資産管理における中核ツールとなるのがWebポータル「ライフガイド」です。しかし、会社から配布された初期IDのまま放置してしまったり、「ログイン方法が分からない」「残高照会以外に何ができるのか把握していない」といった理由で十分に使いこなせていないケースも散見されます。
インフレ定着と新NISA普及に伴い個人の投資意識が劇的に高まった2026年現在、退職金を会社任せにせず、自らの確定拠出年金を能動的に運用・管理する姿勢は必須のリテラシーとなりました。本記事では、三井住友信託銀行のライフガイドが持つ全機能からログイン・初期設定のやり方、運用商品の変更手順、さらには実際の評判や賢いシミュレーション活用法までをプロの視点で網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドは三井住友信託銀行が提供する企業年金加入者向け専用Webポータルで、年金資産残高照会や商品変更、退職金試算が一元管理できる。
- 要点2:ID・パスワード紛失時の再発行手順や初期設定方法は明確に整備されており、スマホからもスムーズに操作可能。
- 要点3:ただ残高を眺めるだけでなく、配分変更やスイッチング、ライフプランシミュレーションを連動させることで将来の資産額に大きな差がつく。
【基本機能】三井住友信託銀行「ライフガイド」で何ができる?
三井住友信託銀行のライフガイド(Life Guide)は、企業型確定拠出年金(企業型DC)や各種企業年金制度を導入している企業の従業員に向けた総合年金ポータルサイトです。紙の通知を待つことなく、いつでもリアルタイムに自身の年金・退職金データを把握できる環境が整えられています。
主な機能として、まず挙げられるのがライフガイド年金資産残高照会です。現在の拠出累計額や時価評価額、運用利回り、保有している投資信託や元本確保型商品の構成比率が円グラフや推移チャートで分かりやすく可視化されます。毎月の掛け金がどの資産にいくら配分され、これまでにどれだけの損益が出ているのかを一目で把握できるのが大きな強みです。
さらに、将来に向けた機能として三井住友信託銀行ライフプランシミュレーションやライフガイド退職金試算が組み込まれています。公的年金の見込額や企業の退職給付金、現在運用中の確定拠出年金を統合し、60歳や65歳時点で受け取れる総資産額、リタイア後の毎月の生活収支を試算できます。単なる年金残高の確認にとどまらず、2026年最新資産形成ガイドとしての役割を十二分に果たしてくれるプラットフォームといえます。
初めてでも安心!ライフガイドの初期設定方法とログイン手順
ライフガイドを初めて利用する際や、新しいデバイスからアクセスする際の基本ステップを押さえておきましょう。三井住友信託銀行ライフガイドログインをスムーズに行うためには、入社時や制度加入時に会社経由で届く「ID・パスワードのご案内」または登録案内状が手元にあるか確認します。
ライフガイド初期設定方法は以下の流れで進行します。
① 公式のログイン画面へアクセスし、案内通知に記載された初期ログインIDと初期パスワードを入力します。
② 初回ログイン後、セキュリティ保護のため任意の「本パスワード」への変更と、普段利用するメールアドレスの登録を求められます。
③ 画面の案内に従ってワンタイムパスワードや追加認証(2要素認証)を設定すれば、次回以降は安全かつ迅速にマイページへアクセスできるようになります。
もし長期間放置して「ログインIDやパスワードを忘れてしまった」という場合でも、ライフガイドログインIDパスワード再発行の手続きがWeb上で完結可能です。ログイン画面下部にある「パスワードをお忘れの方」リンクから、登録済みの生年月日、基礎年金番号や加入者番号、メールアドレスを入力することで、再設定用URLを受信するか郵送での再発行手続きを進められます。
確定拠出年金(企業型DC)の運用商品変更・スイッチング手順
ライフガイド確定拠出年金の管理画面で最も活用すべきなのが、運用資産のメンテナンス機能です。加入時によく分からないまま「元本確保型(定期預金など)」や「初期設定商品(デフォルト商品)」を選んだまま放置している場合、インフレ局面では実質的な資産価値が目減りしてしまうリスクがあります。
運用の見直しには、大きく分けて「配分変更」と「スイッチング(預替)」の2つの手続きが存在します。確定拠出年金運用商品変更手順の具体的な違いは次の通りです。
・配分変更(これからの掛け金の行き先を変える):
翌月以降に会社(および自身)が拠出する毎月の掛け金で購入する商品と比率を変更します。たとえば「これまでは国内債券100%だったが、来月からは全世界株式インデックス投信に50%、先進国株式に50%」といった具合に指定します。手数料はかかりません。
・スイッチング/預替(これまでに積み立てた既存資産を売買する):
すでに保有している資産を売却し、その代金で別の商品を購入し直す手続きです。「過去に積み立てた定期預金の一部を解約して、米国株式投信へ移す」といった場合に利用します。各商品の約定タイミングや信託財産留保額の有無を画面上で確認しながら進めることが肝要です。
三井住友信託企業型DCの運用画面では、各投資信託の基準価額推移や信託報酬(運用コスト)、ファンドごとの詳細な目論見書・運用報告書が閲覧できるため、納得感を持ったポートフォリオの再構築が可能です。
ライフプランシミュレーションと退職金試算の実践的な使い方
ライフガイドの真価は、日々の残高確認だけでなく、将来のキャッシュフローをシミュレーションできる点にあります。企業の退職金制度や確定拠出年金のデータがあらかじめ紐付いているため、一般的な無料シミュレーションツールよりもはるかに精度の高い試算が可能です。
退職金試算機能では、勤続年数や現在の資格等級、過去のポイント蓄積などに基づき、定年退職時に支給される見込み額を算出します。一時金として一括受給する場合と、年金形式で分割受給する場合の手取り額の差異や税制上の優遇枠を意識した比較も行えます。
また、ライフプランシミュレーション機能では、家族構成や住宅ローンの返済状況、子供の進学プラン、退職後の希望生活水準を入力することで、老後資金が何歳まで維持できるかをグラフで可視化します。「想定利回りを1%引き上げたら老後資産がどう変化するか」を即座にシミュレートできるため、資産運用のモチベーション向上に直結します。
三井住友信託銀行ライフガイド評判と実際の使い勝手を徹底検証
利用者からのリアルな口コミやフィードバックをもとに、三井住友信託銀行ライフガイド評判の実態を検証します。
【高く評価されている点】
・信託銀行ならではの堅牢なセキュリティ基盤と、資産内訳の見やすいダッシュボードUI。
・スマートフォンブラウザへの最適化が進み、外出先でも素早く残高照会や商品変更ができる手軽さ。
・退職給付や確定拠出年金に関する各種税制、受給手続きの解説コンテンツが充実している点。
【改善を求める声・注意点】
・メンテナンス時間帯(深夜や定期点検時)はログインできなくなる場合がある。
・企業独自の年金規約によって閲覧できるメニューや選択できる運用商品ラインナップが異なるため、同僚や他社勤務の知人と画面構成が違うことがある。
・初期IDの文字数が長く、初回設定時の入力に少し手間取るという声。
総じて、大手信託銀行としての安定性と信頼感は抜群であり、日常的な操作感において高い水準を保っていると評価されています。
困った時の問い合わせ窓口とトラブルシューティング
操作方法が分からない場合や、認証エラーでロックがかかってしまった場合でも、手厚いサポート体制が用意されています。三井住友信託ライフガイド問い合わせ窓口を活用する際は、手元に加入者番号(基礎年金番号)を準備しておくと対応がスムーズです。
【主なサポート連絡先・手段】
・加入者専用コールセンター(フリーダイヤル):オペレーターが直接、画面の操作案内や諸変更手続きについて回答(受付時間は平日の日中帯が基本)。
・Webチャット/FAQボット:ライフガイドのログイン前画面およびログイン後画面から24時間いつでも定型的な疑問を自己解決可能。
・社内の企業年金担当窓口:住所変更や氏名変更、退職時の移換手続きなど、人事労務部門を通じた手続きが必要な事項についての相談窓口。
ログインロックが発生した場合は、不正アクセス防止のため一定時間アクセスが制限されます。焦らずに再設定手続きを行うか、翌日以降にコールセンターへ問い合わせるのが確実です。
【三井住友信託銀行ライフガイド】に関するよくある質問(FAQ)
Q1:転職・退職した場合はライフガイドをそのまま使い続けられますか?
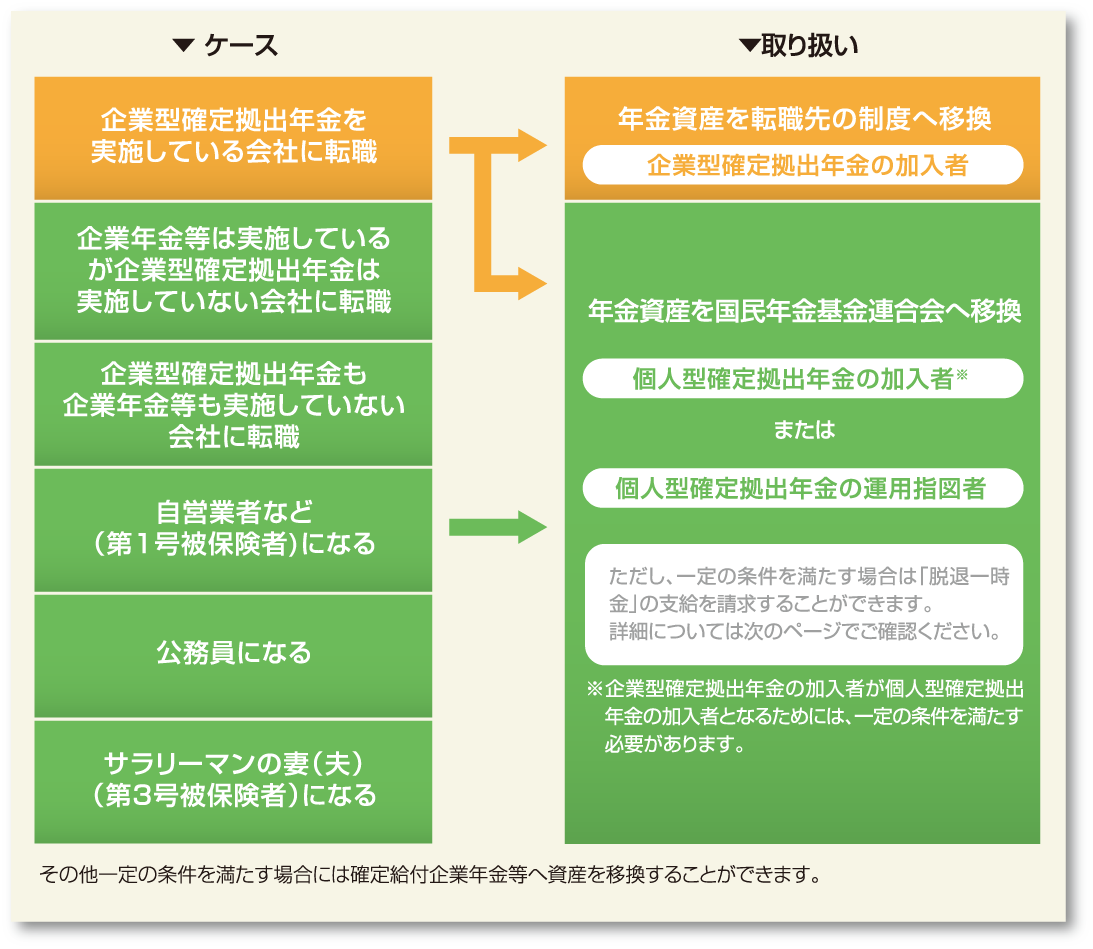
A1:退職すると勤務先の制度からは脱退となるため、従来のIDでライフガイドをそのまま利用することはできなくなります。転職先の企業型DCへ資産を移換するか、個人型確定拠出年金(iDeCo)へ移換する手続きが必要です。移換手続きが完了すると、移換先の運営管理機関(新NISAやiDeCoを提供する金融機関)から新たなIDが発行されます。
Q2:企業年金ポータルサイトの使い方として、スマホアプリはありますか?
A2:三井住友信託銀行のライフガイドは、専用の単体ネイティブアプリをインストールしなくても、スマートフォンのブラウザ(SafariやGoogle Chromeなど)から最適化されたレスポンシブ画面で快適に利用できます。スマホのホーム画面にショートカットアイコンを作成しておくと、アプリ感覚でワンタップログインが可能です。
Q3:ライフガイドで確定拠出年金の運用商品を変更した場合、いつ反映されますか?
A3:配分変更(毎月の掛け金の指定)は、締切日までに設定すれば翌月の買付分から即座に反映されます。一方、既存資産のスイッチング(預替)は、売却ファンドの売却約定・受渡と購入ファンドの買付処理を挟むため、注文完了から実際のポートフォリオに反映されるまで数営業日〜1週間程度の日数を要します。
まとめ:ライフガイドを使い倒して将来の資産形成を盤石に
三井住友信託銀行のライフガイドは、単なる「残高確認ページ」ではなく、あなたの退職後の生活基盤をデザインするための強力な資産管理ツールです。
確定拠出年金の運用は、わずか1〜2%の利回りの違いや信託報酬の差が、20年・30年後の受取総額に数百万円単位の格差を生み出します。まずは手元のスマートフォンからライフガイドへログインし、現在の資産配分と運用実績をチェックすることから始めてみてください。定期的なメンテナンスと長期的な視点を持つことが、将来の安心と豊かなリタイアメントライフを切り拓く確実な第一歩となります。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。